
Die Person mit der größten Dringlichkeit hat nicht unbedingt das Mandat
Der Controller möchte beim nächsten Monatsabschluss weniger manuelle Arbeit. Der Finance Director benötigt eine Lösung, die sich budgetgerecht und ohne Störung einführen lässt. Der CFO will wissen, welchen finanziellen Nutzen dieselbe Investition stiftet und welche Risiken sie verursacht. Deshalb braucht der Verkauf an Finance mehr als ein einheitliches Argument.
Die Neurofactor-Funktionsprofile zeigen auch bei der Zeitpräferenz Unterschiede: Controller k 0,25, Finance Director 0,15 und CFO 0,08. Das bedeutet nicht, dass eine Rolle immer schneller kauft. Entscheidend ist, wie der Nachweis vom operativen Problem über die Umsetzbarkeit bis zur finanziell verantwortbaren Entscheidung weitergegeben wird.
Wer den Handlungsdruck spürt, darf nicht immer unterschreiben
Es ist der vierte Arbeitstag nach dem Monatsabschluss. Ein Controller exportiert Daten aus drei Systemen, bereinigt Tabellen und prüft erneut, ob die Zahlen abgestimmt sind. Ein Anbieter zeigt, wie sich viele dieser Schritte vermeiden lassen. Die erste Reaktion liegt nahe: Damit würde die Arbeit endlich leichter.
Doch Interesse bedeutet noch keine Entscheidungsbefugnis. Eine kleine Lizenz kann der Controller möglicherweise selbst kaufen, größere Investitionen gehen häufig über Finance Director oder CFO. Diese Personen brauchen nicht einfach mehr Überzeugung. Sie tragen eine andere Verantwortung. Der Finance Director fragt nach Systemkompatibilität, Teamkapazität und Budget. Der CFO prüft Gesamtrendite, finanzielle Risiken und die Begründbarkeit gegenüber Geschäftsführung und Kapitalgebern.
Der Verkaufsfehler entsteht, wenn man die Person mit dem dringendsten Problem als einzigen Käufer behandelt. Der Controller kann zum wichtigsten internen Unterstützer werden. Dafür benötigt er aber einen Fall, den auch die Verantwortlichen für Implementierung und Budget verstehen.
Drei Finance-Rollen, drei Prüfungen derselben Investition
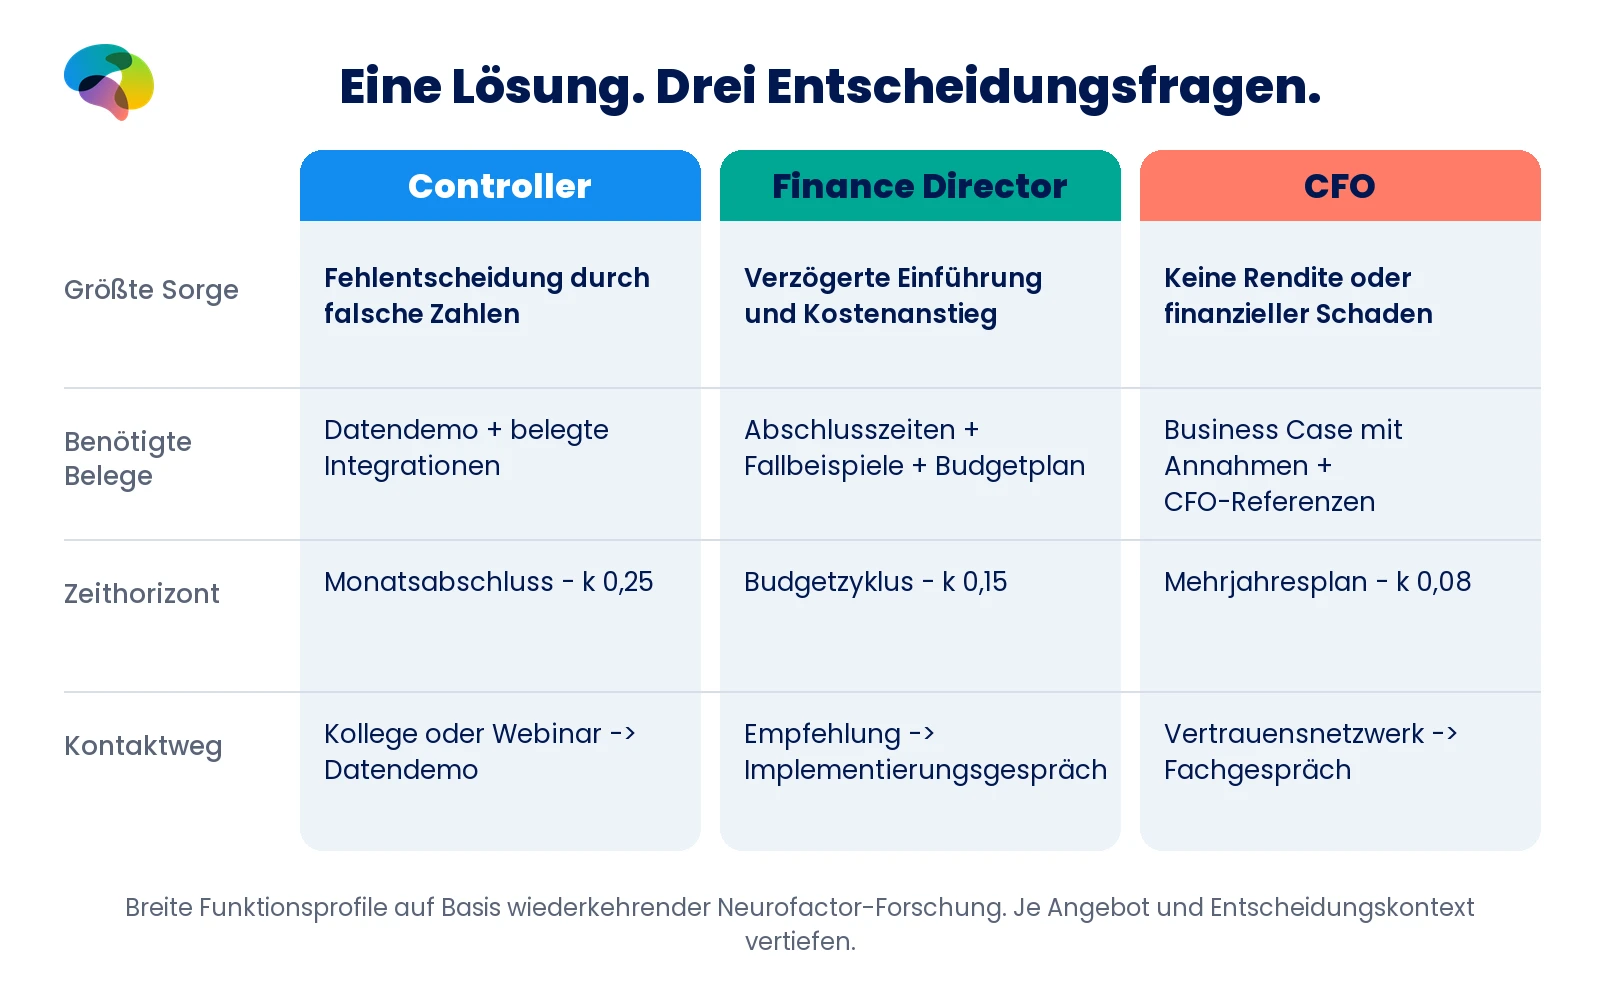
Diese Gegenüberstellung basiert auf den ursprünglichen Finance-Zielgruppenkarten: Probleme, Ängste, Einwände, gewünschtes Ergebnis, Nachweise und bevorzugte Kontaktwege. Die Inhalte sind redaktionell gekürzt, nicht neu erfunden.
Kernproblem
- Controller
- Manuelle Excel-Arbeit und wiederholte Datenbereinigung
- Finance Director
- Aufwendige Prozesse und hohe Personalkosten
- CFO
- Zu wenig zuverlässige, zeitnahe Finanzinformationen
Größte Sorge
- Controller
- Falsche Zahlen führen zu Fehlentscheidungen im Management
- Finance Director
- Verzögerte Einführung, steigende Kosten und fehlerhafte Zahlen
- CFO
- Investition rentiert sich nicht oder schafft finanziellen Schaden
Gewünschtes Ergebnis
- Controller
- Schneller Abschluss, mehr Zeit für Analysen
- Finance Director
- Verlässlicher Abschluss, schlanke Abläufe, kontrollierte Kosten
- CFO
- Finanzielle Steuerbarkeit, vertretbare Rendite, Stabilität
Benötigter Nachweis
- Controller
- Demo mit eigenen Daten, belegte Integrationen, Controller-Referenzen
- Finance Director
- Einsparungswerte, Abschlusszeiten, Branchenreferenzen
- CFO
- Transparenter Business Case, CFO-Referenzen, Zertifizierungen
Bevorzugter Weg
- Controller
- Webinar oder Controller-Kollege, dann Datendemo
- Finance Director
- Empfehlung, dann Demo und Implementierungsgespräch
- CFO
- Einführung über Steuerberater, Bank oder CFO-Kollegen, dann Fachgespräch
Entscheidungsbefugnis
- Controller
- Größere Investitionen meist nicht allein
- Finance Director
- Entscheidungen im Mandat, Abstimmung mit Geschäftsführung
- CFO
- Finanzielle Gesamtverantwortung und Rechenschaftspflicht
Dringlichkeit und Entscheidungsmacht wachsen nicht parallel
Der Controller erlebt das wiederkehrende Problem bei jedem Monatsabschluss. Jede manuelle Datei kostet Zeit und birgt Fehlerpotenzial. Als beispielhafte Kundenstimme nennt die Karte sinngemäß: 'Wenn ich damit zwei Tage im Monat spare, will ich es morgen.' Die zwei Tage sind eine illustrative Formulierung der Karte, kein gemessenes Produktergebnis.
Der Finance Director verantwortet dagegen ein Team und einen Prozess. Eine Lösung, die zwei Tage spart, aber monatelang die Einführung blockiert, verbessert nicht automatisch die Lage. Entscheidend ist, ob die Zahlen verlässlicher werden und das Team weniger Aufwand hat.
Der CFO betrachtet dieselbe Investition im Zusammenhang mit Kapital, Risiko, Compliance und Mehrjahresplanung. Dafür braucht es nicht bloß mehr Folien, sondern andere Belege. Ausgangspunkt ist das operative Problem, danach folgen Prozesswirkung und die finanziell tragfähige Begründung.
Controller: Der Nachweis beginnt bei den eigenen Daten
Laut Karte steht der Controller zwischen dem Informationsbedarf des Managements und den Möglichkeiten der Finanzsysteme. Ursachen sind unverbundene Systeme und Daten, die immer wieder bereinigt werden müssen. Die größte Angst ist kein fehlendes Zusatzfeature, sondern ein Zahlenfehler, der zu einer falschen Managemententscheidung führt.
Deshalb ist eine allgemeine ROI-Folie selten der beste erste Beleg. Zeigen Sie eine Demo mit sicher bereitgestellten eigenen Daten oder einem repräsentativen Testdatensatz. Machen Sie sichtbar, welche Schritte entfallen, wie Abstimmungen funktionieren, wie Ausnahmen erkannt werden und welche ERP-Schnittstellen tatsächlich bestehen. Fragen Sie nach dem Bericht, der jeden Monat besonders mühsam ist.
Der erste sinnvolle Schritt muss noch kein Vertrag sein. Eine klare Übersicht der verlorenen Zeit und der reduzierbaren Fehlerquellen hilft dem Controller dabei, das Thema intern weiterzubringen.
Finance Director: Ohne tragfähigen Einführungsplan ist Zeitgewinn wenig wert
Der Finance Director will Finanzprozesse kontrollieren, verlässliche Zahlen erhalten und die Auslastung des Teams steuern. Die Karte nennt ältere Systeme, fehlende Integrationen und zu viel Verarbeitungsaufwand. Typische Einwände sind konkret: Passt die Lösung zu unserer Umgebung? Was kostet die Einführung? Was passiert bei Verzögerungen?
Verkaufen Sie daher nicht nur den attraktiven Endzustand. Machen Sie den Weg überprüfbar: beteiligte Systeme, Folgen für den Monatsabschluss, interne Mitarbeit, Implementierungskosten und feste Zusagen. Zeigen Sie Vergleichswerte zu Abschlusszeiten oder Referenzen ähnlicher Systeme, sofern diese tatsächlich vorliegen.
Der Finance Director arbeitet außerdem innerhalb einer Budgetperiode und eines begrenzten Mandats. Eine Investition im eigenen Rahmen wird anders entschieden als ein Vorhaben, das zusätzlich die Geschäftsführung oder den CFO benötigt. Klären Sie den Entscheidungsweg vor dem Angebot.
CFO: Der Business Case muss einer Finanzprüfung standhalten
Für den CFO stehen laut Karte finanzielle Gesundheit, Unternehmenswert und Risikokontrolle im Mittelpunkt. Das größte Problem ist mangelnde zeitnahe, zuverlässige Information für die Steuerung. Hinzu kommen Anforderungen von Aufsicht, Banken und Berichterstattung. Besonders schwer wiegt die Angst vor einer unrentablen Investition oder einem Risiko, das dem Unternehmen finanziell schadet.
Eine Präsentation über gesparte Stunden ist deshalb unvollständig. Zeigen Sie die Gesamtkosten aus Lizenz, Implementierung, interner Kapazität, Betrieb und Migration sowie die Kosten des Nichtstuns. Trennen Sie nachgewiesene Ergebnisse von Annahmen. Zeigen Sie auch Szenarien, in denen Akzeptanz oder Integration langsamer ausfallen als geplant.
Die Quelle nennt Steuerberater, Banken und andere CFOs als mögliche vertrauenswürdige Einführungswege. Das ist kein allgemeingültiges Rezept für jede Person, aber ein guter Grund, Referenzen und unabhängige Glaubwürdigkeit früh einzuplanen.
BIS, BAS und k: eine Kategorie, drei Zeithorizonte
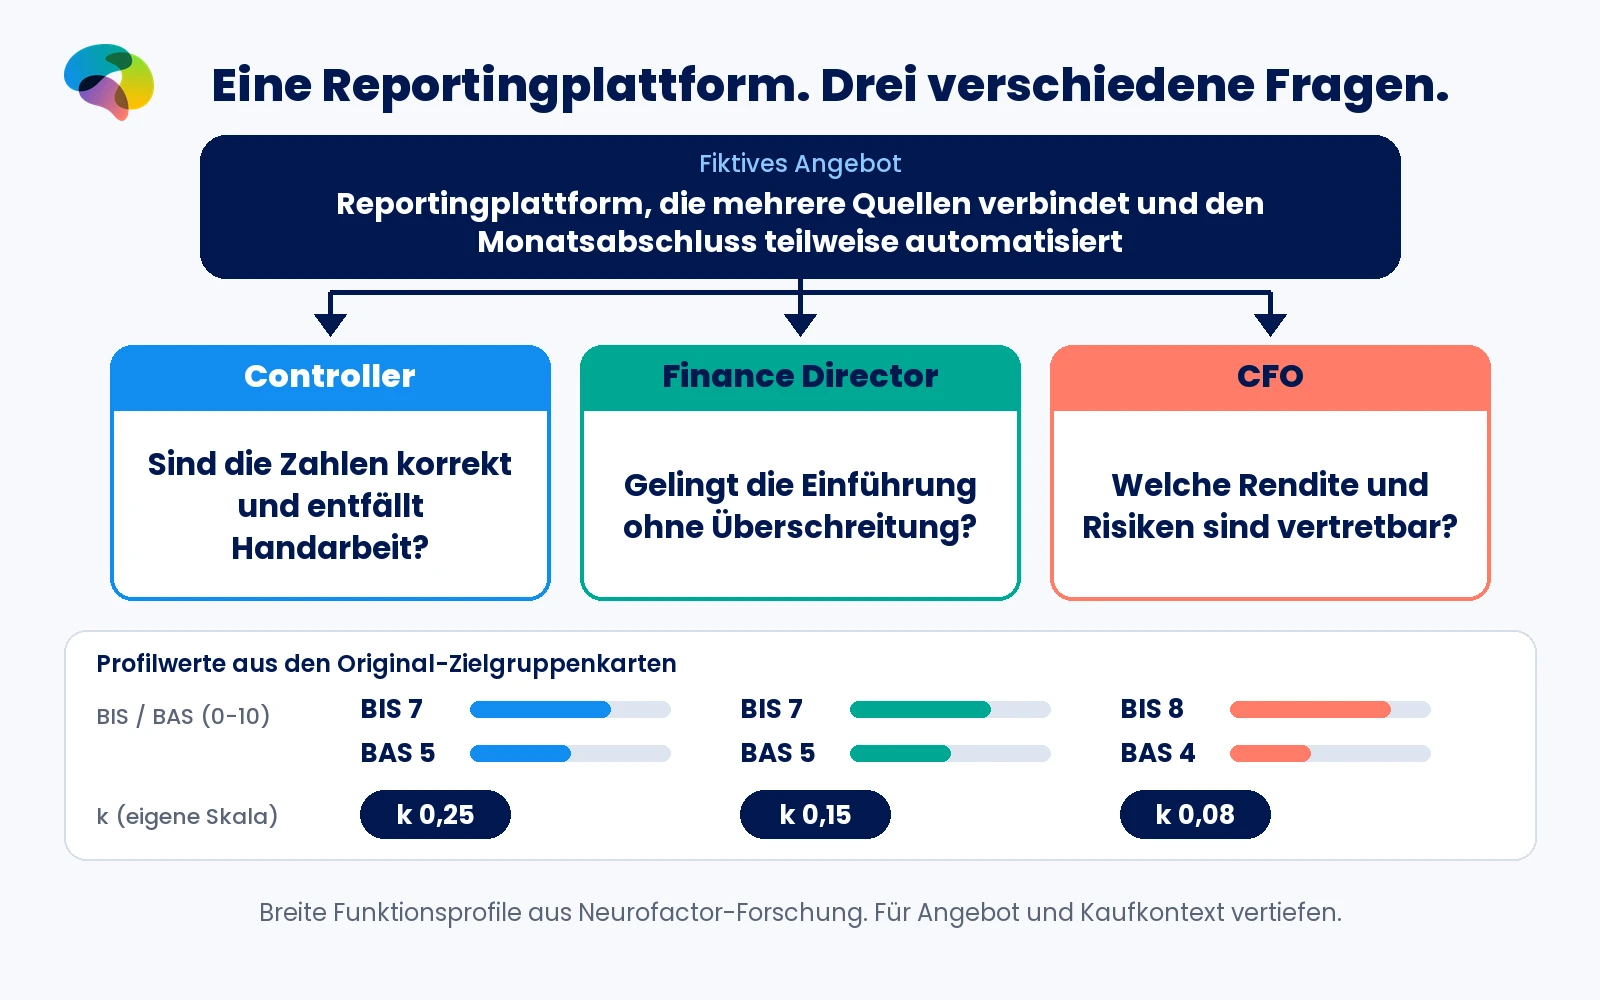
Die Zahlen stammen unmittelbar aus den Finance-Karten, Zeilen 44-46. BIS und BAS haben jeweils eine Skala von 0 bis 10. k ist ein eigener Parameter für die relative Gewichtung früher gegenüber späteren Ergebnissen. Er ist kein Prozentwert, keine Kaufwahrscheinlichkeit und keine individuelle Diagnose.
BIS (0-10)
- Controller
- 7
- Finance Director
- 7
- CFO
- 8
BAS (0-10)
- Controller
- 5
- Finance Director
- 5
- CFO
- 4
k (eigene Skala)
- Controller
- 0,25
- Finance Director
- 0,15
- CFO
- 0,08
Was k verändert, ist die Reihenfolge Ihrer Belege
Die Karten nennen k 0,25 für den Controller, 0,15 für den Finance Director und 0,08 für den CFO. Das passt zu unterschiedlichen Zeiträumen, in denen ein Ergebnis Bedeutung gewinnt: nächster Monatsabschluss, laufendes Budgetjahr und Mehrjahresplanung. Daraus lassen sich keine festen Kaufzeitpunkte ableiten. Bei akuter Liquiditätsgefährdung kann auch ein CFO sofort handeln.
Was sich ändern lässt, ist die Reihenfolge der Argumente. Beim Controller beginnen Sie mit dem nächsten Abschluss. Beim Finance Director stehen Budget, Umsetzung und Prozess-KPIs im Vordergrund. Beim CFO folgen erst Gesamtwert, Annahmen und Risikoszenarien, bevor operative Details vertieft werden.
Ein höherer BIS-Wert bedeutet auch nicht einfach Veränderungsablehnung. Die zu vermeidenden Folgen unterscheiden sich: falsche Zahlen beim Controller, Projektüberschreitung beim Finance Director und umfassender finanzieller Schaden beim CFO.
Eine Reportingplattform, drei unterschiedliche Fragen
Stellen Sie sich eine Plattform vor, die Reports aus mehreren Systemen bündelt und den Monatsabschluss teilweise automatisiert. Das ist ein fiktives Verkaufsszenario, kein dokumentierter Neurofactor-Kundenfall und kein EEG-Befund.
Der Controller fragt: 'Kann ich Abstimmungen und Ausnahmen schneller bearbeiten und die Zahlen weiterhin prüfen?' Der Finance Director fragt: 'Was kostet die Einführung, bleibt der Abschluss planbar und entlastet die Lösung mein Team?' Der CFO möchte wissen: 'Welche Rendite liefert die gesamte Vertragslaufzeit, welche Risiken sind abgesichert und wie zuverlässig werden die Steuerungsinformationen?'
Dasselbe Produkt löst drei andere Entscheidungsfragen aus. Wenn Sie allen dieselbe Demo und denselben Einsparungsclaim schicken, fehlt genau das, was die Zielgruppenkarte unterscheidet. Die Kernleistung bleibt gleich; Nachweise und nächste Schritte ändern sich.
So bauen Sie einen Finance-Business-Case, der intern weiterkommt
Behandeln Sie den Kauf als Folge miteinander verbundener Entscheidungen. Jede Rolle braucht genug Informationen für die eigene Verantwortung und die nächste interne Übergabe.
- Erfassen Sie mit dem Controller Dateien, Korrekturen und Prüfungen, die Zeit kosten oder Unsicherheit schaffen.
- Testen Sie mit sicher bereitgestellten oder anonymisierten Daten. Unterscheiden Sie nachgewiesene Zeitersparnis von erwarteten künftigen Effekten.
- Übersetzen Sie die Ergebnisse für den Finance Director in Schnittstellen, Personaleinsatz, Einführungsplan, Kosten und Sicherheit des Monatsabschlusses.
- Erstellen Sie für den CFO einen transparenten Business Case mit Gesamtbetriebskosten, Annahmen, Risiko, Alternativen und Szenario bei schwacher Nutzung.
- Klären Sie Budget und Freigabekompetenz ausdrücklich. Der Controller ist nicht automatisch für eine größere Investition zeichnungsberechtigt.
- Berücksichtigen Sie den Kontaktweg: praxisnahe Demo für Controller, Empfehlung und Implementierungsgespräch für Finance Directors, glaubwürdige Einführung und nachvollziehbare Zahlen für CFOs.
Drei Gesprächseinstiege für dasselbe Angebot
Diese Formulierungen sind redaktionelle Vorschläge aus den Sprachankern der Karten, keine im Feldversuch gemessenen Präferenzen.
- Controller: 'Wie viele manuelle Abstimmungen liegen monatlich zwischen Ihren Quelldaten und dem Bericht für das Management?'
- Finance Director: 'Was würde sich ändern, wenn der Monatsabschluss verlässlicher wird, ohne Team oder Budget zusätzlich zu belasten?'
- CFO: 'Welche Annahmen zeigen, dass diese Investition den Finanzüberblick verbessert und eine vertretbare Rendite erzielt?'
- Interne Übergabe: 'Der Test zeigt, welche manuellen Schritte entfallen; jetzt prüfen wir Einführungsrisiko, Gesamtkosten und Governance.'
Machen Sie Ihren internen Unterstützer nicht zum unbezahlten Verkäufer
Ein interner Fürsprecher kann den Kauf voranbringen. Allerdings hat der Controller laut Karte begrenzte Entscheidungsbefugnis und viel laufende Arbeit. Wer ihm ein umfangreiches internes Verkaufsdossier auflädt, verursacht zusätzliche Arbeit bei genau der Person, die entlastet werden soll.
Halten Sie die Übergabe schlank: eine Seite über das Problem, das Testergebnis, notwendige Integrationen, Auswirkungen der Einführung und offene Fragen. Binden Sie danach den Finance Director in Kosten und Umsetzung ein. Erst wenn diese Grundlagen belastbar sind, wird die Entscheidung auf CFO-Ebene sinnvoll.
Manchmal ist der CFO von Beginn an beteiligt; manchmal entscheidet der Finance Director im eigenen Mandat. Die Karten zeigen typische Anforderungen, aber kein für jedes Unternehmen gültiges Organigramm.
Vom breiten Financeprofil zum tatsächlichen Käufer
Diese Funktionsprofile stützen sich auf wiederkehrende Muster aus Neurofactor-Untersuchungen über mehrere Jahre mit diesen und vergleichbaren Zielgruppen. Sie sind fundierte, breite Funktionsprofile, keine Vorhersage für jede einzelne Person in der Rolle CFO, Finance Director oder Controller. Branche, Unternehmensgröße, Preis, Produkt oder Dienstleistung, vorhandene Systeme und konkrete Entscheidungssituation beeinflussen, welche Assoziationen, Risiken und Nachweise wichtig sind.
Das breite Profil ist der Ausgangspunkt, nicht die fertige Zielgruppenstrategie. Mithilfe einer Zielgruppenkarte und Assoziationskarte lässt sich für das konkrete Angebot prüfen, was Menschen damit verbinden, wer den Handlungsdruck spürt, wer die Entscheidung tragen kann und welche Belege überzeugen. BIS, BAS und k beschreiben Profildimensionen, keine individuelle Diagnose, EEG-Messung oder gemessene Kaufwahrscheinlichkeit. In kleinen Unternehmen können Funktionen zusammenfallen, in großen Organisationen können Einkauf, IT und Risikomanagement beteiligt sein.
Möchten Sie wissen, wie Controller, Finance Directors oder CFOs Ihr Produkt oder Ihre Dienstleistung sehen? Kontaktieren Sie Neurofactor und lassen Sie das breite Profil auf Ihr Angebot übertragen.
LinkedIn: Formulieren Sie die Frage, die jede Rolle verantwortet
Die drei Rollen sollten auf LinkedIn nicht mit einer generischen Botschaft über 'Finance-Transformation' angesprochen werden. Für Controller sind Monatsabschluss, Abstimmungen und Analysen unmittelbar relevant. Finance Directors interessieren sich für Budget, Teamkapazität, Integration und Prozesszuverlässigkeit. Der CFO braucht präzise Analysen zu Rendite, Cashflow, Compliance und finanzieller Risikolage.
Die Quellkarten nennen außerdem unterschiedliche Wege: Fachwebinar oder Kollege und dann Datendemo für Controller; Empfehlung aus dem beruflichen Umfeld und Implementierungsgespräch für Finance Directors; eine vertrauenswürdige Einführung im Finanznetzwerk für CFOs. Das sind Präferenzen aus den Karten, keine gemessenen LinkedIn-Conversion-Raten.
Ändern Sie daher nicht nur den Jobtitel in drei Anzeigen. Ändern Sie die Frage. Für zusätzliche Tiefe lesen Sie zu Nachweisen, Einwänden und Zeitpräferenz k.
Wenn Anwender, Problemträger und Budgetverantwortliche zusammenwirken
Nach positivem Feedback des Controllers direkt eine CFO-Präsentation anzubieten, klingt effizient. Die Karte spricht für einen sorgfältigeren Übergang: zuerst überprüfen, welche manuellen Aufgaben oder Fehlerquellen tatsächlich entfallen. Danach beurteilt der Finance Director die Umsetzbarkeit und das Budget. Erst anschließend geht der Fall an die richtige Freigabeebene.
Das beeinflusst auch die Leistungsbeschreibung. Für den Controller reduzieren Sie unnötige Handgriffe. Für den Finance Director schaffen Sie einen robusteren Prozess. Für den CFO entsteht eine finanziell begründbare Entscheidung. Ein Produkt muss drei Verantwortungsebenen erreichen.
Die vertiefenden Artikel CFO versus Controller und CFO versus Finance Director behandeln die Übergänge getrennt.
Die Person mit dem dringendsten Problem unterschreibt nicht immer
Finance kauft Zeitersparnis, Effizienz und Rendite nicht als drei unabhängige Produkte. Der Controller sieht den fehleranfälligen Arbeitsschritt, der Finance Director den stabil laufenden Prozess und der CFO das Kapital und Risiko, das verantwortet werden muss.
Wer nur den Controller begeistert, hat noch keinen genehmigten Business Case. Wer ausschließlich mit dem CFO spricht, übersieht womöglich das tägliche Problem, das die Rechnung glaubwürdig macht. Eine starke Finance-Argumentation beginnt bei echter Arbeit und endet auf der Ebene, auf der die Investition erklärt und verantwortet werden kann.
Begriffe
- Controller
- Finanzfachkraft für Berichte, Forecasts, Budgets und Analysen, die größere Investitionen meist vorbereitet oder beeinflusst.
- Finance Director
- Finanzleitung mit Verantwortung für Abläufe, Team und Budget sowie Entscheidungen innerhalb eines festgelegten Mandats.
- CFO
- Chief Financial Officer: Gesamtverantwortung für finanzielle Gesundheit, Kapital, Risiken und Rechenschaft gegenüber Führung und Eigentümern.
- BIS
- Behavioral Inhibition System: innerhalb des Profilmodells die Gewichtung möglicher negativer Folgen auf einer Skala von 0 bis 10.
- BAS
- Behavioral Activation System: innerhalb des Profilmodells die Orientierung an attraktiven Ergebnissen auf einer Skala von 0 bis 10.
- Delay-Discount-Rate (k)
- Parameter für die relative Abwertung späterer gegenüber früheren Ergebnissen; kein Prozentsatz und keine Kaufwahrscheinlichkeit.
- Entscheidungsmandat
- Formale Befugnis, Ausgaben innerhalb von Budget- und Verantwortungsgrenzen zu genehmigen.
- Nachweisbedarf
- Daten, Demos und Referenzen, die ein Angebot für die jeweilige Verantwortung glaubwürdig machen.
- Zielgruppenkarte
- Strukturierte Darstellung von Problemen, Motiven, Ängsten, Einwänden und bevorzugten Wegen einer Zielgruppe.
- Assoziationskarte
- Untersuchung der Bedeutungen und Assoziationen, die eine Zielgruppe mit einem konkreten Angebot verbindet.
Häufig gestellte Fragen
Wie verkauft man an Finance, wenn der Controller kein Budgetmandat hat?
Der Controller hilft dabei, Problem und Nutzen nachzuweisen. Der Finance Director prüft Umsetzung und Budget, der CFO die finanzielle Verantwortung, soweit erforderlich.
Was unterscheidet CFO und Finance Director?
Der CFO verantwortet Gesamtwert, Kapital und Risiko. Der Finance Director achtet im breiten Profil besonders auf verlässliche Abläufe, Effizienz des Teams und eine budgetgerechte Einführung.
Welche Nachweise braucht ein Controller?
Die Quellkarte nennt vor allem eine Demo mit eigenen Daten, belegte Integrationen und Referenzen anderer Controller. Wichtig ist ein tatsächlich vereinfachter Monatsabschluss.
Warum hat der CFO k 0,08 und der Controller k 0,25?
Das breite Profil beschreibt beim CFO eine stärkere Mehrjahresorientierung und beim Controller ein höheres relatives Gewicht früher Ergebnisse. Ein fester Kaufzeitpunkt lässt sich daraus nicht ablesen.
Wen sollte man zuerst ansprechen - CFO oder Finance Director?
Das hängt von Aufbau und Mandat des Unternehmens ab. Klären Sie zuerst das konkrete Problem, die Einführungsverantwortung und die Freigabekompetenz.
Gelten diese Profile für alle Menschen im Finanzbereich?
Nein. Es handelt sich um fundierte, breite Funktionsprofile aus wiederkehrender Neurofactor-Forschung. Für Produkt, Preis, Branche und Entscheidungssituation sind Zielgruppen- und Assoziationskarte nötig.
Quellen
- 1.Behavioral Inhibition, Behavioral Activation, and Affective Responses to Impending Reward and Punishment: The BIS/BAS Scales - Carver & White / Journal of Personality and Social Psychology (1994)
- 2.Time Discounting and Time Preference: A Critical Review - Frederick, Loewenstein & O'Donoghue / Journal of Economic Literature (2002)
Verwandte Themen
Geprüft von: Martijn den Otter · Zuletzt geprüft: 9.10.2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →