
CFO versus Finance Director: Wann wird finanzieller Nachweis strategisch relevant?
Ein Finance Director möchte wissen, ob eine neue Lösung innerhalb des Budgets eingeführt werden kann und das Reporting zuverlässig bleibt. Ein CFO will zusätzlich wissen, ob sich die Investition rechnet und welche finanziellen Risiken sie mit sich bringt. Ein guter Implementierungsnachweis ist deshalb noch kein überzeugender Investitionsnachweis.
Dieser Artikel vergleicht die ursprünglichen Neurofactor-Funktionsprofile und zeigt, wie Sie aus einer Lösung zwei aufeinander abgestimmte Ebenen der Beweisführung machen.
Ein guter Business Case überzeugt nicht automatisch den CFO
Ein Finance Director prüft eine Lösung, die den Monatsabschluss automatisieren soll. Die Schnittstellen sind grundsätzlich geklärt, das Projekt scheint in den Jahreshaushalt zu passen und weniger manuelle Arbeit ist plausibel. Aus seiner Sicht gibt es gute Gründe, die Einführung konkret zu planen.
Dann erhält der CFO dieselben Unterlagen. Seine Fragen setzen an einer anderen Stelle an: Was passiert, wenn die Einführung länger dauert, die erwartete Einsparung ausbleibt oder das Unternehmen Kapital bindet, das an anderer Stelle einen höheren Nutzen schaffen könnte? Eine sinnvolle Prozessverbesserung ist noch keine ausreichend begründete Investitionsentscheidung.
Deshalb reicht es nicht, dieselbe Präsentation nur mit mehr Zahlen zu versehen. Sie brauchen zwei Ebenen: den Nachweis, dass die Finance-Prozesse besser funktionieren werden, und den Nachweis, dass die Investition für das gesamte Unternehmen wirtschaftlich und verantwortbar ist.
Zwei Finance-Funktionen und unterschiedliche Anforderungen an Belege
| Dimension | Finance Director | CFO |
|---|---|---|
| Verantwortung | Planung, Budgets, Reporting, Finanzprozesse und Führung des Finance-Teams | Finanzielle Gesundheit, Kapital, Risiken, Compliance und Rechenschaft |
| Größtes Problem | Aufwendige Prozesse und Systeme binden zu viel Zeit und Personal | Zu wenig verlässliche, aktuelle Informationen zur finanziellen Steuerung |
| Ursache | Veraltete Systeme, fehlende Schnittstellen, viel operative Datenverarbeitung | Fragmentierte Systeme und Gesellschaften, manuelles Reporting |
| Emotionale Belastung | Mit veralteten Mitteln ständig hinterherlaufen | Sorge vor einer kaum noch korrigierbaren finanziellen Überraschung |
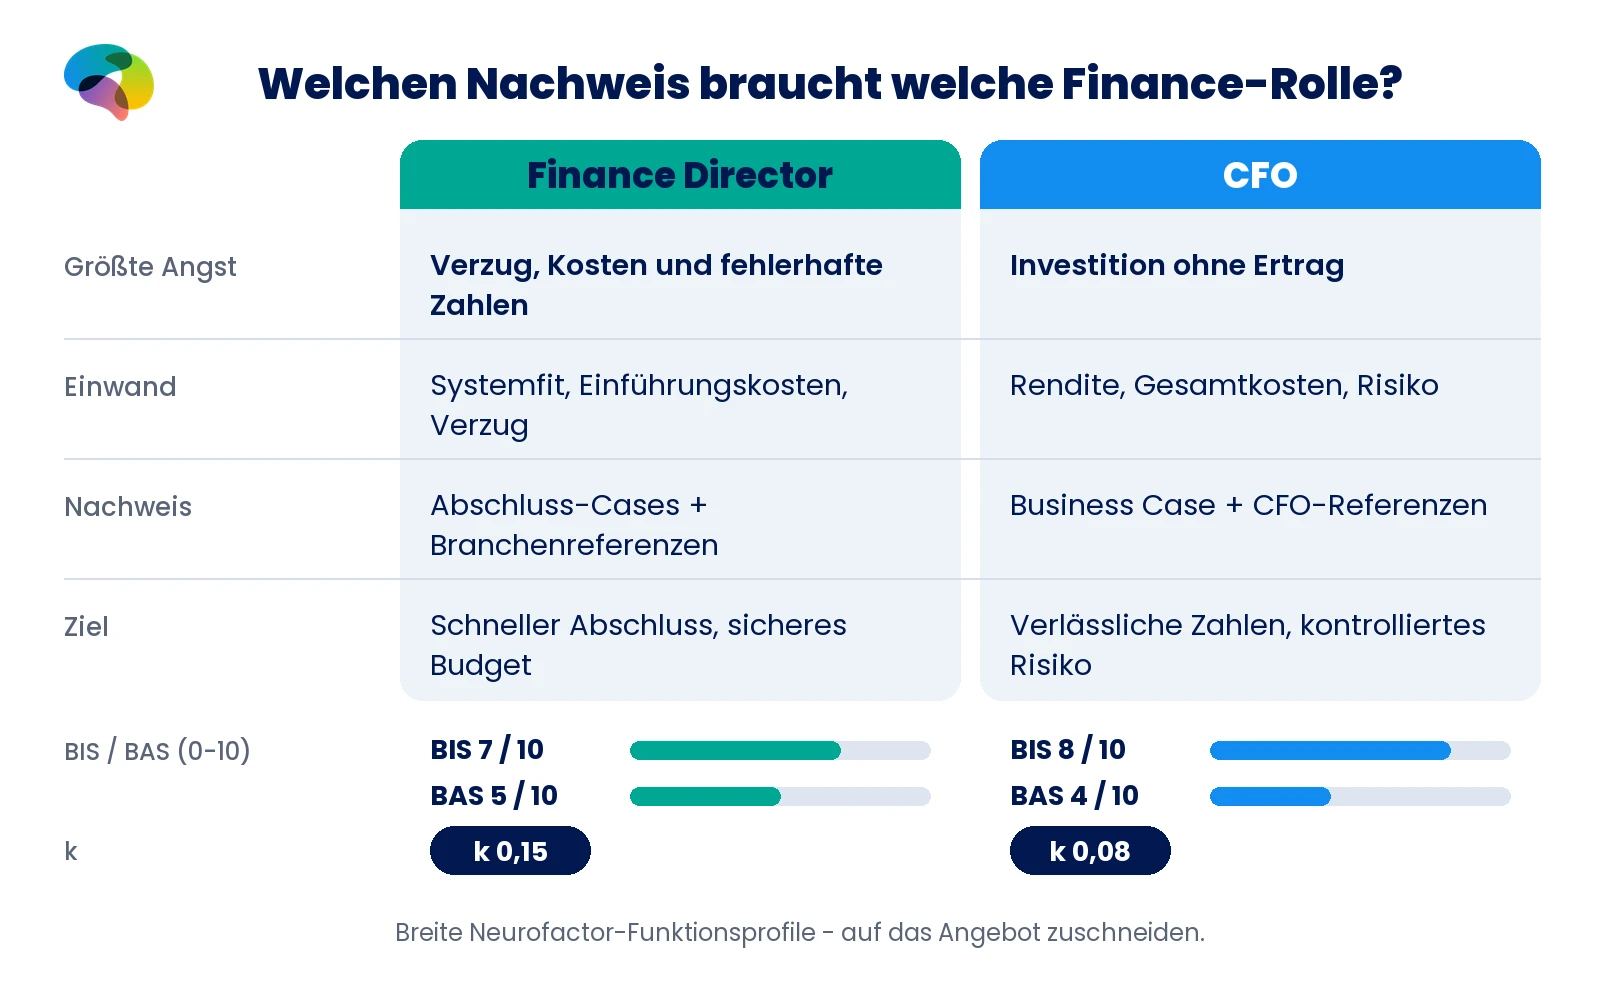
| Größte Angst | Die Einführung verzögert sich, Kosten steigen und Zahlen stimmen nicht mehr | Die Investition bringt keinen Ertrag oder schädigt das Unternehmen finanziell |
| Einwände | Systemanbindung, Implementierungskosten und Projektverzögerung | Rendite, Gesamtkosten, Risiko und tatsächliche Notwendigkeit |
| Erwarteter Nachweis | Cases zu Zeit- und Kosteneinsparung, Branchenreferenzen auf Finance-Director-Ebene | Bezifferter Business Case mit Annahmen, CFO-Referenzen und relevanten Zertifizierungen |
| Zielbild | Reibungslose Finance-Prozesse, schneller Abschluss, kontrollierte Kosten | Rechtzeitige verlässliche Zahlen, beherrschte Risiken und finanzielle Stabilität |
| Bevorzugter Kontakt | Empfehlung durch andere Finance-Leiter oder Steuerberater, danach Demo und Implementierungsgespräch | Einführung durch Wirtschaftsprüfer, Bank oder CFO-Kollegen, danach fundiertes Business-Case-Gespräch |
Der Unterschied liegt im Risiko, das beide vermeiden müssen
Das wichtigste Problem des Finance Directors laut Zielgruppenkarte: Finanzprozesse und Systeme sind zu arbeitsintensiv und beanspruchen zu viel Personal. Gleichzeitig sind qualifizierte Fachkräfte knapp und teuer. Eine Verbesserung ist willkommen. Sie darf aber keine zusätzliche Belastung auslösen und das Rechnungswesen während der Einführung nicht destabilisieren.
Der CFO beurteilt eine größere finanzielle Verantwortung. Auch er benötigt verlässliche, zeitnahe Zahlen. Die schwerwiegendste Befürchtung ist jedoch eine Investition ohne ausreichenden Ertrag oder ein Risiko mit finanziellen Folgen für die Organisation. Dazu kommt die Rechenschaft gegenüber Geschäftsführung, Anteilseignern, Banken oder Aufsicht.
Daraus folgen zwei Kaufentscheidungen. Der Finance Director fragt, ob die Verbesserung zuverlässig und innerhalb der bestehenden Rahmenbedingungen umgesetzt werden kann. Der CFO fragt, warum gerade dieses Vorhaben den Einsatz von Kapital und die Übernahme der Risiken rechtfertigt.
Der Finance Director will Kontrolle über die Umsetzung behalten
Die ursprüngliche Karte nennt veraltete Systeme, fehlende Schnittstellen und Teams, die überwiegend mit Verarbeitung statt Analyse beschäftigt sind. Einzelne Tools, zusätzliche befristete Kräfte oder Outsourcing ohne ausreichende Kontrolle haben dieses Problem im breiten Profil nicht dauerhaft gelöst. Eine typische Fehleinschätzung besteht darin, dass neue Software automatisch bessere Prozesse schafft.
Genau deshalb ist eine schöne Demonstration allein kein ausreichender Beleg. Der Finance Director möchte wissen, welche ERP-Schnittstellen tatsächlich vorhanden sind, wer die Datenmigration verantwortet, wie Ausnahmen bearbeitet werden und wie stark das Finance-Team während des Projekts eingebunden sein muss. Die Karte benennt einen praktischen Ablauf, eine klare Planung und transparente beziehungsweise feste Implementierungskosten.
Was geschieht, wenn der Termin verschoben wird? Muss die alte Berichterstattung parallel weiterlaufen? Wie wird ein fehlerhafter erster Monatsabschluss vermieden? Diese Fragen sind sinnvolle Beispiele für ein Verkaufsgespräch, keine wörtlichen Zitate aus der Forschung.
Der CFO bewertet dieselbe Lösung als Kapitalentscheidung
Der CFO möchte nicht nur effizientere Finanzprozesse. Er braucht eine verlässliche Grundlage für Steuerung, Risikobegrenzung und die Finanzierung der Unternehmensstrategie. Laut Karte zählen Ertrag pro investiertem Euro, Compliance sowie die Position gegenüber Anteilseignern und Banken.
Die dokumentierten Einwände sind klar: Was ist der Ertrag, was kostet es insgesamt, welches Risiko entsteht und ist die Investition wirklich nötig? Die ursprünglichen Profile nennen auch Erfahrungen mit ausufernden ERP-Projekten und Kostensenkungen ohne nachhaltige Wirkung. Das spricht gegen einen Business Case, dessen Rendite zwar eindrucksvoll aussieht, dessen Annahmen aber nicht nachvollziehbar sind.
Zeigen Sie daher, welche Effekte bereits belegt sind, welche Werte geschätzt werden und welche Verbesserungen nicht seriös monetarisiert werden können. Ein realitätsnaher Vergleich mit Alternativen gehört dazu, einschließlich der Folgen, wenn man beim bisherigen Prozess bleibt.
Die ursprünglichen BIS-, BAS- und k-Werte
| Profilwert | Finance Director | CFO |
|---|---|---|
| BIS - Skala 0-10 | 7 - meidet Verzögerungen, Kostenüberschreitungen und Fehler | 8 - stark auf die Vermeidung finanzieller Risiken ausgerichtet |
| BAS - Skala 0-10 | 5 - Chancen durch Effizienz werden wahrgenommen | 4 - Chancen brauchen einen klaren wirtschaftlichen Ertrag |
| Delay-Discount-Rate k - eigene Skala | 0,15 - geringe Gegenwartspräferenz, Orientierung an Budgetzyklen | 0,08 - sehr geringe Gegenwartspräferenz, Orientierung an mehreren Geschäftsjahren |
Die Zahlen gehören zu breiten Neurofactor-Funktionsprofilen. Sie sind keine Kaufwahrscheinlichkeiten, keine individuellen Diagnosen und keine Vorhersage eines Entscheidungstermins. k darf nicht auf die BIS/BAS-Skala übertragen werden.
Ein niedrigerer k-Wert bedeutet nicht automatisch eine langsamere Entscheidung
In den ursprünglichen Profilen hat der Finance Director k 0,15 und der CFO k 0,08. Eine niedrigere Delay-Discount-Rate beschreibt, dass künftige Ergebnisse relativ weniger stark abgewertet werden. Die Zeitorientierung des Finance Directors ist stärker an Budgetzyklen gebunden. Der CFO betrachtet häufiger die Finanzlage über mehrere Geschäftsjahre hinweg.
Daraus dürfen Sie nicht ableiten, dass ein CFO grundsätzlich langsamer entscheidet. Liquiditätsprobleme oder kritische Compliance-Risiken können eine sofortige Entscheidung verlangen. Umgekehrt kann ein Finance Director ein sinnvoll erscheinendes Projekt verschieben, wenn der nächste Jahresabschluss gefährdet wäre. Die Parameter beschreiben eine breite Präferenz, nicht die Geschwindigkeit der Unterschrift.
Für die Kommunikation heißt das: Zeigen Sie dem Finance Director Übergangsplanung, Ressourcen und kurzfristig überprüfbare Meilensteine. Ergänze für den CFO die Gesamtkosten über die Laufzeit, finanzielle Szenarien, Risikowirkungen und den Wert auf längere Sicht.
Für den Finance Director muss die Verbesserung im Prozess sichtbar werden
Die Zielgruppenkarte verlangt Cases mit konkreten Einsparungen und Abschlusszeiten sowie Referenzen von Finance Directors aus derselben Branche. Zeigen Sie deshalb zuerst, wo heute manuelle Schritte, Korrekturen und Abstimmungen entstehen. Definiere anschließend, an welchen Ergebnissen eine Verbesserung tatsächlich festgestellt werden soll.
Die Implementierung gehört offen dazu. Nenne Systeme und Schnittstellen, Verantwortliche für Migration und Schulung, benötigte Teamkapazität und die Kosten. Berücksichtige auch Ausweichprozesse, falls der Übergang nicht reibungslos läuft. Das schafft eher Vertrauen als eine unrealistisch einfache Projektbeschreibung.
Der Finance Director muss seinen Kollegen erklären können, dass die Lösung nicht nur im Vertriebsgespräch funktioniert, sondern in der eigenen Organisation zuverlässig eingeführt werden kann. Ein nachvollziehbares Branchenbeispiel ist dafür besonders relevant.
Für den CFO muss die Investitionsrechnung nachvollziehbar werden
Die CFO-Karte nennt bezifferte Business Cases, Referenzen von CFOs und relevante Zertifizierungen. Das verschiebt die Beweisebene auf die gesamte Investition. Stellen Sie Lizenzkosten, Einführung, Migration, internen Personaleinsatz, laufenden Betrieb, Schulung und absehbare Risiken transparent zusammen.
Erarbeite ein Basisszenario und ein Szenario, in dem die Einführung nicht nach Plan verläuft. Unterscheide echte zahlungswirksame Einsparungen von frei gewordenen Arbeitsstunden und zusätzlichen qualitativen Verbesserungen. Eine Stunde weniger Bearbeitungsaufwand ist nicht automatisch eine entsprechende Auszahlungseinsparung.
Anschließend gehört die Rechnung in den strategischen Zusammenhang: Zuverlässigere Steuerungsinformationen, geringere operationelle Verletzlichkeit oder mehr Spielraum für andere Investitionen. Der CFO muss begründen können, warum dieses Vorhaben jetzt Vorrang verdient.
So übersetzen Sie operativen Nachweis in eine Investitionsentscheidung
- Ermitteln Sie zuerst den Finanzprozess, der am meisten Aufwand, Fehler oder verspätete Steuerungsinformationen verursacht.
- Erfasse mit dem Finance Director Ausgangswerte zu Dauer, Korrekturen, Schnittstellen und verfügbarer Projektkapazität.
- Prüfen Sie wichtige Versprechen in einer begrenzten Demonstration oder einem Pilotprojekt mit eindeutigen Kriterien.
- Erstelle für den CFO ein vollständiges Kostenmodell und trenne belegte Einsparungen von Annahmen und qualitativem Nutzen.
- Nimm Einführungsrisiken, Alternativen, Verantwortlichkeiten und ein plausibles Negativszenario auf.
- Vereinbare die passenden nächsten Entscheidungen: Implementierungsschritt mit dem Finance Director, Investitionspriorität mit dem CFO.
Der Übergang von Effizienz zu strategischem Wert gelingt nicht durch eine größere Behauptung. Er gelingt, wenn nachweisbare Prozessveränderungen transparent mit wirtschaftlichen Folgen verbunden werden.
Dieselbe Reporting-Lösung, aber zwei unterschiedliche Fragen
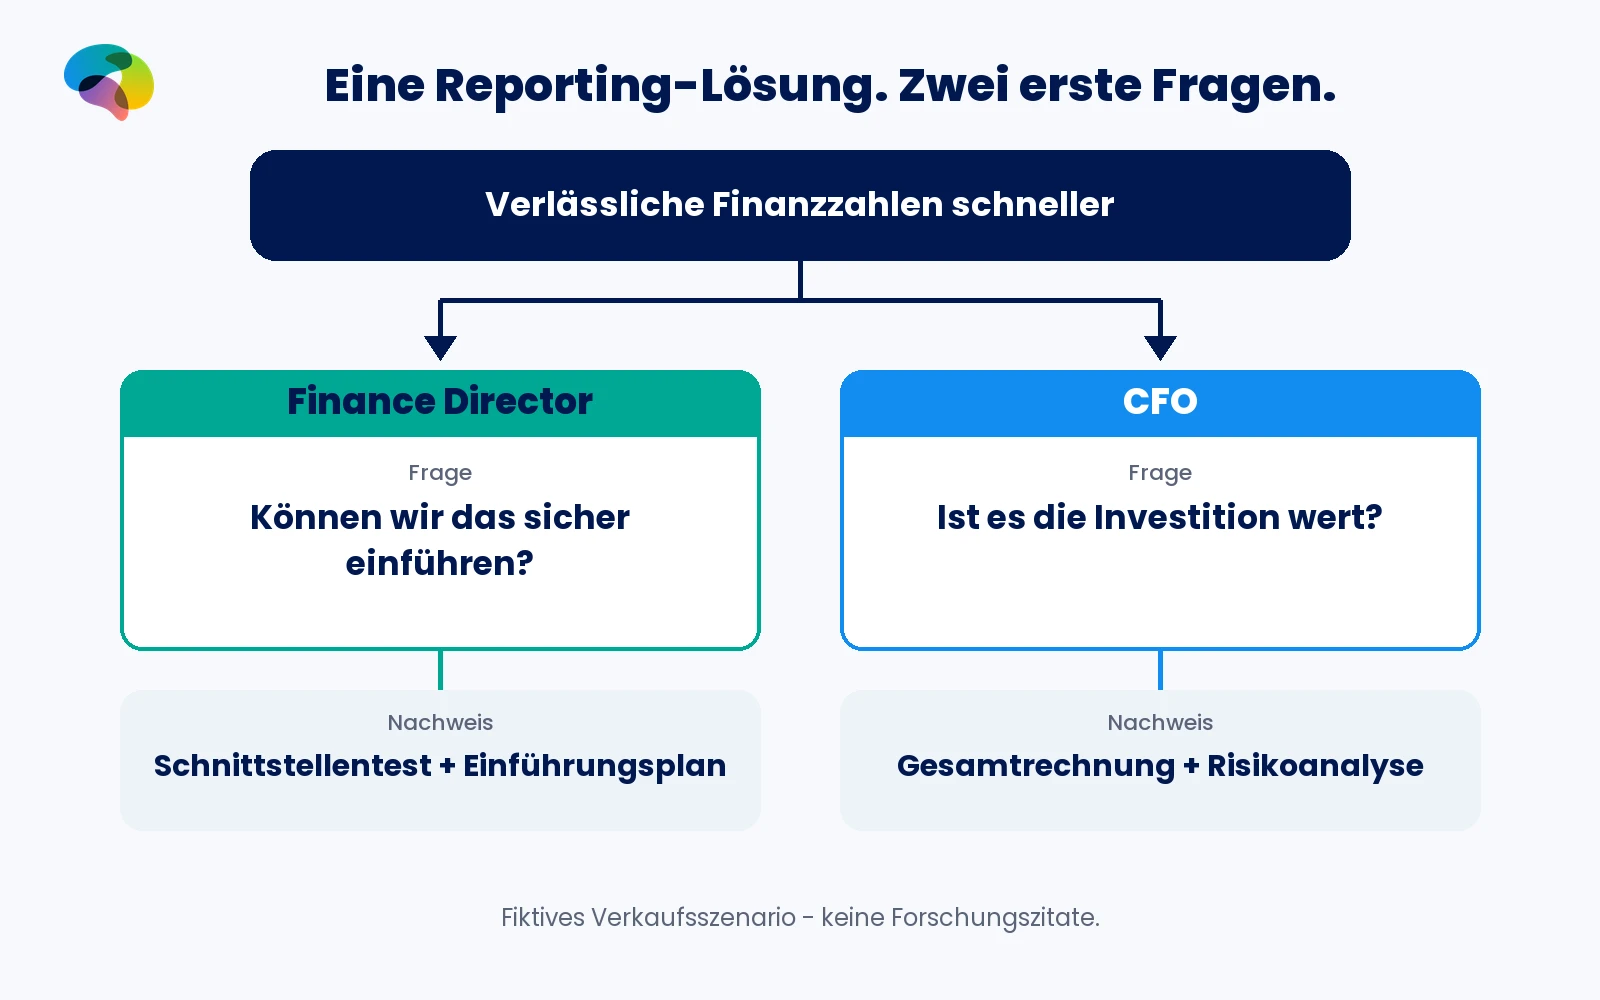
Fiktives Verkaufsszenario. Ein Anbieter entwickelt eine Plattform, die Informationen aus mehreren Finanzsystemen zusammenführt und Monatsberichte schneller bereitstellen soll. Das Versprechen lautet: "Verlässliche Finanzberichte schneller erstellen - mit weniger Handarbeit."
Der Finance Director fragt, ob die Lösung an das ERP angebunden werden kann, wie die Einführung in den Jahreshaushalt passt und ob der Monatsabschluss während der Migration zuverlässig bleibt. Er benötigt einen Schnittstellentest, einen begrenzten Implementierungsplan, Branchenbeispiele und eine klare Kostenvereinbarung.
Der CFO hört dieselbe Aussage und fragt nach den Gesamtkosten, dem belegbaren Nutzen, den vermiedenen Risiken und dem Grund, warum diese Investition wichtiger sein soll als andere Vorhaben. Dafür braucht er eine Rechnung mit Annahmen, Szenarien, Referenzen und Risikobewertung.
Die Technologie ist identisch. Anders ist das Risiko, für das die jeweilige Funktion verantwortlich ist.
Zwei Gesprächseinstiege für dasselbe Angebot
An einen Finance Director: "Wie viel Zeit verwendet Ihr Team derzeit für das Zusammenführen und Prüfen von Finanzdaten? Ich kann zeigen, wie wir Schnittstellen, Monatsabschluss und Implementierung in einer vergleichbaren Umgebung planen, einschließlich Aufwand und Kosten."
An einen CFO: "Schnellere Finanzinformationen sind nur dann eine sinnvolle Investition, wenn Kosten und Risiken vertretbar sind. Ich zeige gern, wie wir den Gesamtnutzen, die Annahmen und den finanziellen Risikorahmen transparent bewerten."
Diese Formulierungen sind redaktionelle Beispiele. Sie sind weder dokumentierte Aussagen von Forschungsteilnehmern noch ein Versprechen auf eine bestimmte Reaktion.
Die Funktionsbezeichnung entscheidet nicht allein über das Mandat
Häufig bereitet der Finance Director ein Projekt vor, während der CFO größere Investitionen freigibt. In anderen Organisationen verfügt der Finance Director eines Geschäftsbereichs über ein eigenes Budget. Es gibt auch CFOs, die sich unmittelbar um Implementierungsdetails kümmern. Die reale Einkaufs- und Entscheidungseinheit muss also geprüft werden.
Fragen Sie, wer den operativen Nachteil erlebt, wer die Einführung leitet, wer den Finanzrahmen festlegt und wer die Entscheidung formell freigibt. Einzelne Personen können mehrere Rollen gleichzeitig ausfüllen.
Erstelle dann eine gemeinsame Unterlage mit zwei Zugängen. Beim Finance Director stehen Systemfit, Ressourcen und Terminplan im Vordergrund. Beim CFO stehen Gesamtkosten, Opportunitätskosten, Risiken und Wertbeitrag im Mittelpunkt. So arbeiten beide mit denselben Fakten, aber erhalten Antworten auf ihre eigene Entscheidungsfrage.
Fundierte Funktionsprofile sind noch kein individuelles Käuferprofil
Diese Profile beruhen auf wiederkehrenden Mustern aus Untersuchungen, die Neurofactor über mehrere Jahre mit diesen und vergleichbaren Zielgruppen durchgeführt hat. Sie bilden damit eine fundierte, breite Grundlage für B2B-Kommunikation und Vertrieb.
Es bleiben verallgemeinerte Funktionsprofile. Branche, Unternehmensgröße, Preis, Produkt oder Dienstleistung, konkrete Positionierung und Entscheidungskontext können ihre Ausprägung verändern. In kleineren Betrieben steht ein CFO oft näher an der Umsetzung; in größeren Organisationen kann ein Finance Director umfassende Entscheidungskompetenzen haben. Die Werte erlauben keine individuelle Diagnose oder Kaufprognose.
Für eine konkrete Prognose- und Vertriebsrelevanz verbinden wir das breite Profil mit Ihrem Angebot. Eine Zielgruppenkarte und eine Assoziationskarte helfen dabei zu verstehen, welche Bedeutungen, Einwände und Belege bei Ihrem Produkt oder Ihrer Dienstleistung tatsächlich wichtig werden.
Möchten Sie wissen, wie Finance Directors und CFOs Ihr Produkt oder Ihre Dienstleistung sehen? Kontaktieren Sie Neurofactor und lassen Sie das breite Profil auf Ihr Angebot übertragen.
So wird aus einem breiten Profil Ihre konkrete Finance-Zielgruppe
- Klären Sie, ob Sie an einen CFO, Finance Director oder eine gemeinsame Entscheidungsgruppe verkaufen und wie das Mandat verteilt ist.
- Untersuche mit dem Nachweisprofil und der Einwandanalyse, welche Risiken für Ihre Lösung relevant sind.
- Analysieren Sie anhand einer Assoziationskarte, wie Begriffe wie Automatisierung, Kontrolle, Einsparung und Risiko mit Ihrem Angebot verknüpft werden.
- Formulieren Sie für den Finance Director eine überprüfbare Implementierungszusage und für den CFO einen nachvollziehbaren Investitionsrahmen.
- Verwende dieselben Fakten, aber passe Reihenfolge und Gewichtung der Nachweise an die jeweiligen Verantwortlichkeiten an.
Hintergrund zu den Profilwerten finden Sie bei BIS, BAS und der Delay-Discount-Rate. Verwandte Beiträge sind die Finance-Zielgruppenübersicht und CFO versus Controller.
Dieselbe Investition braucht zwei Arten von Belegen
Für den Finance Director ist eine Investition attraktiv, wenn sie nachweisbar effizientere Finanzprozesse schafft, ohne die Umsetzung und das Budget zu gefährden. Für den CFO muss dieselbe Investition zusätzlich den Kapitaleinsatz, die finanzielle Risikolage und den längerfristigen Wertbeitrag rechtfertigen.
Ein funktionierender Prozess ist noch kein strategischer Business Case. Eine überzeugende Renditerechnung ohne realistischen Implementierungsweg schafft umgekehrt kein Vertrauen in die Umsetzung.
Überzeugende Finance-Kommunikation beweist zugleich, dass die Veränderung funktioniert und dass sie sich lohnt.
Lesen Sie auch Verkaufen an Finance für den Gesamtüberblick und CFO versus Controller für den Übergang zwischen Anwender und Entscheider.
Begriffe
- Finance Director
- Finanzverantwortlicher für Planung, Budget, Reporting, Finanzprozesse und das Finance-Team.
- CFO
- Chief Financial Officer; verantwortlich für finanzielle Unternehmensführung, Kapitaleinsatz, Risiken und Rechenschaft.
- BIS
- Behavioral Inhibition System: in diesem Profilmodell ein Wert von 0 bis 10 für die Sensibilität gegenüber möglichen negativen Folgen.
- BAS
- Behavioral Activation System: in diesem Profilmodell ein Wert von 0 bis 10 für die Sensibilität gegenüber Chancen und erwarteten Vorteilen.
- Delay-Discount-Rate (k)
- Parameter für die relative Abwertung späterer Vorteile; keine Kaufwahrscheinlichkeit oder Dauer bis zur Entscheidung.
- Gesamtkosten
- Alle relevanten Aufwendungen für Anschaffung, Einführung, Betrieb, Wartung und absehbare Risiken.
- Nachweisbedarf
- Die Art von Belegen, die eine konkrete Entscheidung plausibel und verantwortbar machen.
- Zielgruppenkarte
- Strukturierte Darstellung entscheidungsrelevanter Zielgruppenmerkmale mit Bezug auf ein Angebot.
- Assoziationskarte
- Forschungsbasierte Darstellung, welche Bedeutungen die Zielgruppe mit Produkt, Marke, Dienstleistung oder Thema verbindet.
- Strategischer Business Case
- Nachvollziehbare Abwägung von Nutzen, Gesamtkosten, Risiken, Alternativen und strategischen Zielen.
Häufig gestellte Fragen
Was unterscheidet das Kaufverhalten eines CFO von dem eines Finance Directors?
Der Finance Director achtet besonders auf Systemfit, Implementierung, Prozesseffizienz und Budget. Der CFO betrachtet zusätzlich den Gesamtertrag, finanzielle Risiken und die längerfristigen Folgen für die Organisation.
Warum überzeugen Einsparungszahlen einen CFO nicht automatisch?
Eine Prozessersparnis bildet nur einen Teil der Investition ab. Der CFO benötigt auch Gesamtkosten, offene Annahmen, Risiken, Alternativen und die strategische Priorität.
Welche Nachweise braucht ein Finance Director?
Die ursprüngliche Zielgruppenkarte nennt Fälle mit messbaren Einsparungen, verkürzten Abschlusszeiten, Branchenreferenzen und einem klaren Implementierungsplan mit transparenten Kosten.
Welche Nachweise erwartet ein CFO?
Ein bezifferter Business Case mit nachvollziehbaren Annahmen, CFO-Referenzen, relevanten Zertifizierungen sowie einer vollständigen Betrachtung von Kosten und Risiken.
Was bedeuten BIS 8 und k 0,08 für einen einzelnen CFO?
Diese Werte beschreiben ein breites Funktionsprofil, keine einzelne Person. BIS 8 verweist im Profil auf hohe Sensibilität für finanzielle Risiken; k 0,08 auf eine geringere Abwertung künftiger Ergebnisse. Daraus folgt keine individuelle Kaufprognose.
Wie passe ich die Funktionsprofile auf mein Produkt an?
Verbinden Sie die fundierten allgemeinen Profile mit einer konkreten Zielgruppenkarte und Assoziationskarte. So werden die relevanten Einwände, Bedeutungen und Nachweise für Ihr Angebot sichtbar.
Quellen
- 1.202609 - LinkedIn doelgroepen - Doelgroepkaarten - Neurofactor.xlsx; tabblad 7 Finance; kolom D (CFO), kolom E (FID), rijen 7-46 - Neurofactor (2026-09)
- 2.Neurofactor_Sitemap_Master_Blogserie_39_2026-10-05(2).xlsx; tabblad Blogserie_LinkedIn_Doelgroepen; rij NF-BLOG-LI-FIN-02 - Neurofactor (2026-10)
Diese Serie
An wen verkaufen Sie eigentlich?Synthese dieser Kategorie
Die Person mit der größten Dringlichkeit hat nicht unbedingt das MandatWeiterlesen
Verwandte Themen
Geprüft von: Martijn den Otter · Zuletzt geprüft: 9.10.2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →