
CFO versus Controller: Der eine spürt den Druck, der andere trägt das Risiko
Der Controller möchte jetzt weniger manuelle Arbeit und verlässliche Zahlen. Der CFO will wissen, ob eine Investition über mehrere Jahre sinnvoll ist und keine unnötigen finanziellen Risiken erzeugt. Deshalb führt die Begeisterung des Nutzers nicht automatisch zur Budgetfreigabe.
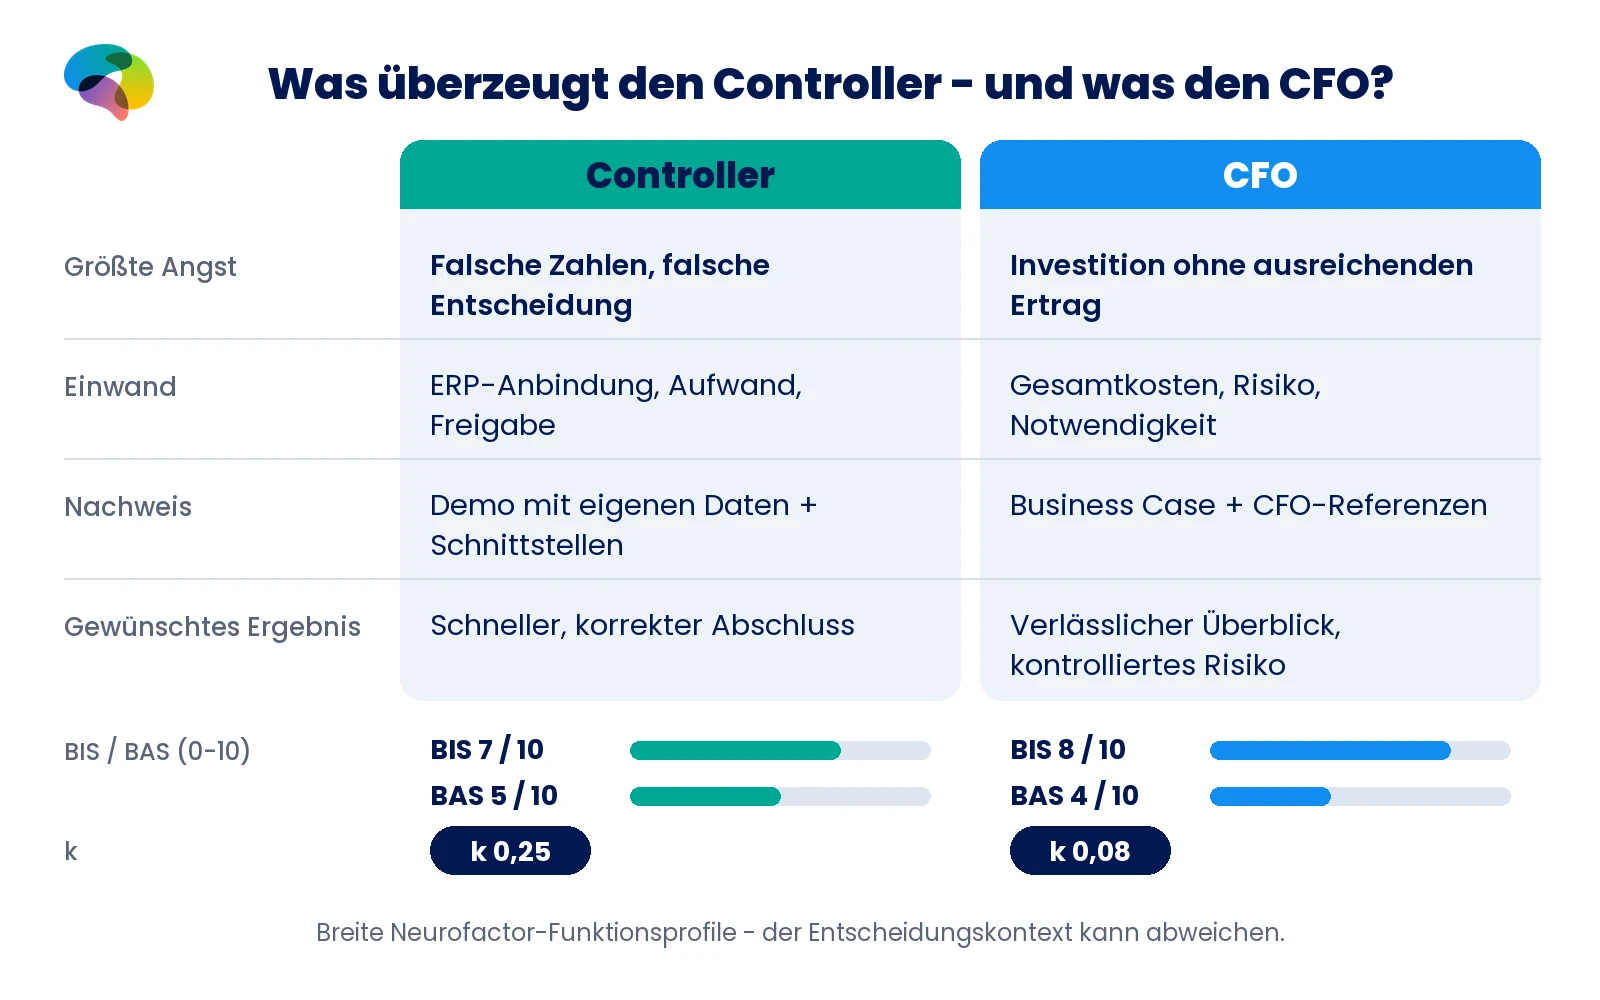
Die ursprünglichen Neurofactor-Funktionsprofile zeigen für den Controller BIS 7, BAS 5 und k 0,25; für den CFO BIS 8, BAS 4 und k 0,08. Die Werte unterstützen den Unterschied in Risikoperspektive und zeitlicher Gewichtung. Entscheidender sind die konkreten Ängste, Einwände und Nachweise aus den Zielgruppenkarten.
Der Controller hat die Lösung gefunden. Der CFO muss die Investition noch verantworten
Ein Controller sitzt wieder lange am Monatsabschluss. Zahlen aus ERP, Bank und Berichtssystem stimmen nicht sofort überein. Ein Anbieter zeigt eine Lösung, die einen großen Teil der Abstimmungen automatisiert. Der Controller erkennt den Nutzen unmittelbar: weniger manuelle Schritte, weniger Korrekturen und endlich mehr Zeit für Analysen.
Trotzdem wird der Vertrag nicht direkt unterschrieben. Der CFO stellt andere Fragen: Was kosten Lizenzen, Einführung, Sicherheit, Betrieb und mögliche Ausfälle insgesamt? Welcher belastbare Nutzen steht dem gegenüber? Dieselbe Software erleichtert dem Controller die tägliche Arbeit. Für den CFO entsteht daraus eine Investitionsentscheidung, die er verantworten muss.
Viele B2B-Anbieter machen genau hier einen Fehler. Sie behandeln den Menschen mit dem größten Handlungsdruck so, als hätte er auch das Budget. Anschließend erhält der CFO dieselbe Produktdemo, obwohl er eine andere Art von Nachweis braucht.
Zwei Finance-Funktionen, zwei Arten von Entscheidungsdruck
| Merkmal | Controller | CFO |
|---|---|---|
| Verantwortung | Reporting, Monatsabschluss, Analysen und richtige Zahlen | Finanzielle Stabilität, Kapital, Risiken und Rechenschaft |
| Wichtigstes Problem | Zu viel manuelle Arbeit in Excel, zu wenig Zeit für Analyse | Zu wenig verlässliche, aktuelle Informationen für finanzielle Steuerung |
| Ursache | Nicht verbundene Systeme und wiederholte Datenbereinigung | Zersplitterte Systeme, Bereiche und manuelle Berichte |
| Emotionale Belastung | Die Arbeit endet nie und wird selten wahrgenommen | Sorge vor einer nicht mehr korrigierbaren Überraschung |
| Größte Angst | Ein Zahlenfehler führt zu einer falschen Managemententscheidung | Eine Investition rechnet sich nicht oder schadet dem Unternehmen finanziell |
| Typischer Einwand | Keine eigene Freigabe; ERP-Anbindung; Aufwand der Einrichtung? | Rendite, Gesamtkosten, Risiko und tatsächliche Notwendigkeit? |
| Benötigter Nachweis | Demo mit eigenen Daten, Controller-Referenzen, erprobte Integrationen | Transparenter Business Case, CFO-Referenzen, passende Zertifizierungen |
| Bevorzugter Kontaktweg | Kollege oder Webinar, anschließend Demo mit eigenen Daten | Empfehlung über Wirtschaftsprüfer, Bank oder CFO-Kollegen, danach Fachgespräch |
| Gewünschtes Ergebnis | Schneller korrekter Abschluss und mehr Zeit für Analysen | Verlässliche Zahlen, kontrollierte Risiken und nachvollziehbarer Nutzen |
Handlungsdruck ist nicht dasselbe wie Entscheidungsbefugnis
Die ursprüngliche Neurofactor-Karte beschreibt den Controller als jemanden, der kleinere Tools teilweise selbst beschaffen kann, größere Investitionen aber vorbereitet und fachlich bewertet. Er kann ein wichtiger interner Fürsprecher sein, ohne das Budget zu verantworten. Der CFO trägt oft weiterreichende finanzielle Verantwortung und muss größere Entscheidungen gegenüber Geschäftsführung, Gesellschaftern oder Aufsicht begründen. Welche Befugnisse tatsächlich gelten, hängt vom Unternehmen und der konkreten Anschaffung ab.
Für den Controller geht es zunächst um den nächsten Monatsabschluss: Was wird schneller, einfacher und präziser? Der CFO beurteilt die finanzielle Lage der gesamten Organisation: Ist die Investition über mehrere Jahre sinnvoll und sind die Risiken beherrschbar? Beide Sichtweisen sind nachvollziehbar. Die Folgen einer Fehlentscheidung unterscheiden sich.
Welche Angst den Controller tatsächlich bewegt
Die größte Angst des Controllers ist laut Zielgruppenkarte nicht einfach ein langer Arbeitstag. Es ist ein Zahlenfehler, aufgrund dessen das Management die falsche Entscheidung trifft. Zeitersparnis allein reicht deshalb nicht. Der Ablauf muss nachvollziehbar und zuverlässig bleiben. Wer nur schnelleres Reporting verspricht, lässt einen wesentlichen Teil des Problems unbeantwortet.
Als gescheiterte Ansätze nennt die Karte Excel-Makros, selbst gebaute Schnittstellen und Dashboards ohne Wartung. Ein überzeugender Nachweis beginnt darum mit einem begrenzten, repräsentativen Datensatz. Zeigen Sie Ausnahmen, Abstimmungen und nachvollziehbare Korrekturen. Erst dann bekommt auch der versprochene Zeitgewinn Gewicht.
Hinzu kommen praktische Einwände: Darf ich die Lösung überhaupt beschaffen? Funktioniert sie mit unserem ERP? Kostet die Einrichtung zunächst noch mehr Zeit? Eine gute Demo beantwortet auch diese Fragen.
Welche Angst den CFO tatsächlich bewegt
Der CFO braucht ebenfalls zuverlässige Zahlen. Seine Entscheidung hat jedoch einen anderen Bezugsrahmen. Das größte Risiko ist in der Quellkarte eine Investition, die sich nicht rechnet, oder eine Entscheidung, die dem Unternehmen finanziell schadet. Eine beeindruckende Produktdemo beseitigt dieses Risiko nicht. Der CFO braucht einen Business Case mit offengelegten Annahmen, vollständigen relevanten Kosten und kontrollierbaren Risiken.
Dazu gehören nicht nur eingesparte Arbeitsstunden. Wichtige Fragen betreffen Projektverantwortung, Anbieterabhängigkeit, Betriebssicherheit, Berichtsqualität und Compliance. Die Karte nennt zudem ERP-Projekte mit ausufernden Kosten und Sparprogramme ohne nachhaltige Wirkung. Wer solche Erfahrungen ignoriert, verspielt Vertrauen genau dort, wo die Investition ernsthaft geprüft wird.
Die Profilwerte zeigen eine unterschiedliche zeitliche Gewichtung
| Profilwert | Controller | CFO |
|---|---|---|
| BIS (Skala 0-10) | 7 - möchte Fehler und misslingende Arbeit vermeiden | 8 - ausgeprägte Orientierung an der Vermeidung finanzieller Risiken |
| BAS (Skala 0-10) | 5 - erkennt Chancen durch nachweisbare Zeitersparnis | 4 - verfolgt Chancen mit klar nachvollziehbarer Rendite |
| Delay-Discount-Rate k (separate Skala) | 0,25 - früherer Nutzen wird relativ stärker gewichtet | 0,08 - längerfristige Folgen und Erträge werden relativ stärker gewichtet |
Es handelt sich um Werte aus breiten Neurofactor-Funktionsprofilen. Sie sind weder Prozentzahlen noch Kaufwahrscheinlichkeiten, Diagnosen oder vorhergesagte Entscheidungsdaten. Ein höherer k-Wert beschreibt die relativ stärkere Gewichtung früherer Belohnungen, nicht den spontanen Abschluss eines Vertrags.
Was BIS, BAS und k erklären und was nicht
Beide Funktionen achten stark auf mögliche negative Ergebnisse. Der Controller hat BIS 7, der CFO BIS 8. Der Controller geht also keineswegs sorglos mit Risiken um. Der Unterschied liegt vor allem darin, was vermieden werden soll: Fehler und unzuverlässige Reports im Monatsgeschäft gegenüber finanziellen Risiken für das gesamte Unternehmen.
Der Controller hat BAS 5 und k 0,25. Ein früher sichtbarer Nutzen wie weniger Nacharbeit kann besonders relevant sein. Beim CFO stehen BAS 4 und k 0,08. Im breiten Profil haben längerfristige Erträge und Risiken ein höheres relatives Gewicht. Diese Daten helfen, Nachweise sinnvoll aufzubauen. Sie erlauben keine Vorhersage über eine konkrete Person.
Für den Controller ist die Demo ein Nachweis. Für den CFO ist sie nur ein Teil davon
Die Quellkarte nennt für den Controller drei passende Belege: eine Demo mit eigenen Daten, Referenzen anderer Controller und nachweislich funktionierende Integrationen. Starten Sie mit einem wiederkehrenden Arbeitsschritt des Monatsabschlusses statt mit einer großen Vision der Finance-Transformation. Zeigen Sie, welche Schritte entfallen, welche Ausnahmen bleiben und wie die Kontrolle funktioniert.
Für den CFO nennt die Karte quantitative Business Cases, CFO-Referenzen und Zertifizierungen. Die Demo kann die technische Umsetzbarkeit stützen. Für die Investitionsentscheidung braucht es zusätzlich eine nachvollziehbare Gesamtkostenrechnung, transparente Annahmen, ein Implementierungskonzept und glaubwürdige Nutzenannahmen. Eine vorsichtige, überprüfbare Rechnung ist überzeugender als eine hohe ROI-Zahl ohne belastbare Grundlage.
Die Einwände verlangen unterschiedliche Antworten
Der Controller fragt, ob er die Anschaffung überhaupt freigeben darf, ob die ERP-Anbindung funktioniert und wie viel Einführungsaufwand auf ihn zukommt. Mehr Verkaufsdruck löst keine dieser Fragen. Unterstützen Sie ihn mit technischen und organisatorischen Fakten, damit eine interne Empfehlung kein persönliches Risiko wird.
Der CFO fragt nach Ertrag, Gesamtkosten, neuen Risiken und dem Grund für die Investition. Hier ist der Vergleich mit dem Status quo entscheidend. Auch die Kosten des Nichtstuns können eine Rolle spielen, sollten aber nur mit belastbaren Unternehmensdaten beziffert werden. Annahmen müssen als Annahmen erkennbar bleiben.
So führen Sie beide Funktionen durch denselben Kaufprozess
- 1. Beginnen Sie mit der wirklichen Arbeit. Fragen Sie den Controller, wo beim Monatsabschluss Zeit verloren geht und wo Korrekturen entstehen.
- 2. Grenzen Sie den Pilotversuch klar ab. Prüfen Sie einen repräsentativen Prozess mit eigenen Daten, bevor Sie eine vollständige Automatisierung versprichst.
- 3. Dokumentieren Sie die Ausgangslage. Halten Sie Abschlussdauer, Anzahl von Korrekturen, Systeme und tatsächlichen Aufwand mit klaren Definitionen fest.
- 4. Erstellen Sie gemeinsam die Entscheidungsvorlage. Trennen Sie nachweisbare Einsparungen, frei werdende Kapazitäten und mögliche Risikoreduktion.
- 5. Klären Sie die Befugnisse. Fragen Sie nach Budget, IT-Schnittstellen, Sicherheit, Einführungsverantwortung und finaler Freigabe.
- 6. Gib dem CFO eine andere erste Seite. Beginnen Sie mit Annahmen, Gesamtkosten, Szenarien, Risiken und Entscheidungskriterien statt mit Funktionsdetails.
- 7. Beziehen Sie den Controller weiter ein. Die Person mit dem Prozesswissen soll die Fakten prüfen, nicht nur den Zugang zur Geschäftsführung öffnen.
Eine Reporting-Lösung, zwei völlig verschiedene Reaktionen
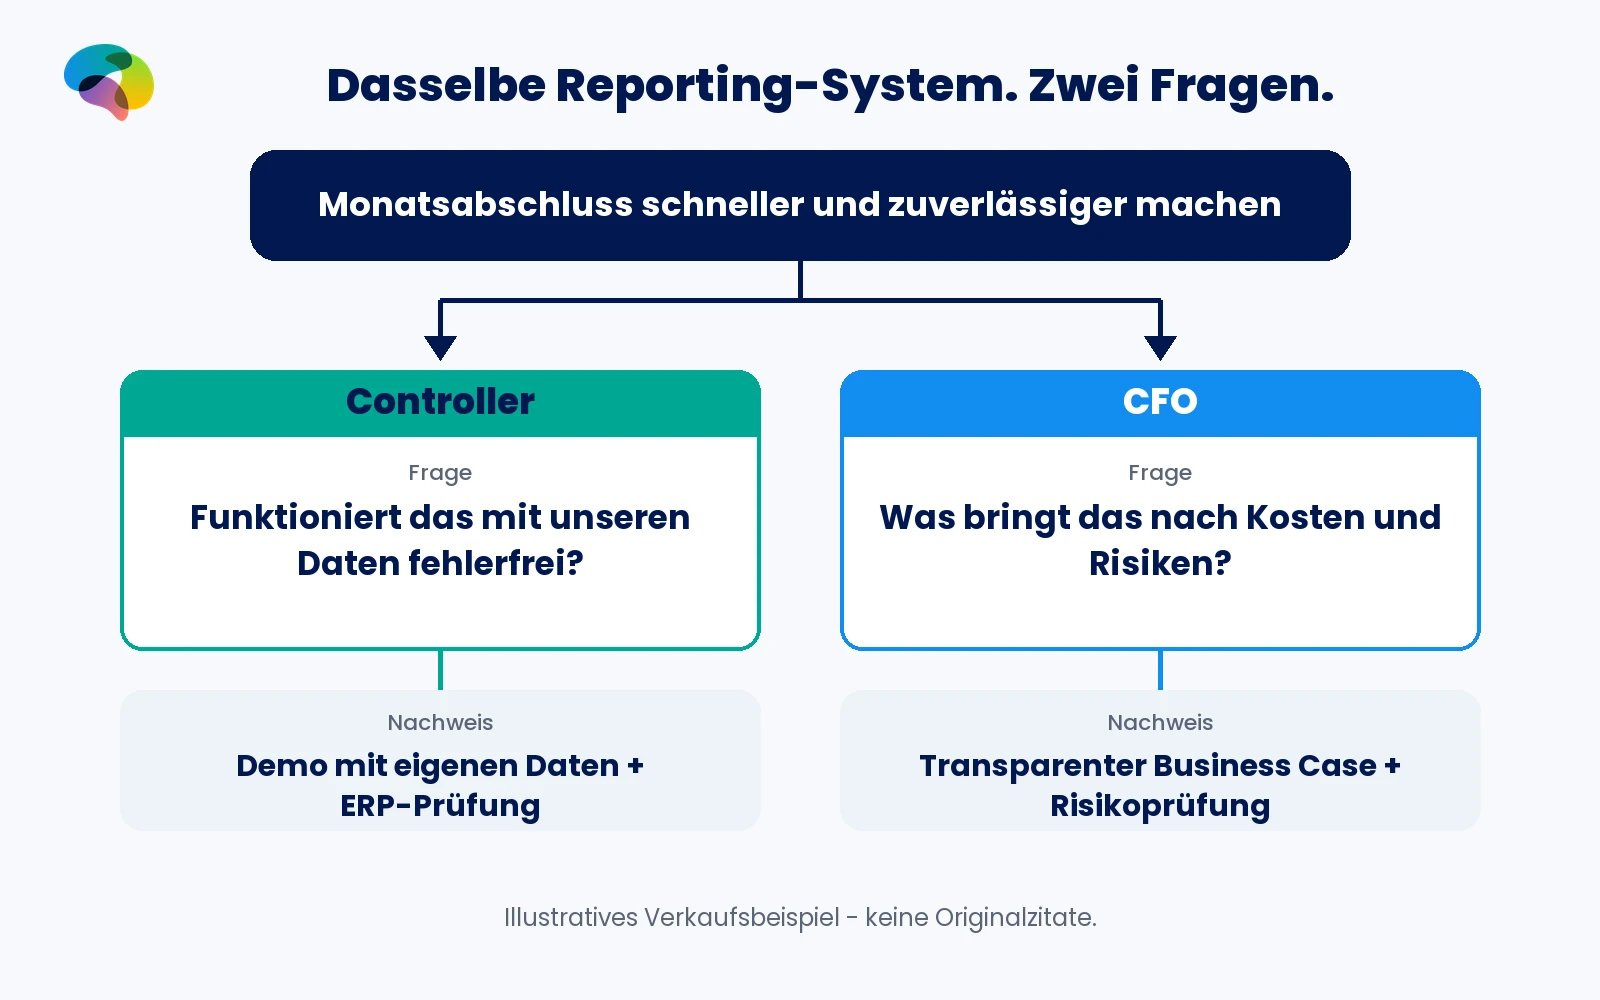
Fiktives Beispiel, keine Forschungsfallstudie: Sie bieten Software an, die Monatsberichte erzeugt, Zahlen abstimmt und Abweichungen markiert. Das gemeinsame Versprechen lautet: "Mach den Monatsabschluss schneller und zuverlässiger."
Der Controller hört: "Kann ich meine Excel-Dateien ersetzen, ohne neue Fehler einzubauen? Funktioniert das mit unseren Daten, und bringt es beim nächsten Abschluss schon Entlastung?" Der nächste Schritt ist eine begrenzte Demo mit eigenen Daten und einer kurzen Integrationsprüfung.
Der CFO hört: "Welchen finanziellen Nutzen hat das für das Unternehmen? Was kostet die Lösung über mehrere Jahre, und welche Risiken entstehen bei der Umstellung?" Der nächste Schritt ist ein Business Case mit Kosten, Risiken, Referenzen und klaren Entscheidungskriterien.
Beide Reaktionen ergeben sich aus der jeweiligen Verantwortung. Der Fehler im Vertrieb besteht darin, dem CFO dieselbe Präsentation noch einmal zu zeigen und auf die Begeisterung des Controllers zu vertrauen.
Zwei Gesprächseinstiege, die zur Verantwortung passen
Für den Controller: "Welche Excel-Prüfungen kosten Ihr Team beim Monatsabschluss am meisten Zeit? Wenn wir einen Ablauf mit euren eigenen Daten vereinfachen können und alle Änderungen nachvollziehbar bleiben, habt ihr eine belastbare Grundlage für die Bewertung."
Für den CFO: "Welchen nachweisbaren finanziellen Nutzen müsste ein zuverlässigerer Abschluss liefern, damit sich die Investition lohnt? Ich würde gern Gesamtkosten, Annahmen und Implementierungsrisiken gemeinsam betrachten."
Diese Formulierungen sind fiktive Anwendungsbeispiele und keine Originalzitate von Studienteilnehmern. Sie greifen die Frage auf, die jede Funktion beruflich beantworten muss.
Ein interner Fürsprecher ist nicht automatisch der Entscheider
Der Controller kann den fachlichen Nutzen beurteilen, ein Finance Director kann die Einführung absichern und der CFO kann die Investition bewerten. Doch Stellenbezeichnungen verraten nicht, wie Entscheidungen tatsächlich fallen. In kleineren Unternehmen übernimmt eine Person mehrere Rollen. Größere Organisationen haben oft zusätzliche Freigaben durch IT, Einkauf, Sicherheit oder Geschäftsführung.
Ermitteln Sie deshalb die tatsächliche Entscheidungsgruppe. Wer nutzt das System? Wer trägt die Risiken? Wer profitiert von der Verbesserung? Wer besitzt das Budget oder ein Vetorecht? Die Funktionsprofile helfen, die richtigen Fragen zu stellen. Sie ersetzen nicht die Analyse des konkreten Kaufprozesses.
Fundierte, breite Funktionsprofile beschreiben nicht jeden Einzelfall
Diese Profile beruhen auf wiederkehrenden Mustern aus Forschungsprojekten, die Neurofactor über mehrere Jahre mit diesen und vergleichbaren Zielgruppen durchgeführt hat. Sie bilden damit eine fundierte breite Orientierung. Dennoch bleiben sie verallgemeinert: Branche, Unternehmensgröße, Produkt, Dienstleistung, Preis, Angebot und Entscheidungskontext können die relevanten Merkmale verändern.
Ein Controller, der eine internationale Konsolidierung verantwortet, kann sehr stark auf langfristige Risiken achten. Ein CFO in einem schnell wachsenden Unternehmen kann bereits kurzfristig messbare Ergebnisse verlangen. Aus der Stellenbezeichnung allein lassen sich weder individuelle Eigenschaften diagnostizieren noch Entscheidungen vorhersagen.
Möchten Sie wissen, wie Controller und CFOs Ihr Produkt oder Ihre Dienstleistung sehen? Kontaktieren Sie Neurofactor und lassen Sie das breite Profil auf Ihr Angebot übertragen.
So passen Sie die Finance-Profile auf Ihr Angebot an
Ein BI-Dashboard, eine Buchhaltungsdienstleistung, eine Versicherung und eine Automatisierungsplattform aktivieren unterschiedliche Erwartungen. Beim einen Produkt denkt der Controller an Datenqualität, beim anderen an Migrationsaufwand. Der CFO denkt möglicherweise an Kapitalbindung, regulatorische Risiken oder dauerhaften Wertbeitrag. Welche Assoziation im konkreten Fall dominiert, lässt sich nicht allein aus der Funktion ableiten.
Mit einer Zielgruppenkarte vertiefen Sie die tatsächlichen Ziele, Einwände und Nachweise für Ihr Angebot. Die Assoziationskarte zeigt, welche Bedeutungen Menschen bereits mit Ihrem Produkt, Ihrer Dienstleistung oder der Kategorie verbinden. Daraus entsteht eine überzeugendere, konkrete Kommunikation.
Wenn Sie wissen möchten, wie diese Profile für Ihr Produkt oder Ihre Dienstleistung aussehen, beginnen Sie mit den realen Einwänden und dem Beleg, der diese konkrete Entscheidung erleichtert.
Wer den Schmerz spürt, trägt nicht immer das Investitionsrisiko
Der Controller möchte den Monatsabschluss schneller und genauer machen. Der CFO möchte verhindern, dass das Unternehmen Geld oder Kontrolle durch eine unzureichend begründete Investition verliert. Dieselbe Lösung kann beiden helfen. Die Lücke zwischen Handlungsdruck und Mandat schließt sich jedoch erst, wenn der praktische Nutzen zu einer finanziell vertretbaren Entscheidung wird.
Eine erfolgreiche Finance-Ansprache verbindet deshalb den Nachweis aus dem Arbeitsalltag mit der Verantwortung auf Leitungsebene.
Zur Übersicht an Finance verkaufen. Mehr über B2B-Zielgruppen auf LinkedIn. Danach: CFO versus Finance Director.
Begriffe
- CFO
- Finanzverantwortliche Führungskraft für Investitionen, Finanzlage, Risiken und Berichterstattung gegenüber wichtigen Stakeholdern.
- Controller
- Finance-Fachkraft, die Zahlen für Abschluss, Reporting und Managemententscheidungen erstellt und überprüft.
- Entscheidungsbefugnis
- Formale Berechtigung, eine Ausgabe oder einen Vertrag nach den Regeln der Organisation freizugeben.
- Interner Fürsprecher
- Person, die eine Lösung unterstützt und fachlich bewertet, ohne notwendigerweise das Budget zu kontrollieren.
- Nachweisbedarf
- Informationen und Belege, die bei einer bestimmten Anschaffung die relevanten Zweifel reduzieren.
- BIS
- Behavioral Inhibition System, ein Modell für die Sensibilität gegenüber möglichen negativen Ergebnissen; hier mit Funktionsprofilwerten von 0 bis 10.
- BAS
- Behavioral Activation System, ein Modell für die Orientierung auf Chancen und Belohnungen; hier mit Funktionsprofilwerten von 0 bis 10.
- Delay-Discount-Rate (k)
- Parameter für die relative Bevorzugung früherer gegenüber späteren Belohnungen; nicht auf der BIS/BAS-Skala.
- Zielgruppenkarte
- Forschungsinstrument zur Beschreibung von Bedürfnissen, Bedenken, Nachweisen und Entscheidungssituationen einer Zielgruppe.
- Assoziationskarte
- Übersicht der Bedeutungen und Verknüpfungen, die Menschen mit einer Marke, einem Angebot oder einer Entscheidung verbinden.
Häufig gestellte Fragen
Was unterscheidet CFO und Controller bei der Kaufentscheidung?
Der Controller beurteilt vor allem, ob eine Lösung den Monatsabschluss schneller und zuverlässiger macht. Der CFO prüft die finanzielle Tragfähigkeit im Verhältnis zu Gesamtkosten und Risiken.
Warum ist der Controller möglicherweise früher überzeugt als der CFO?
Der Controller erlebt den manuellen Aufwand täglich. Der CFO muss eine umfassendere Investitionsentscheidung verantworten. Die breiten Neurofactor-Profile unterscheiden sich außerdem in k: 0,25 beim Controller, 0,08 beim CFO.
Welche BIS-, BAS- und k-Werte stehen in den Zielgruppenkarten?
Controller: BIS 7, BAS 5, k 0,25. CFO: BIS 8, BAS 4, k 0,08. Das sind Werte breiter Funktionsprofile, keine Prozentangaben, Populationsdurchschnitte oder individuellen Vorhersagen.
Welche Nachweise überzeugen einen Controller?
Eine kontrollierbare Demo mit eigenen Daten, nachweislich funktionierende ERP-Schnittstellen und Referenzen anderer Controller. Zeitgewinn und Genauigkeit müssen nachvollziehbar bleiben.
Welche Belege benötigt ein CFO vor einer Investition?
Einen nachvollziehbaren Business Case mit Annahmen, Gesamtkosten, Risiken, glaubwürdigem Nutzen und geeigneten Referenzen oder Zertifizierungen. Die konkrete Freigabestruktur hängt vom Unternehmen ab.
Wie lassen sich breite Funktionsprofile auf mein Angebot übertragen?
Mit einer angebotsbezogenen Zielgruppenkarte und Assoziationskarte wird geprüft, welche Einwände, Erwartungen und Nachweise für das konkrete Produkt oder die Dienstleistung relevant sind.
Quellen
- 1.202609 - LinkedIn doelgroepen - Doelgroepkaarten - Neurofactor.xlsx; tabblad 7 Finance, kolom D (CFO), kolom F (CTR), rijen 7-46 - Neurofactor (2026-09)
- 2.Neurofactor_Sitemap_Master_Blogserie_39_2026-10-05(2).xlsx; tabblad Blogserie_LinkedIn_Doelgroepen; rij NF-BLOG-LI-FIN-01 - Neurofactor (2026-10)
Diese Serie
An wen verkaufen Sie eigentlich?Synthese dieser Kategorie
Die Person mit der größten Dringlichkeit hat nicht unbedingt das MandatWeiterlesen
Verwandte Themen
Geprüft von: Martijn den Otter · Zuletzt geprüft: 9.10.2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →