
Waarom een businesscase bij een eigenaar ook persoonlijk wordt
Je businesscase klopt. De investering is overzichtelijk, het verwachte rendement is onderbouwd en je hebt een duidelijke terugverdienroute. Toch zegt de eigenaar: “Ik weet het nog niet.”
Dat hoeft geen bezwaar tegen je berekening te zijn. Voor iemand die een bedrijf bezit, kan dezelfde keuze ook bepalen hoeveel rust hij houdt, welk persoonlijk risico hij draagt en of hij eindelijk minder onmisbaar wordt. De zakelijke waarde is pas overtuigend als duidelijk is wat de beslissing betekent voor het leven, vermogen en leiderschap van de eigenaar.
De Neurofactor-doelgroepkaarten laten daarbij drie verschillende kooplogica’s zien: de mkb-eigenaar zoekt ontzorging, de DGA weegt bedrijfs- en vermogenswaarde, en de eigenaar-directeur wil een organisatie die zonder hem kan functioneren. De verkoopfout is ze alle drie alleen een aantrekkelijk ROI-percentage te laten zien.
Je verkoopt niet alleen een resultaat, je raakt aan eigenaarschap
Er ligt een voorstel op tafel voor een organisatieverbetering. De spreadsheet laat een gunstige businesscase zien. Maar de eigenaar vraagt niet als eerste naar het rendement. Hij vraagt wie het werk overneemt wanneer hij een week weg is. Een andere ondernemer wil weten wat een contract betekent voor de waarde van zijn holding. Een derde wil zien dat managers na het traject zelf beslissingen nemen.
Alle drie kunnen dezelfde zakelijke voordelen erkennen. Alleen krijgt dat voordeel voor ieder een andere persoonlijke betekenis. Winst is niet hetzelfde als rust. Rendement is niet hetzelfde als vermogensbescherming. En een beter proces is niet hetzelfde als vrijheid om de dagelijkse operatie los te laten.
Dit is precies waarom een functietitel als “ondernemer” te breed is om één overtuigende eerste boodschap op te bouwen.
Drie eigenaars, drie verschillende redenen om ja te zeggen
De drie kaarten komen uit het tabblad 1 Ondernemers van de Neurofactor-doelgroepkaarten. De tabel gebruikt de werkelijke profielvelden voor eigenaar (EIG), DGA en managing director als eigenaar (MDE).
| Aspect | Eigenaar (EIG) | DGA | Eigenaar-directeur (MDE) |
|---|---|---|---|
| Belangrijkste pijnpunt | Alles komt bij de eigenaar terecht; het bedrijf stopt bijna als hij weg is | Onzekerheid over bescherming en structuur van bedrijf en vermogen | Het managementteam neemt te weinig eigenaarschap; de directeur wordt opnieuw operationeel ingezet |
| Emotionele pijn | Vermoeidheid en gevangen zitten in het eigen bedrijf | Onrust of het vermogen later wel veilig is | Eenzaamheid aan de top en twijfel of het team het ooit zelf draagt |
| Grootste angst | Een dure verplichting aangaan die het bedrijf niet nodig had | Een besluit dat vermogen of bedrijfswaarde schaadt | Weer een verandertraject waarna alles bij de eigenaar terugkomt |
| Kernbezwaar | Wat kost het, wat levert het op en waarom zou ik jou geloven? | Ik heb al een accountant en adviseur; wat voeg jij toe? | We hebben dit eerder geprobeerd en het bleef niet hangen |
| Bewijsbehoefte | Bekende ondernemers en referenties uit eigen sector of regio | Cijfermatige onderbouwing, vergelijkbaar trackrecord en vakinhoudelijke autoriteit | Bedrijven waar de organisatie aantoonbaar minder eigenaarsafhankelijk werd |
| Gewenste situatie | Een gezond bedrijf dat twee weken zonder de eigenaar draait | Een waardevol en goed gestructureerd bedrijf, klaar voor overdracht of verkoop | Een professioneel bedrijf met een managementteam dat echt verantwoordelijkheid neemt |
| Voorkeursroute | Persoonlijk gesprek op locatie of via een bekende ondernemer | Aanbeveling van accountant of adviseur, dan een inhoudelijk gesprek onder vier ogen | Aanbeveling via collega-directeur of netwerk, dan een strategisch gesprek |
Waarom dezelfde ROI drie verschillende vragen oproept
Neem een investering die volgens de businesscase personeelskosten verlaagt of marge verbetert. Voor de mkb-eigenaar telt dat bedrag, maar de echte opluchting kan zitten in minder telefoontjes op zondag. Bij de DGA krijgt hetzelfde bedrag betekenis binnen de totale waarde en bescherming van de onderneming. Bij de eigenaar-directeur is het vooral belangrijk dat managers de nieuwe werkwijze blijven toepassen wanneer het traject is afgelopen.
Het verschil komt niet voort uit drie willekeurige persoonlijkheidstypen. Het staat in de functieprofielen zelf: ze beschrijven andere dagelijkse verantwoordelijkheden, gewenste uitkomsten, bezwaren en vormen van bewijs. De commerciële consequentie is concreet: stel vóór je pitch vast welke ongewenste uitkomst deze eigenaar vooral wil voorkomen.
De mkb-eigenaar: “Ik wil gewoon iemand die het regelt”
In de kaart voor de eigenaar ligt het belangrijkste pijnpunt niet bij gebrek aan strategische ideeën. Het zit in het feit dat alles naar dezelfde persoon terugkomt. Dat is vaak jarenlang zo gegroeid: zelf aanpakken, zelf oplossen, weinig vastleggen. Het gevolg is vermoeidheid en de ervaring gevangen te zitten in de eigen onderneming.
De kaart beschrijft een voorkeur voor vakmanschap, betrouwbaarheid en een nuchtere aanpak. De grootste angst is een dure verplichting die achteraf niet nodig blijkt. Een keurige ROI-projectie zegt nog niet dat je afspraken nakomt of begrijpt hoe het werk in zijn branche draait.
Wat werkt als bewijs? Een concrete prijs vooraf, een herkenbare referentie van een ondernemer uit dezelfde sector en een praktische uitleg van wie wat gaat regelen. Maak zichtbaar welke werkzaamheden daadwerkelijk van het bord van de eigenaar verdwijnen. Niet alleen wat er op papier efficiënter wordt.
De gewenste situatie is scherp: het bedrijf draait ook wanneer de eigenaar twee weken afwezig is. Dat is het perspectief waarmee je de waarde van ontzorging tastbaar maakt.
De DGA: bedrijfsgeld, bedrijfswaarde en eigen vermogen staan naast elkaar
De DGA uit de kaart bestuurt én bezit het bedrijf. De belangrijkste spanning gaat daarom verder dan een begrotingspost: zijn onderneming en vermogen moeten goed gestructureerd en beschermd zijn. In de kaart staat expliciet dat beslissingen mede worden beoordeeld op rendement, waardebehoud en de positie richting overdracht of verkoop.
De DGA hoeft niet overtuigd te worden dat adviseurs bestaan. Hij heeft er vaak al een. Zijn bezwaar luidt juist: wat voeg jij nog toe naast de accountant of bestaande adviseur? Een abstract verhaal over “strategische meerwaarde” beantwoordt die vraag niet.
Wat werkt als bewijs? Laat cijfermatig zien welk extra resultaat of welk vermeden risico je toevoegt, welke aanname onder de berekening ligt, welke vergelijkbare opdrachten je kunt onderbouwen en hoe je samenwerkt met bestaande adviseurs. Een vaste prijs of helder tarief maakt het voorstel toetsbaar.
De DGA koopt niet per definitie de goedkoopste oplossing. Volgens het profiel is er ruimte voor een hogere investering wanneer het rendement aantoonbaar is. Maar een mogelijke upside zonder duidelijke begrenzing van de downside is een zwakke businesscase.
De eigenaar-directeur: niet nóg een adviseur, maar een zelfstandiger team
In de eigenaar-directeurkaart, aangeduid als managing director (eigenaar), is het probleem dat het managementteam te weinig eigenaarschap neemt. Systemen en processen zijn organisch gegroeid en eerdere verandertrajecten verdwenen soms zodra de adviseur vertrok.
Daarom is een mooie eindpresentatie onvoldoende. De eigenaar-directeur wil weten hoe besluitvorming, rollen en verantwoordelijkheid binnen het team veranderen. Welke manager gaat welk besluit zelfstandig nemen? Wie spreekt iemand erop aan wanneer oude routines terugkeren? Wat gebeurt er na de laatste workshop?
Wat werkt als bewijs? Een gefaseerde aanpak met mijlpalen, voorbeelden waarin teams meetbaar zelfstandiger zijn geworden, en borging nadat de externe partij vertrekt. Toon geen abstracte besparing in managementuren zonder uit te leggen hoe die uren daadwerkelijk vrijkomen.
De gewenste persoonlijke opbrengst is vrijheid: strategische tijd terugkrijgen en de organisatie kunnen leiden zonder zelf overal de oplossing te zijn.
De cijfers bevestigen dat het besliskader verschilt
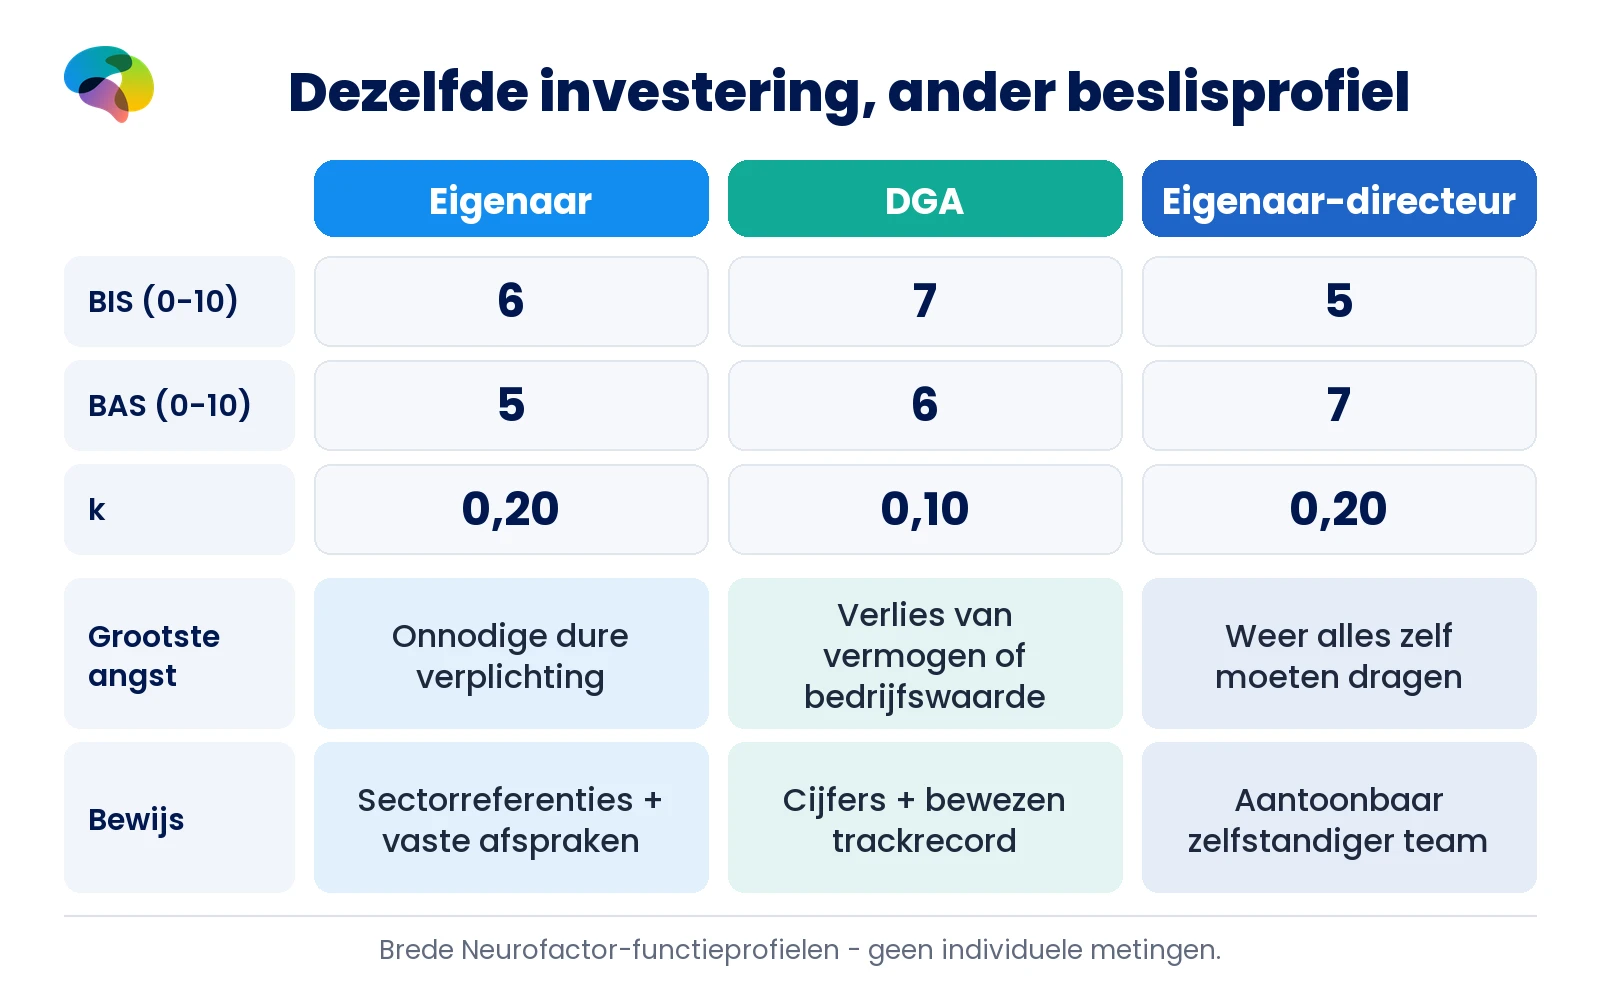
BIS, BAS en delay-discount-rate k staan als afzonderlijke richtinggevende waarden in de doelgroepkaarten. De cijfers beschrijven de brede functieprofielen en zijn geen individuele hersenmetingen of vastgestelde uitkomsten voor iedere ondernemer.
| Profielwaarde | Eigenaar (EIG) | DGA | Eigenaar-directeur (MDE) |
|---|---|---|---|
| BIS (0-10) | 6 | 7 | 5 |
| BAS (0-10) | 5 | 6 | 7 |
| Delay-discount-rate k | 0,20 | 0,10 | 0,20 |
| Interpretatie van BIS | Voorzichtig bij onnodige kosten en onbekende partijen | Sterker gericht op het vermijden van verlies en risico | Weegt belasting van het team en risico op mislukte verandering af |
| Interpretatie van BAS | Kansen worden aantrekkelijk zodra ze concreet en vertrouwd zijn | Kansen tellen wanneer rendement zichtbaar is | Staat relatief open voor stappen die professionaliseren |
| Interpretatie van k | Kan op waarde wachten wanneer het vertrouwd voelt | Langetermijnwaarde en vermogen wegen relatief zwaar | Accepteert een traject met duidelijke mijlpalen |
Wat BIS, BAS en k hier wel en niet verklaren
De BIS-score geeft in dit model de gevoeligheid voor mogelijke negatieve uitkomsten weer. Daarom is het logisch dat de DGA met BIS 7 sterker wil weten welk vermogensrisico wordt beperkt dan de eigenaar-directeur met BIS 5. Dat betekent niet dat de DGA tegen verandering is.
De BAS-score beschrijft de oriëntatie op kansen en beloning. De eigenaar-directeur heeft met BAS 7 de hoogste benaderingsscore van deze drie profielen. In de kaart past dat bij zijn behoefte om de organisatie te professionaliseren. De eigenaar met BAS 5 zoekt eerder een concreet en vertrouwd voordeel.
De k-waarde betreft de relatieve weging van latere beloning. Een lagere k past bij het relatief zwaarder meewegen van uitkomsten op langere termijn. De DGA staat hier op k 0,10, de eigenaar en eigenaar-directeur op k 0,20. Dit is geen voorspelling dat de ene persoon op dag 30 en de andere op dag 90 tekent; een bedrijfsbesluit heeft ook mandaat, cashflow en uitvoering nodig.
Belangrijker dan één score is de combinatie met de kaart: wat wil iemand bereiken, wat vreest hij, waar twijfelt hij over en welk bewijs kan die twijfel verminderen?
Dezelfde investering, drie redenen om nog niet te tekenen
Fictieve situatie: je biedt een traject aan waarmee een groeiend bedrijf processen, verantwoordelijkheden en managementinformatie verbetert. De financiële businesscase is voor alle drie gelijk: er is een onderbouwde verwachting van minder herstelwerk en efficiëntere inzet van tijd. Het gaat om een illustratie, niet om onderzoeksrespondenten of een bewezen rendement.
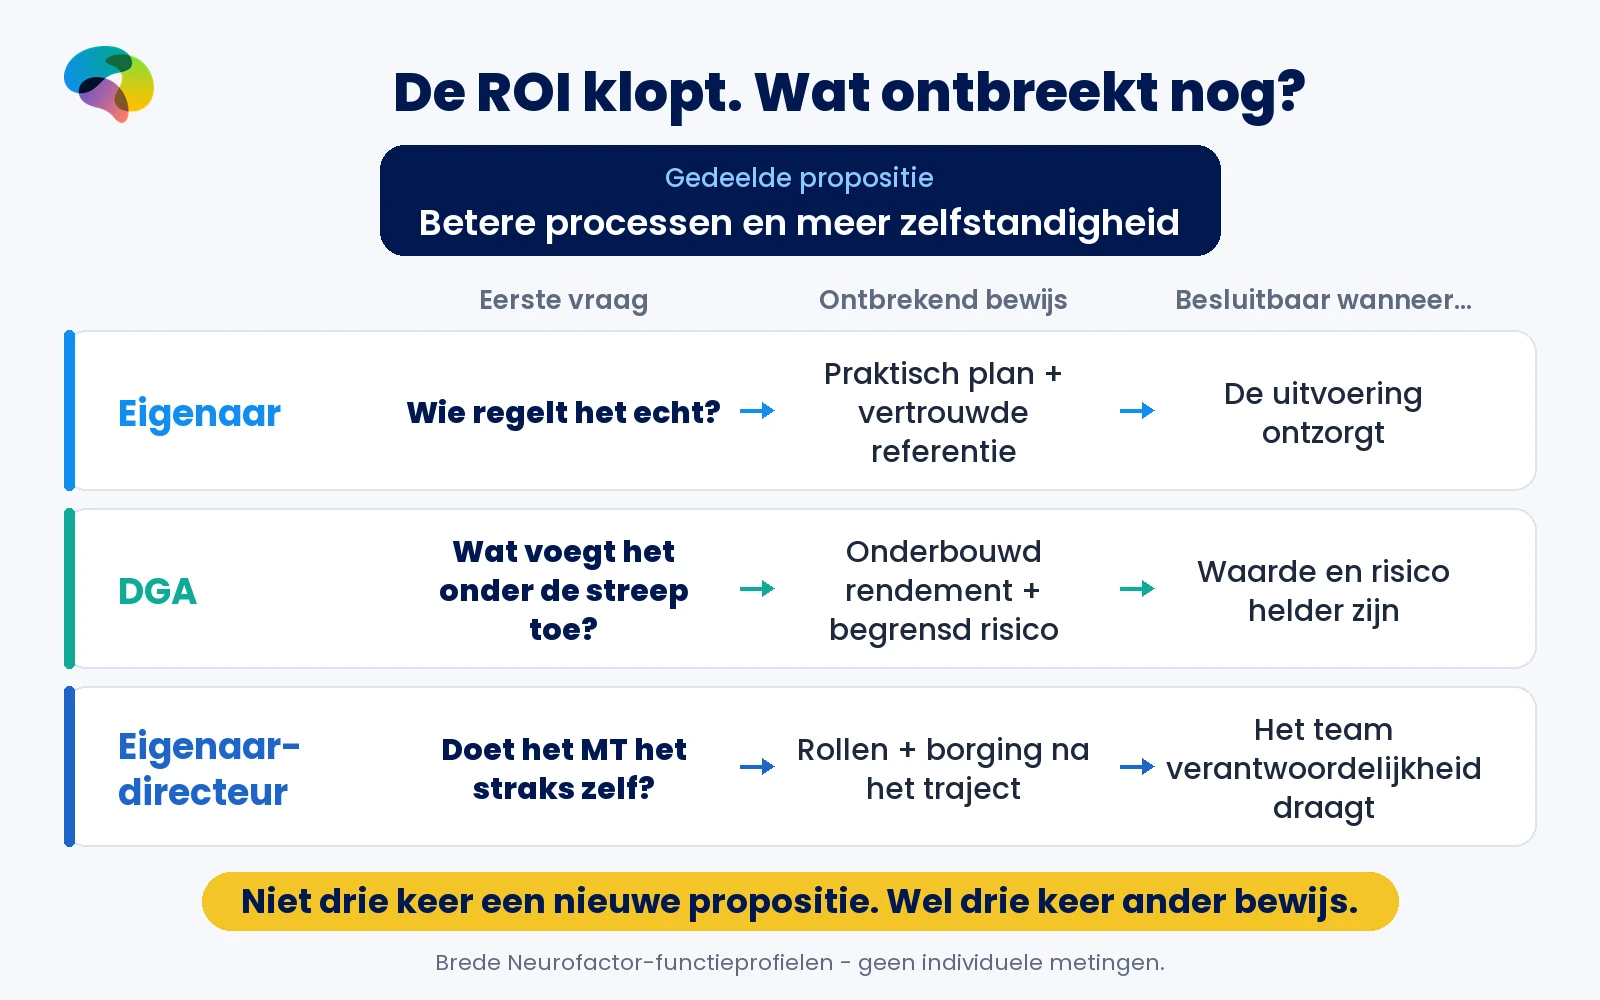
De eigenaar zegt: “Ik snap de berekening. Maar hoeveel tijd kost het mij? En kan ik jullie vertrouwen wanneer het lastig wordt?” Je antwoordt met een werkplanning, een vaste contactpersoon, een herkenbare ondernemersreferentie en afspraken over de uitvoering.
De DGA zegt: “Wat voegt dit toe aan wat mijn accountant en adviseur al doen? Welke risico’s zijn in die opbrengst meegenomen?” Je laat zien welke aanvullende rol je vervult, welke aannames te controleren zijn en waar risico’s worden begrensd.
De eigenaar-directeur zegt: “En wie zorgt dat het MT het na zes maanden zelf doet?” Je laat zien hoe managers zelf eigenaar worden van besluiten, welke mijlpalen aantonen dat gedrag verandert en hoe overdracht en borging werken.
Drie keer dezelfde ROI. Drie verschillende ontbrekende bewijsstukken. Je hoeft het aanbod niet drie keer te veranderen, maar wel de route van waarde naar vertrouwen.
Zo verandert één openingsmail voor drie ondernemers
Aan de eigenaar: “Als je een week weg bent, welke vragen komen dan toch bij jou terecht? Ik laat je graag zien hoe een vergelijkbaar bedrijf verantwoordelijkheden anders heeft ingericht, zonder extra werk voor de eigenaar.”
Aan de DGA: “Je hebt al adviseurs. Mijn vraag is welke risico’s en kansen tussen hun disciplines blijven liggen. Ik kan in een kort gesprek laten zien welke financiële en organisatorische effecten onze aanpak zichtbaar maakt, en welke aannames we eerst moeten toetsen.”
Aan de eigenaar-directeur: “Wat moet jouw managementteam over zes maanden zelfstandig kunnen beslissen? Ik laat je graag zien hoe we rollen, besluitrechten en opvolging borgen, zodat een verandering niet stopt wanneer de externe begeleiding vertrekt.”
Dit zijn fictieve formuleringen op basis van de functieprofielen, geen letterlijk gemeten winnende mails. Hun waarde zit in de verschillende opening: ontzorging, vermogenslogica en teamverantwoordelijkheid.
Wat verander je in pitch, businesscase, demo en opvolging?
Dezelfde offerte hoeft niet voor iedere eigenaar met dezelfde eerste slide te beginnen. Gebruik het profiel om de volgorde van je onderbouwing te bepalen en toets die tijdens het gesprek.
- Vraag eerst wat de eigenaar persoonlijk niet meer wil dragen: tijdverlies, vermogensrisico of blijvende afhankelijkheid van zichzelf.
- Maak twee lagen in de businesscase: het zakelijke effect en de consequentie voor rust, zekerheid of strategische vrijheid.
- Laat bij de mkb-eigenaar de praktische uitvoering en sectorreferentie vóór de uitgebreide financiële bijlage komen.
- Laat bij de DGA een helder kosten- en risicokader zien, inclusief de aanvullende waarde ten opzichte van bestaande adviseurs.
- Laat bij de eigenaar-directeur zien wie in het managementteam na afloop welk werk en welke besluiten zelfstandig draagt.
- Maak onzekerheid expliciet: label aannames, laat alternatieven zien en leg uit wat nog getoetst moet worden.
- Sluit af met een passend vervolg: kennismaking op locatie, inhoudelijk één-op-ééngesprek of sessie met het managementteam.
Drie vragen waarmee je een te algemene businesscase voorkomt
Vraag niet alleen “wat vind je van ons voorstel?” Dat levert vaak een beleefde beoordeling van je presentatie op. Gebruik vragen die de echte keuzecontext zichtbaar maken.
- “Als dit financieel werkt, wat zou je dan tóch kunnen tegenhouden?” Daarmee komt het persoonlijke of operationele risico boven tafel.
- “Wie moet na een akkoord daadwerkelijk anders gaan werken?” Daarmee onderscheid je een individuele aanschaf van een organisatieverandering.
- “Welk bewijs zou voor jou de doorslag geven: iemand die je vertrouwt, een cijfermatige analyse of resultaat in het team?” Daarmee toets je de profielhypothese aan de concrete propositie zonder de functiekaart te verabsoluteren.
Een onderbouwd functieprofiel is het begin, niet jouw definitieve doelgroep
Deze profielen zijn gebaseerd op terugkerende patronen uit onderzoeken die Neurofactor over meerdere jaren bij deze en vergelijkbare doelgroepen heeft uitgevoerd. Ze vormen daarmee onderbouwde, brede functieprofielen. De weergegeven profielwaarden zijn overgenomen uit de bestaande doelgroepkaarten. Ze beschrijven geen individuele diagnose en zijn niet bedoeld als gemeten populatiegemiddelden.
De profielen blijven veralgemeniseerd. Sector, bedrijfsgrootte, product, dienst, prijs, propositie, eigendomsstructuur en keuzecontext kunnen de betekenis van bewijs, risico en tijd veranderen. Niet iedere mkb-eigenaar is behoudend en niet iedere DGA wil dezelfde onderbouwing.
Juist daarom moet een functieprofiel worden vertaald naar jouw keuzecontext. Met een doelgroepkaart en associatiekaart kun je onderzoeken welke specifieke associaties, bezwaren en bewijsbehoeften jouw product of dienst oproept. De stap van generieke doelgroepkennis naar een concrete communicatiestrategie begint daar.
Wil je weten hoe het eigenaarprofiel eruitziet voor jouw product of dienst? Dan onderzoek je niet alleen wie het bedrijf bezit, maar vooral wat jouw voorstel in die specifieke situatie voor die persoon betekent.
Wil je weten hoe eigenaren en DGA's naar jouw product of dienst kijken? Neem contact op met Neurofactor en laat het brede profiel vertalen naar jouw propositie.
De berekening kan kloppen terwijl de beslissing nog niet klopt
Een businesscase bij een eigenaar wordt persoonlijk wanneer de investering raakt aan wat hij zelf heeft opgebouwd, moet beschermen of eindelijk wil kunnen loslaten. De mkb-eigenaar wil dat het goed geregeld is, de DGA wil dat waarde niet onnodig op het spel komt en de eigenaar-directeur wil dat de organisatie zonder zijn voortdurende ingrijpen verder kan.
Daarom is de sterkste businesscase geen groter spreadsheet. Het is een voorstel waarin zakelijke waarde, relevante risico’s en persoonlijk betekenisvolle uitkomsten bij elkaar komen. Het rendement vertelt wat het bedrijf kan winnen. De juiste doelgroepinzichten vertellen waarom de eigenaar het besluit durft te nemen.
Lees ook de overkoepelende vergelijking van vier ondernemersprofielen en de verdieping founder versus DGA.
Begrippen
- Businesscase
- Onderbouwde afweging van verwachte baten, kosten, risico’s, alternatieven en uitvoering van een investering.
- BIS
- Gedragsinhibitiesysteem: in dit doelgroepmodel een maat voor de gevoeligheid voor mogelijke negatieve uitkomsten en redenen om te remmen.
- BAS
- Gedragsactivatiesysteem: in dit doelgroepmodel een maat voor de gevoeligheid voor kansen, beloning en redenen om te handelen.
- Delay-discount-rate (k)
- Parameter voor de mate waarin een toekomstige uitkomst subjectief minder zwaar weegt dan een eerdere uitkomst; een lagere waarde duidt in dit model op een relatief langere horizon.
- DGA
- Directeur-grootaandeelhouder: iemand die de onderneming bestuurt en een substantieel aandelenbelang bezit; de exacte juridische status verschilt per rechtsvorm en land.
- Doelgroepkaart en associatiekaart
- Een doelgroepkaart beschrijft relevante rollen, behoeften, angsten en besliscontext. Een associatiekaart onderzoekt welke concrete betekenissen mensen verbinden aan een product, dienst of propositie.
Veelgestelde vragen
Waarom overtuigt een goede ROI een eigenaar niet automatisch?
Omdat de zakelijke opbrengst niet alle relevante gevolgen van de keuze beschrijft. Vertrouwen in de leverancier, verlies van autonomie, persoonlijk vermogensrisico en de vraag of het bedrijf zelfstandig kan functioneren kunnen net zo belangrijk zijn.
Wat is het belangrijkste verschil tussen een mkb-eigenaar en een DGA?
In de Neurofactor-profielen zoekt de mkb-eigenaar vooral betrouwbare ontzorging en continuïteit, terwijl de DGA expliciet kijkt naar rendement, bescherming van vermogen, bedrijfswaarde en de toegevoegde waarde naast bestaande adviseurs.
Wat wil een eigenaar-directeur terugzien in een businesscase?
Niet alleen financiële opbrengst, maar bewijs dat processen en managers structureel zelfstandiger worden. Rollen, verantwoordelijkheden, evaluatiemomenten en borging na vertrek van de adviseur moeten zichtbaar zijn.
Wat zijn de BIS-, BAS- en k-scores van deze drie profielen?
Eigenaar: BIS 6, BAS 5, k 0,20. DGA: BIS 7, BAS 6, k 0,10. Eigenaar-directeur: BIS 5, BAS 7, k 0,20. Het gaat om brede functieprofielen, niet om individuele diagnoses.
Welk bewijs geeft een mkb-eigenaar het meeste vertrouwen?
Volgens de doelgroepkaart zijn herkenbare referenties van ondernemers uit dezelfde sector of regio, een duidelijk prijsvoorstel en een praktisch persoonlijk gesprek belangrijk.
Hoe vertaal ik deze profielen naar mijn eigen product of dienst?
Start met het brede functieprofiel en onderzoek daarna de specifieke associaties, grootste angst, bezwaren en bewijsbehoeften bij jouw aanbod met een doelgroepkaart en associatiekaart. Pas pas daarna pitch en bewijsvolgorde aan.
Bronnen
- 1.Behavioral Inhibition, Behavioral Activation, and Affective Responses to Impending Reward and Punishment: The BIS/BAS Scales - Journal of Personality and Social Psychology / Carver & White (1994)
- 2.Time Discounting and Time Preference: A Critical Review - Journal of Economic Literature / Frederick, Loewenstein & O'Donoghue (2002)
Deze serie
Aan wie verkoop je eigenlijk?Synthese van deze categorie
Verkopen aan ondernemers: wanneer bedrijf en persoon nauwelijks te scheiden zijnLees verder
Verwante onderwerpen
Gecontroleerd door: Martijn den Otter · Laatst gecontroleerd: 8-10-2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →