
Founder versus DGA: groei zoeken of controle behouden?
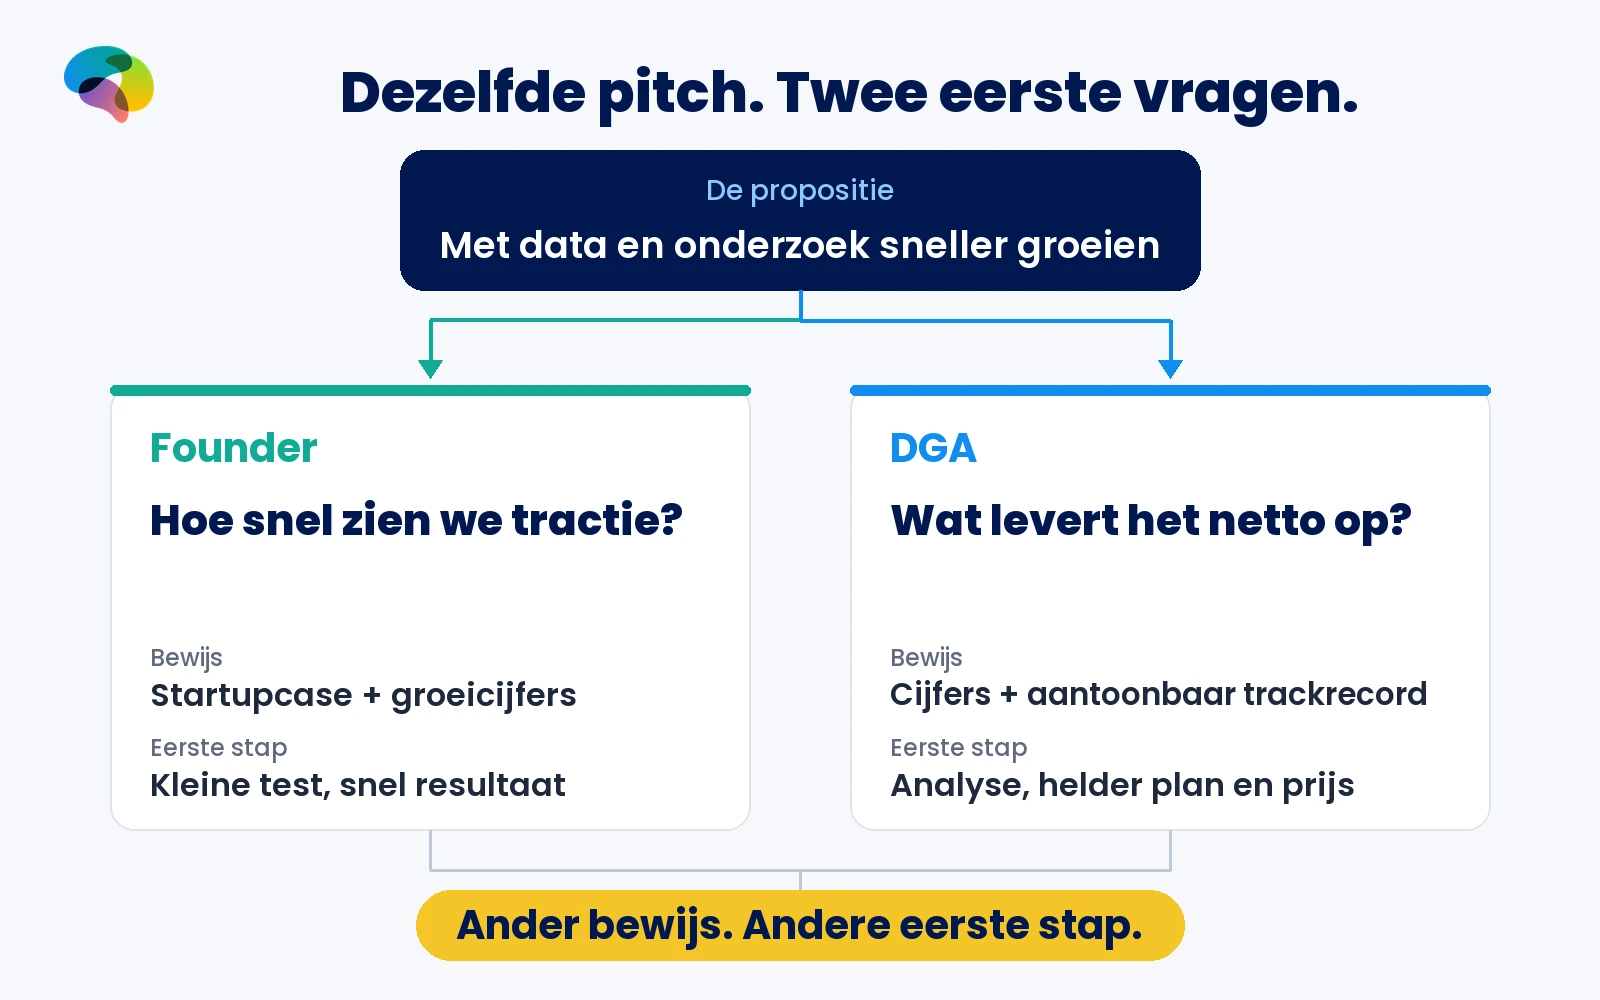
Je vertelt twee ondernemers dat jouw oplossing hun bedrijf sneller laat groeien. De founder vraagt wanneer jullie kunnen beginnen. De DGA vraagt welke financiële onderbouwing je hebt en wat het toevoegt aan de adviseurs die er al zijn. De propositie is hetzelfde. De vraag achter de vraag niet.
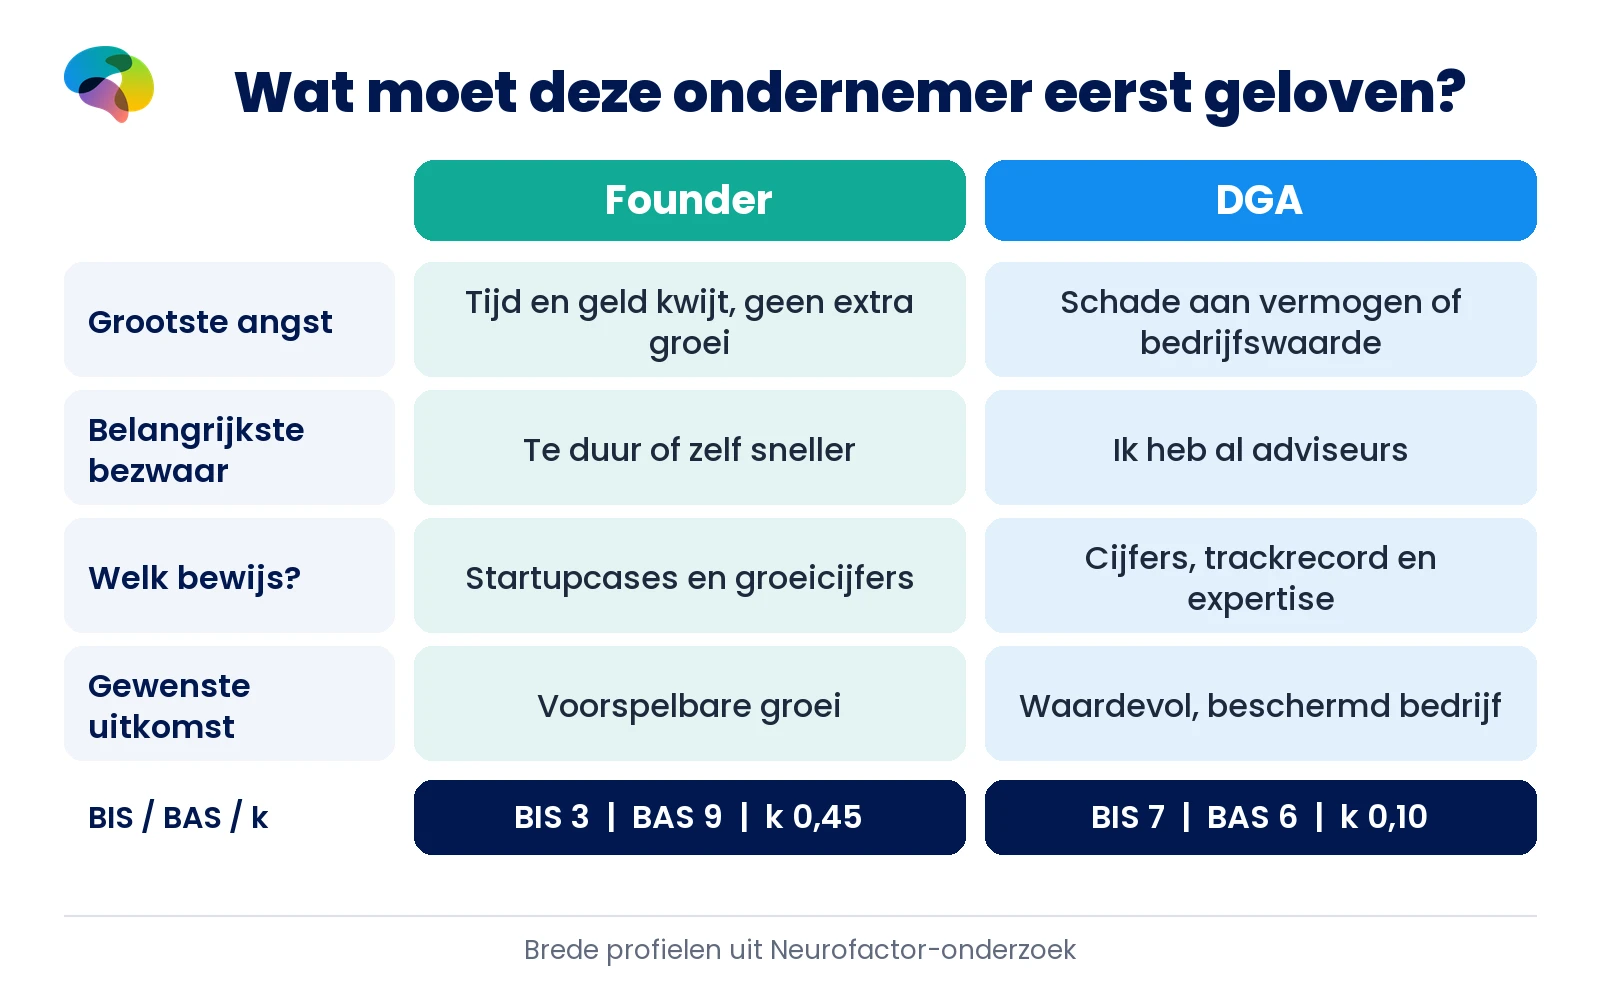
Volgens de algemene Neurofactor-doelgroepkaarten weegt de founder kansen en snelheid relatief zwaar (BIS 3, BAS 9, k 0,45), terwijl de DGA sterker kijkt naar verliesbeheersing en waarde op langere termijn (BIS 7, BAS 6, k 0,10). Deze waarden maken deel uit van brede Neurofactor-functieprofielen, opgebouwd vanuit terugkerende patronen uit jaren onderzoek. Ze geven richting, zonder iedere individuele ondernemer te beschrijven. Het commerciële inzicht is concreet: laat bij de founder zien hoe je sneller resultaat oplevert zonder runway te verspillen; laat bij de DGA zien wat de investering onder de streep doet en welk vermogensrisico je voorkomt.
Dezelfde ondernemerstitel. Een tegengestelde eerste reflex
De verkoopfout ontstaat wanneer je eigenaarschap als één beslisstijl behandelt. Beide ondernemers hebben invloed op hun bedrijf, dragen consequenties en kijken verder dan een functieomschrijving. Maar het eerste risico dat een voorstel in hun hoofd oproept, verschilt. Voor de founder is niets doen een mogelijk gemiste kans. Voor de DGA kan te snel ja zeggen juist de beslissing zijn die later bedrijfswaarde kost.
Neem een fictief B2B-traject dat de commerciële groei moet versnellen. De founder kan zich afvragen: hoeveel groeimaanden koop ik hiermee? De DGA: waar komt het rendement precies vandaan, welke aannames liggen eronder en wie houdt er zicht op de risico's? Geen van beiden is daarmee irrationeel of tegen groei. Ze rekenen alleen vanuit een ander referentiekader.
Precies daarom is de beste pitch niet de pitch met de meeste beloftes. Het is de pitch die het belangrijkste dilemma van déze ondernemer benoemt.
Founder en DGA naast elkaar - wat staat er echt in de kaarten?
Deze vergelijking neemt de kenmerken rechtstreeks over uit het tabblad 1 Ondernemers van de Neurofactor-doelgroepkaarten. De compacte formuleringen zijn redactionele samenvattingen van de bron, geen nieuwe onderzoeksuitkomsten.
| Aspect | Founder (FND) | DGA (DGA) |
|---|---|---|
| Positie | Oprichter van jong groeiend bedrijf, soms met externe financiering | Eigenaar-bestuurder die ook naar vermogen, structuur en bedrijfswaarde kijkt |
| Belangrijkste pijnpunt | Te weinig tijd en mensen om groeikansen te benutten | Onzekerheid over bescherming en inrichting van bedrijf en vermogen |
| Emotionele pijn | Angst te falen terwijl iedereen meekijkt | Onrust over de veiligheid van vermogen op langere termijn |
| Grootste angst | Geld en tijd verspillen zonder groeiversnelling | Een besluit dat vermogen of bedrijfswaarde schaadt |
| Belangrijkste bezwaar | Te duur voor deze fase; zelf sneller; past niet bij onze cultuur | Ik heb al een accountant en adviseur; wat voeg jij toe? |
| Gewenste situatie | Voorspelbare groei met een zelfstandig leverend team | Waardevol, goed gestructureerd bedrijf, klaar voor overdracht of verkoop |
| Bewijs | Vergelijkbare startupcases, groeicijfers en referenties van founders | Cijfermatige onderbouwing, trackrecord en vakinhoudelijke autoriteit |
| Verwachte aanpak | Snelle start, korte cycli, zichtbaar resultaat binnen weken | Gedegen analyse, helder plan, vaste prijs of duidelijk tarief |
| Voorkeursroute | Warme introductie via investeerder of founder, kort videogesprek | Aanbeveling via accountant of adviseur, inhoudelijk gesprek onder vier ogen |
| BIS | 3 - beperkt gericht op vermijding | 7 - sterk gericht op voorkomen van verlies |
| BAS | 9 - sterk gericht op kansen | 6 - kansen bij overtuigend rendement |
| k | 0,45 - sterke voorkeur voor eerder resultaat | 0,10 - relatief langere tijdshorizon |
Het verschil zit niet in of risico telt, maar in welk verlies eerder pijn doet
De founder heeft volgens het bronprofiel weinig tijd en handen. Tegelijk concurreert iedere investering met de runway. Dat betekent niet dat kosten onbelangrijk zijn. Integendeel: geld uitgeven aan iets dat geen tractie oplevert, kan precies de groeiruimte opmaken die nodig is voor de volgende fase. De sterkere BAS-oriëntatie gaat hier samen met een scherp gevoel voor verspilde tijd.
Bij de DGA staat iets anders op het spel. In de bron worden bedrijfswaarde, vermogensstructuur, opvolging en risico expliciet genoemd. De vraag is niet alleen of een dienst geld oplevert, maar ook wat het besluit kan beschadigen, welke adviseurs betrokken zijn en of de opbrengst voldoende onderbouwd is. Een aantrekkelijk rendement is welkom, zolang het risico controleerbaar blijft.
De tegenstelling is dus niet avontuurlijk versus angstig. Het is de kans verliezen door stilstand versus opgebouwde waarde verliezen door een ondoordachte investering.
BIS 3 versus 7: de downside krijgt een andere plaats in het verhaal
BIS is in de doelgroepkaarten een indicatie van vermijdingsmotivatie. De founder staat op 3 en wordt beschreven als iemand die risico neemt wanneer de kans groot genoeg lijkt. De DGA staat op 7 en wordt beschreven als sterker gericht op het vermijden van verlies.
Dat verschil vertaalt zich naar een concrete vraag voor je boodschap. Bij de founder kun je het risico van wachten bespreekbaar maken: welke vertraging in groei, sales of productontwikkeling kost deze keuze? Bij de DGA moet je het risico van handelen expliciet begrenzen: welke financiële exposure bestaat er, hoe is die verdeeld en waar zitten beslismomenten?
Een risico-overzicht is voor beide relevant, maar krijgt een andere functie. Bij de founder moet het laten zien dat de snelheid niet wordt opgeofferd. Bij de DGA moet het laten zien dat de kans niet ten koste gaat van de opgebouwde waarde.
BAS 9 versus 6: de founder wil momentum zien, de DGA een aantoonbare kans
In de bronkaart krijgt de founder BAS 9: sterk benaderend en actief op kansen gericht. De gewenste situatie is voorspelbare groei; het gewenste voordeel is sneller resultaat dan intern zelf bouwen. De DGA krijgt BAS 6: kansen zijn relevant, maar vooral wanneer de opbrengst duidelijk is.
Dat vertaalt zich in een verschil in bewijs. Een founder wil weten welke vergelijkbare startup sneller tractie kreeg, hoeveel tijd dat kostte en of je volgende week kunt beginnen. Een DGA wil cijfers, een aantoonbaar trackrecord bij vergelijkbare ondernemingen en inzicht in de netto-opbrengst na kosten, risico en noodzakelijke interne inspanning.
Beide zoeken een businesscase. Alleen heet overtuigend bewijs bij de één vaak versnelling en bij de ander rendement met beheersing.
k 0,45 versus 0,10: dezelfde terugverdientijd vertelt twee verhalen
De delay-discount-rate k beschrijft in deze kaarten de relatieve voorkeur voor eerder boven later resultaat. De founder heeft k 0,45 en volgens de beschrijving een hoge tijdsvoorkeur. De DGA heeft k 0,10 en kijkt eerder naar jaren en vermogen. De k-waarden beschrijven het brede functieprofiel en zijn geen experimenteel vastgestelde parameters van een individuele ondernemer.
Stel dat een oplossing pas na twaalf maanden meetbare waarde oplevert. Bij een founder kan dat vooral de vraag oproepen wat het nú voor de runway doet en wanneer een eerste effect zichtbaar wordt. Bij een DGA kan een langere horizon juist acceptabel zijn, als het effect op waarde, risico en overdraagbaarheid overtuigend is uitgewerkt. Hetzelfde jaar is dus niet per definitie te lang of kort; het krijgt een andere betekenis.
Verwar snelheid van besluiten daarom niet met onzorgvuldigheid en lange termijn niet met uitstelgedrag. Behandel de tijdshorizon als een toetsvraag: wanneer moet welk resultaat voor deze ondernemer betekenis krijgen?
Wat overtuigt eerst - en wat moet er daarna volgen?
Voor de vergelijking van de bewijsroute combineren we de bronvelden bewijs, bezwaar, aanpak en voorkeurskanaal. Dat levert twee verschillende volgordes voor een salesgesprek op.
| Stap | Founder | DGA |
|---|---|---|
| Opening | Welke groeikans mis je door gebrek aan tempo of capaciteit? | Welke bedrijfswaarde, uitgave of risico vraagt nu om een betere keuze? |
| Eerste bewijs | Startupcase uit dezelfde fase met concreet groeicijfer | Financiële onderbouwing en relevant trackrecord |
| Eerste bezwaar | Te duur voor onze fase of zelf sneller | Ik heb al adviseurs; wat maakt jou aanvullend? |
| Veilige eerste stap | Kleine test met snelle evaluatie en zichtbaar resultaat | Afgebakende analyse, helder plan en transparante prijs |
| Introductie | Investeerder of founder uit netwerk | Accountant, adviseur of vertrouwd zakelijk contact |
| Vervolg | Kort videocall en concrete volgende stap | Inhoudelijk gesprek en besluitdocument met risico en opbrengst |
Dezelfde pitch. Twee totaal verschillende interpretaties
Stel dat je een bedrijf aanbiedt: "Wij helpen je omzet sneller te laten groeien met data, onderzoek en een uitvoerbaar commercieel plan." Het aanbod en de prijs blijven identiek. Het volgende gesprek kan alsnog volledig verschillen.
Founder: "Mooi. Hoe snel zien we dat het werkt? Kunnen we beginnen zonder drie maanden voorbereiding? Wat hebben andere startups in onze fase bereikt?" In de bronkaart sluit dat aan op groei, runway, startupcases, korte cycli en het bezwaar dat het team het zelf misschien sneller kan.
DGA: "Hoe bereken je dat effect? Wat kost dit totaal, wat krijgen we ervoor terug en waarom heb ik dit naast mijn accountant en andere adviseurs nodig?" In de bronkaart sluit dat aan op rendement, trackrecord, vermogensrisico, bestaande adviseurs en behoefte aan een gedegen analyse.
Dit is een fictief demonstratiescenario op basis van de patronen in de functiekaarten. De citaten zijn geen letterlijke respondentuitspraken. Het maakt zichtbaar waarom je hetzelfde aanbod niet met hetzelfde bewijs moet openen.
Hoe een eerste salesmail verandert wanneer de functie bekend is
Aan een founder: "Je wilt sneller groeien, maar extra projecten drukken op je runway en je team. We laten in een korte eerste stap zien welke commerciële keuze de meeste versnelling kan opleveren. Ik kan je een case laten zien van een startup in een vergelijkbare fase, met de aanpak, doorlooptijd en uitkomst."
Aan een DGA: "Bij een nieuwe investering telt niet alleen de potentiële groei, maar ook wat er onder de streep overblijft en welk risico je neemt. We brengen de verwachte opbrengst, aannames en alternatieven in kaart, inclusief de aansluiting op je huidige adviseurs. Zo kun je bepalen of dit aantoonbaar waarde toevoegt."
Dit zijn voorbeelden van mogelijke salescopy, geen gevalideerde best presterende teksten. Gebruik alleen een startupcase als je er echt één hebt en vermeld nooit een rendement dat niet is onderbouwd.
Wat verander je in pitch, case, demo en follow-up?
Pas niet simpelweg het woord groei aan. Verander de volgorde waarin je de keuze aannemelijk maakt. De bronkaarten geven je concrete aanknopingspunten voor het salesproces.
- Open anders: vraag de founder naar gemiste tractie en de eerstvolgende groeimijlpaal; vraag de DGA welk deel van rendement of bedrijfswaarde nu onvoldoende grip heeft.
- Kies een andere eerste case: vergelijkbare startup, concrete versnelling en doorlooptijd voor de founder; relevant trackrecord, netto-opbrengst en risicobeheersing voor de DGA.
- Demo anders: toon de founder wat binnen de eerste weken zichtbaar wordt en wat het team zelf moet doen; laat de DGA de aannames, kosten en beheersmaatregelen stap voor stap toetsen.
- Maak het bezwaar bespreekbaar: founder - te duur voor de fase of zelf sneller? DGA - waarom naast accountant en adviseur?
- Ontwerp een eerste stap: een afgebakende snelle test voor de founder; een analyse met heldere prijs, scope en besluitmoment voor de DGA.
- Respecteer de voorkeursroute: warme introductie via founder of investeerder versus aanbeveling van een vertrouwde adviseur.
- Volg anders op: stuur de founder concrete eerstvolgende acties en vroege meetpunten; stuur de DGA een samenvatting van aannames, financiële impact, alternatieven en open vragen.
Wanneer moet je juist niet op de functietitel vertrouwen?
Een founder kan inmiddels een volwassen onderneming met grote reserves leiden. Een DGA kan juist voor een nieuwe, risicovolle markt kiezen. Het brede functieprofiel blijft dan een onderbouwd vertrekpunt, niet een beschrijving van die specifieke persoon. Je wilt de werkelijke besliscontext ontdekken voordat je een profiel als persoon gaat behandelen.
- Welke investeringsruimte en liquiditeitsdruk spelen er werkelijk?
- Welke rol spelen mede-oprichters, aandeelhouders, accountant en andere adviseurs?
- Wordt deze investering gedragen door groeinoodzaak, vermogensbescherming of allebei?
- Welke minimale uitkomst maakt de eerste fase de moeite waard?
- Hoe ziet het alternatief eruit: intern bouwen, uitstellen, elders kopen of niets doen?
- Welke ervaring met vergelijkbare oplossingen heeft de ondernemer al?
- Wat moet je aantonen voordat deze persoon een volgende beslissing neemt?
Van breed functieprofiel naar jouw concrete koper
Deze profielen zijn gebaseerd op terugkerende patronen uit onderzoeken die Neurofactor over meerdere jaren bij deze en vergelijkbare doelgroepen heeft uitgevoerd. Ze vormen daarmee onderbouwde, brede functieprofielen. De kaart 1 Ondernemers uit het Neurofactor-bronbestand van september 2026 beschrijft de founder en DGA op veertig kenmerken, waaronder pijnpunten, angsten, bezwaren, bewijsbehoefte, BIS, BAS en k. De waarden zijn bedoeld voor een functieprofiel, niet als individuele diagnose of als uitkomst van een meting bij iedere founder of DGA.
De profielen zijn bewust veralgemeniseerd. Sector, bedrijfsgrootte, groeifase, eigendomsstructuur, product of dienst, propositie, prijs en keuzecontext kunnen verschuiven welke spanning, belofte of bewijssoort op dat moment het zwaarst weegt. Een founder kan een gevestigd bedrijf leiden, terwijl een DGA juist een snelle groeikans onderzoekt. Daarom moet je de brede patronen verbinden aan de specifieke keuze in plaats van iemand op grond van zijn functietitel vast te zetten.
Voor het beste resultaat vertaal je het functieprofiel naar jouw aanbod met een doelgroepkaart en associatiekaart. Daarmee onderzoek je de werkelijke productassociaties, bezwaren, gewenste uitkomsten en bewijsbehoefte in jouw markt. Wil je weten hoe dit profiel eruitziet voor jouw product of dienst? Dan is die verdieping de logische stap. Vervolgens koppel je jouw claim aan bewijs dat de relevante twijfel verkleint.
Wil je weten hoe founders en DGA's naar jouw product of dienst kijken? Neem contact op met Neurofactor en laat het brede profiel vertalen naar jouw propositie.
De founder koopt geen snelheid om de snelheid. De DGA koopt geen zekerheid om de zekerheid
De founder wil groeien zonder schaarse runway en tijd weg te geven aan het verkeerde initiatief. De DGA wil investeren zonder de waarde te beschadigen waarvoor hij jarenlang verantwoordelijkheid draagt. Dat zijn geen absolute typen, maar wel twee duidelijk verschillende startvragen uit de Neurofactor-profielen.
Daarom is de commerciële keuze niet simpelweg: maak je pitch energiek of zakelijk? De keuze is: welke onzekerheid moet je als eerste kleiner maken? Voor de founder is dat vaak onzekerheid over tempo en tractie. Voor de DGA onzekerheid over rendement, extra toegevoegde waarde en downside.
Wie dat onderscheid maakt, verkoopt niet een ander product. Die maakt voor beide ondernemers duidelijker waarom hetzelfde product de moeite waard zou kunnen zijn.
Begrippen
- Founder
- Oprichter van een onderneming. In dit bronprofiel gaat het om een jong bedrijf in opbouw of groei, waar tijd, runway en tractie zwaar wegen.
- DGA
- Directeur-grootaandeelhouder. In de bronkaart een eigenaar-bestuurder die beslissingen ook beoordeelt op vermogen, bedrijfswaarde, structuur en langetermijnrisico.
- BIS
- Behavioral Inhibition System. In deze functiekaarten een richtinggevende score voor vermijdingsmotivatie en aandacht voor mogelijke negatieve uitkomsten; schaal 0-10.
- BAS
- Behavioral Activation System. In deze functiekaarten een richtinggevende score voor benaderingsmotivatie, kansen en mogelijke beloning; schaal 0-10.
- Delay-discount-rate k
- Een coëfficiënt waarmee de functiekaarten de relatieve voorkeur voor eerder versus later resultaat beschrijven. In deze profielvergelijking duidt een hogere k op een sterker gewicht voor sneller resultaat; de waarden zijn niet bij iedere afzonderlijke koper gemeten.
- Bewijsanker
- De koppeling tussen een relevante belofte of claim en het concrete bewijs dat de belangrijkste twijfel over die claim helpt verminderen.
Veelgestelde vragen
Wat is het belangrijkste verschil in koopgedrag tussen een founder en een DGA?
Het brede Neurofactor-functieprofiel van de founder legt meer nadruk op snelle tractie zonder verspilling van tijd en runway. Het DGA-profiel legt meer nadruk op aantoonbaar rendement, bescherming van bedrijfswaarde en toegevoegde waarde naast bestaande adviseurs. Het patroon is gebaseerd op terugkerend Neurofactor-onderzoek en moet per concrete propositie worden verdiept.
Waarom werkt een snelle groeipitch niet automatisch bij een DGA?
Een groeibelofte beantwoordt nog niet wat een investering netto oplevert, welk risico de bedrijfswaarde loopt en wat een nieuwe aanbieder toevoegt aan accountant of andere adviseurs. Die onderbouwing weegt volgens de DGA-kaart zwaar.
Welke BIS-, BAS- en k-scores hebben founder en DGA?
De founder heeft binnen de functiekaart BIS 3, BAS 9 en k 0,45. De DGA heeft BIS 7, BAS 6 en k 0,10. Het zijn waarden van onderbouwde brede functieprofielen, geen individuele metingen of een voorspelling die voor iedereen geldt.
Welk bewijs overtuigt een founder eerder?
De functiekaart noemt cases van startups in een vergelijkbare fase, concrete groeicijfers en referenties van bekende founders. Vooral de snelheid en geloofwaardigheid van het resultaat moeten helder zijn.
Welk bewijs verwacht een DGA bij een grotere investering?
De DGA-kaart noemt cijfermatige onderbouwing, trackrecord bij vergelijkbare ondernemingen en vakinhoudelijke autoriteit. Maak daarnaast zichtbaar wat jouw aanbod toevoegt naast bestaande adviseurs en hoe de prijs is opgebouwd.
Hoe pas ik een algemeen ondernemersprofiel toe op mijn eigen dienst?
Gebruik het brede functieprofiel als onderbouwd vertrekpunt en verdiep het met een doelgroepkaart en associatiekaart voor jouw specifieke product of dienst. Neem sector, prijs, propositie, bedrijfsgrootte en keuzecontext mee om te bepalen welke bezwaren, associaties en bewijsstukken daadwerkelijk relevant zijn.
Bronnen
- 1.Behavioral Inhibition, Behavioral Activation, and Affective Responses to Impending Reward and Punishment: The BIS/BAS Scales - Journal of Personality and Social Psychology / Carver & White (1994)
- 2.Time Discounting and Time Preference: A Critical Review - Journal of Economic Literature / Frederick, Loewenstein & O'Donoghue (2002)
Deze serie
Aan wie verkoop je eigenlijk?Synthese van deze categorie
Verkopen aan ondernemers: wanneer bedrijf en persoon nauwelijks te scheiden zijnLees verder
Verwante onderwerpen
Gecontroleerd door: Martijn den Otter · Laatst gecontroleerd: 8-10-2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →