
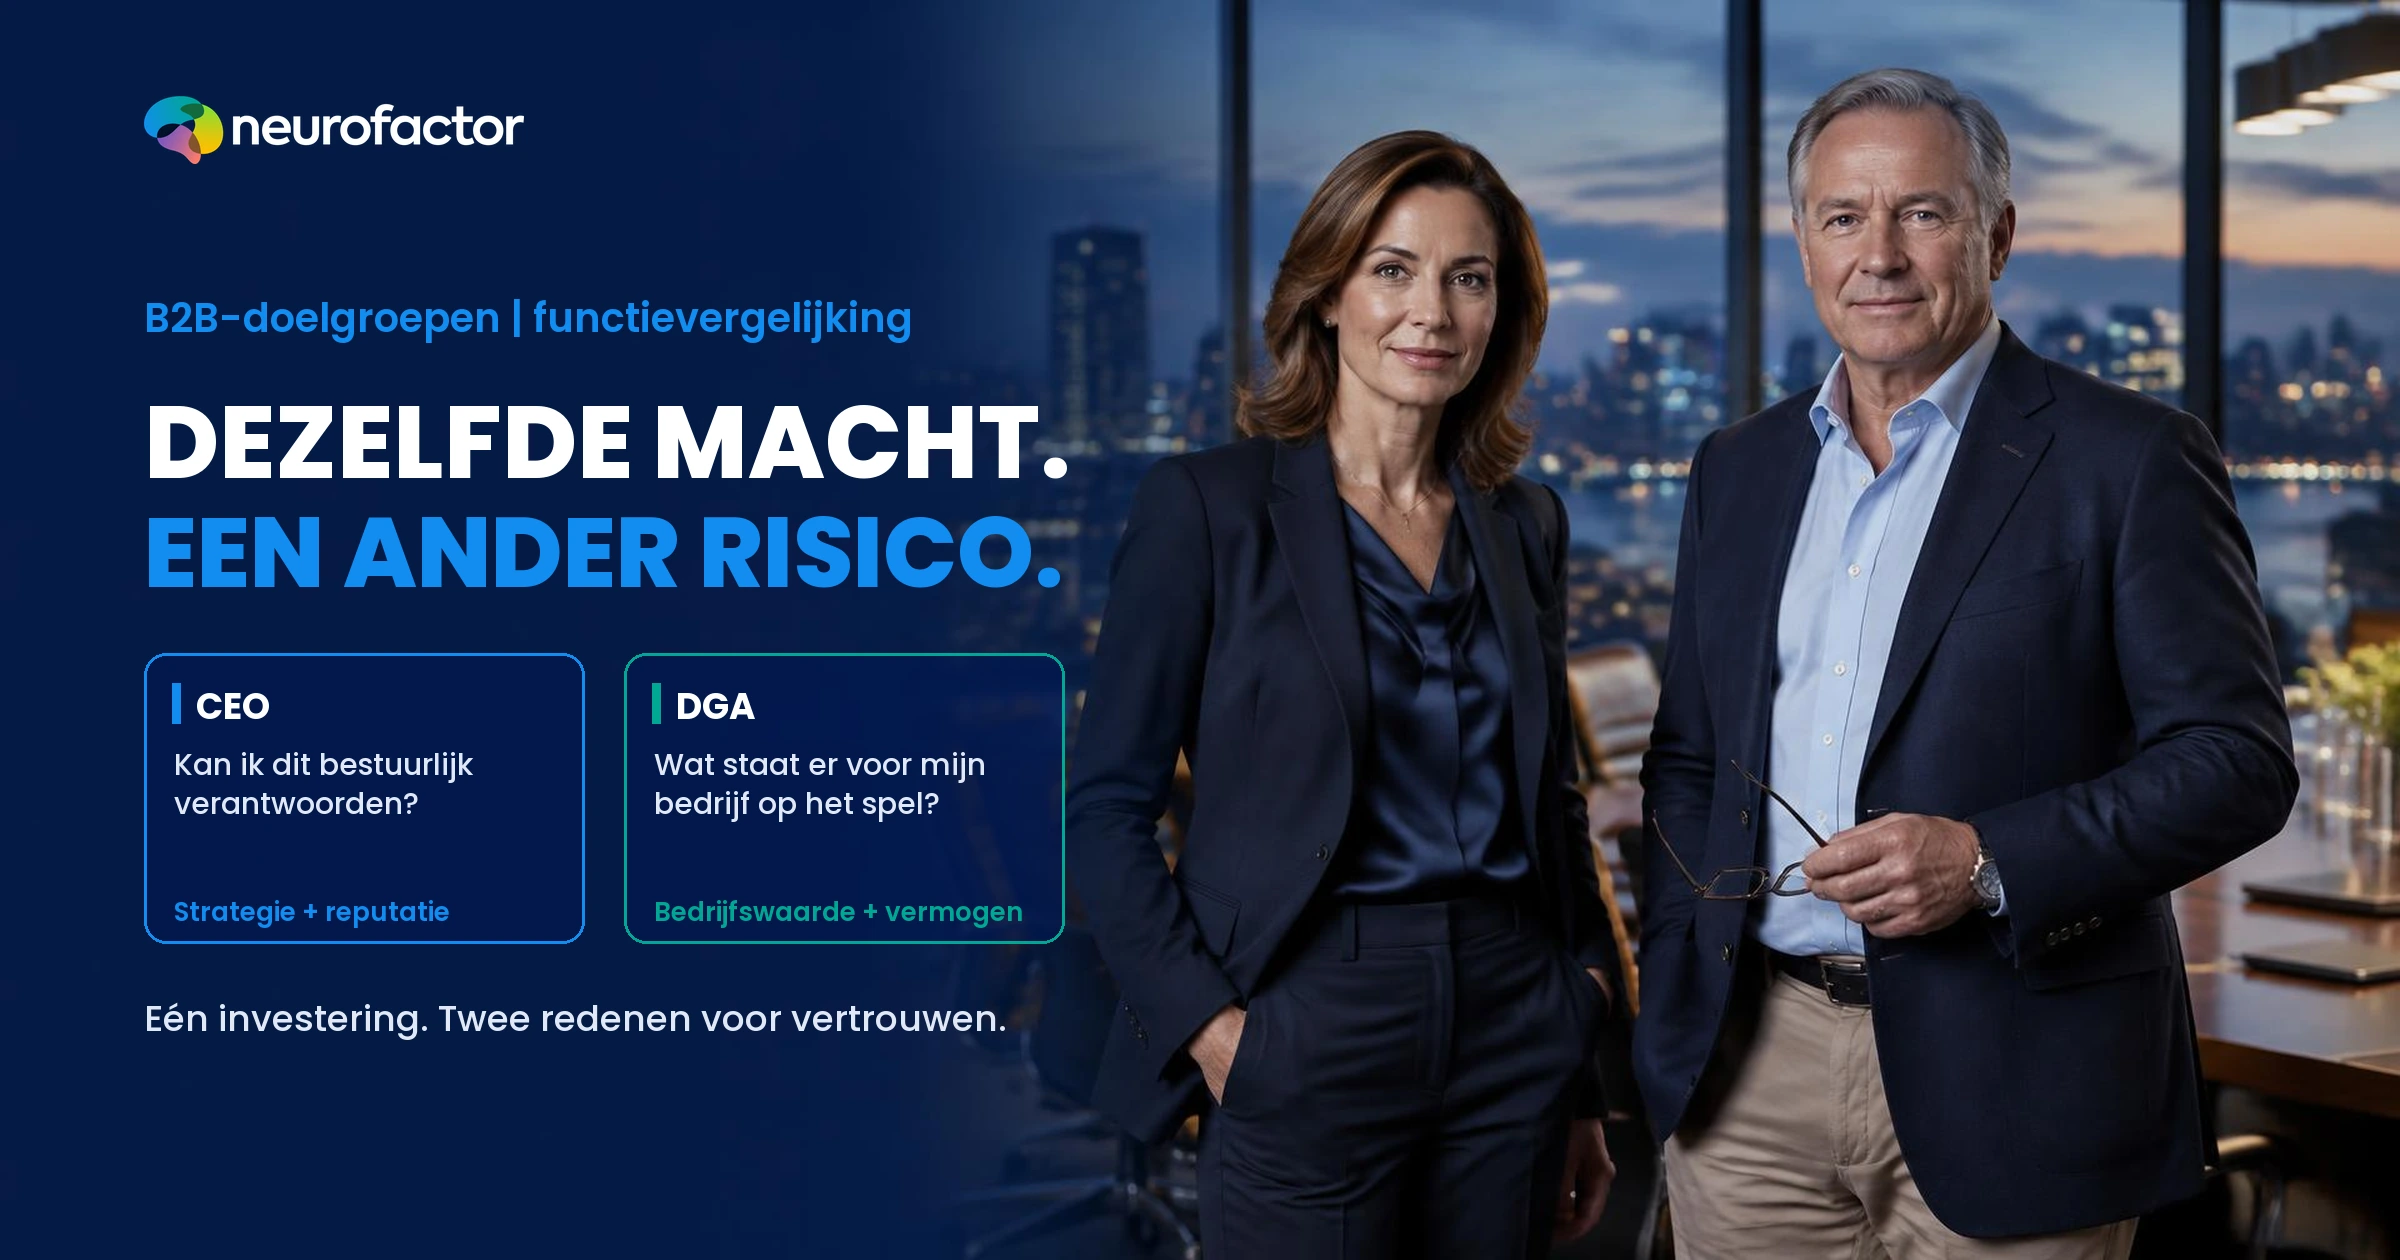
CEO versus DGA: dezelfde beslissingsmacht, een compleet andere verhouding tot risico
Een aanbieder presenteert aan twee eindverantwoordelijken dezelfde dienst: een strategisch programma om hun bedrijf toekomstbestendiger te maken. De CEO vraagt wat er voor de strategie verandert en hoe hij dat aan de raad uitlegt. De DGA vraagt wat er onder de streep overblijft, wie aansprakelijk wordt voor een verkeerde keuze en wat het doet met de waarde van het bedrijf. Allebei kunnen de richting bepalen. Toch staat er voor beiden iets anders op het spel.
Het verschil zit niet in een simpel cliché dat een CEO zakelijk en een DGA emotioneel beslist. Beiden combineren cijfers met verantwoordelijkheidsgevoel. De eerste beschermt de koers en reputatie van de organisatie namens haar stakeholders. De tweede kijkt naar ondernemingswaarde, risicobeheersing en het vermogen dat in de onderneming is opgebouwd. Dat onderscheid vraagt niet om twee producten, maar om twee onderbouwingen.
Hetzelfde voorstel, twee gesprekken
Een adviseur biedt een transformatieprogramma aan waarmee processen, klantinzicht en governance beter op elkaar aansluiten. Tegen de CEO zegt de adviseur: dit helpt uw organisatie de strategie uit te voeren zonder reputatieschade door een mislukte verandering. Tegen de DGA zegt hij: dit helpt uw onderneming aantoonbaar meer waarde te creëren en beperkt vermijdbare risico's. De dienst is identiek. De reden om het programma te vertrouwen niet.
Wanneer beide beslissers alleen de woorden groei, efficiëntie en toekomstbestendig horen, blijven hun echte vragen onbeantwoord. De CEO wil de raad en het managementteam kunnen meenemen. De DGA wil weten hoe de investering doorwerkt in waarde, kosten en de ruimte om zelf te blijven sturen. Een goede verkoopboodschap begint daarom met de verantwoordelijkheid van de koper, niet met een generieke lijst productkenmerken.
Wat zeggen de oorspronkelijke doelgroepkaarten?
De vergelijking volgt de velden in de twee oorspronkelijke kaarten. De grootste angst, de eerste bezwaren, het gevraagde bewijs en de voorkeurskanalen zijn dus niet vanuit BIS, BAS of k teruggeredeneerd. Het is de inhoud van de bredere functieprofielen waarop dit artikel is gebaseerd.
De CEO-kaart gaat over een benoemde eindverantwoordelijke van een grotere organisatie, met directieleden, aandeelhouders of toezichthouders om zich heen. De DGA-kaart beschrijft een eigenaar-bestuurder die bezit en bestuur verbindt, vaak met een holdingstructuur. De profielen vergelijken daarmee ook organisatiecontexten. Een CEO die aandelen bezit of een DGA met een professionele raad kan op beide lijken.
| Kaartveld | CEO | DGA |
|---|---|---|
| Rolcontext | Aangesteld eindverantwoordelijke; organisatie met lagen en stakeholders | Eigenaar-bestuurder; bedrijfswaarde en vermogen verbonden |
| Belangrijkste pijnpunt | Onvoldoende direct zicht op organisatie en markt | Onzekerheid over bescherming en structuur van bedrijf en vermogen |
| Grootste angst | Reputatie van organisatie of eigen positie schaden | Vermogen of bedrijfswaarde schaden |
| Eerste bezwaren | Te operationeel; niet strategisch; reputatierisico | Ik heb al een accountant en adviseur |
| Bewijs | Bekende organisaties; senior niveau; bestuurlijk trackrecord | Cijfers; vergelijkbare bedrijven; vakinhoudelijke autoriteit |
| Voorkeurscontact | Commissaris, collega-CEO of vertrouwd adviseur | Accountant of adviseur, daarna gesprek onder vier ogen |
| BIS / BAS / k | 6 / 7 / 0,10 | 7 / 6 / 0,10 |
Waarom dezelfde beslissingsmacht een verkeerde aanname is
Een CEO en een DGA kunnen een strategisch voorstel allebei versnellen. Dat betekent niet dat zij zonder grenzen kunnen tekenen. Een CEO handelt binnen mandaat, budgetten, governance en verwachtingen van aandeelhouders of toezichthouders. Een DGA kan als eigenaar veel ruimte hebben, maar krijgt eveneens te maken met mede-aandeelhouders, kredietafspraken, financiële verplichtingen en professionele adviseurs.
Ook een investeringsbeslissing is geen louter rationele rekensom. Welke consequentie een fout heeft voor de reputatie, de toekomst van het bedrijf of de persoonlijke financiële zekerheid, bepaalt welke argumenten relevant worden. Verkoop daarom niet op basis van de functietitel alleen. Breng de werkelijke besluitstructuur en het risico van deze specifieke keuze in kaart.
CEO: de reputatie van organisatie en leider staat op het spel
In de CEO-kaart is het belangrijkste pijnpunt onvoldoende zicht op wat in de organisatie en markt gebeurt. Informatie wordt gefilterd door lagen en de agenda wordt mede door anderen bepaald. Daarbovenop staan transformaties die te lang duren en adviseurs die na hun presentatie verdwijnen. De angst is een besluit dat de reputatie van de organisatie of de eigen positie schaadt.
Dat verklaart waarom deze CEO het woord 'strategisch' kritisch beoordeelt. Een leverancier die vooral een implementatiedetail of een slim instrument verkoopt, kan te operationeel overkomen. De vraag is of het voorstel werkelijk helpt bij richting, uitvoering en bestuurlijke uitlegbaarheid. Niet omdat iedere CEO details onbelangrijk vindt, maar omdat verantwoordelijkheid op dit niveau anders wordt beoordeeld.
DGA: het verlies raakt de waarde van het eigen bedrijf
De DGA-kaart noemt onzekerheid over de bescherming en structuur van bedrijf en vermogen. Fiscale en juridische complexiteit, weinig tijd om zelf alle details te beoordelen en adviseurs die per uur werken zonder helder resultaat vergroten dat ongemak. Een DGA kan trots zijn op wat is opgebouwd en tegelijkertijd twijfelen of een investering de onderneming echt sterker maakt.
De grootste angst in de bron is een keuze die vermogen of bedrijfswaarde schaadt. Een adviestraject moet dus méér zijn dan een fraai verhaal over groeipotentieel. Het moet duidelijk maken welke waarde wordt gecreëerd, welke risico's blijven bestaan, wat het kost en waar de adviseur verantwoordelijkheid neemt. Voor deze koper is persoonlijke betrokkenheid bij de onderneming zakelijk relevant, geen tegenstelling met rationeel beslissen.
CEO: laat zien hoe het besluit bestuurlijk verdedigbaar wordt
Volgens de CEO-kaart wekken referenties van bekende organisaties, senior gesprekspartners en een trackrecord op bestuursniveau vertrouwen. Een goede case verbindt het voorstel aan concrete strategische prioriteiten en beschrijft welke rol het management heeft bij de uitvoering. Benoem besluitmomenten, governance, mogelijke reputatierisico's en de maatregelen bij een tegenvallend resultaat.
Bijvoorbeeld: welke strategische doelstelling ondersteunt dit programma, wie wordt eigenaar van de verandering en welke voortgangsinformatie krijgt de directie? Gebruik aantoonbare resultaten alleen wanneer ze werkelijk uit een project komen. Een indrukwekkend logo zonder vergelijkbare context of een verzonnen opbrengst is geen bewijs. Voor de CEO is een korte, heldere bestuursnotitie vaak passender als eerste stuk dan een technische productpresentatie.
DGA: bewijs rendement én beheersbaar neerwaarts risico
De DGA-kaart vraagt cijfermatige onderbouwing, een trackrecord bij vergelijkbare bedrijven en vakinhoudelijke autoriteit. Ook een gedegen analyse, helder plan en vaste prijs of transparant tarief worden expliciet genoemd. Maak onderscheid tussen verwachte opbrengst, harde kosten, aannames over waardeontwikkeling en scenario's waarin het resultaat achterblijft.
Belangrijk is ook hoe je je verhoudt tot de bestaande accountant of adviseur. Het bezwaar 'ik heb al een accountant en adviseur, wat voeg jij toe?' staat letterlijk in de kaart. Een goed antwoord is geen aanval op die vertrouwenspersoon, maar een nauwkeurige afbakening: welke specialistische kennis breng je in, hoe sluit die aan op de bestaande begeleiding en hoe wordt meerwaarde getoetst? Een helder tarief maakt dat gesprek concreter.
BIS, BAS en k: verschillende accenten, dezelfde k
In het brede CEO-profiel staan BIS 6, BAS 7 en k 0,10. In het DGA-profiel staan BIS 7, BAS 6 en k 0,10. De CEO-kaart combineert aandacht voor reputatierisico met kansen die strategisch zichtbaar zijn. De DGA-kaart legt relatief meer nadruk op het voorkomen van verlies en op kansen met duidelijk rendement. Dat geeft richting aan de formulering van voordelen en risico's, niet aan een voorspelling van een individuele beslissing.
BIS en BAS beschrijven in deze kaarten een algemene gevoeligheid voor respectievelijk dreiging/vermijding en beloning/benadering. Ze vormen geen percentages of medische beoordeling. k is een afzonderlijke delay-discountparameter en geen snelheid van ondertekenen, kans op aankoop of duur van de salescyclus. Beide kaarten hebben dezelfde k 0,10: het bronmateriaal biedt dus geen grond om één van deze rollen standaard een kortere tijdshorizon toe te schrijven.
Een lange horizon betekent niet dezelfde evaluatie
De CEO-kaart beschrijft meerjarige strategie, kwartaal- en jaarverantwoording en grote, relatief zeldzame strategische aankopen. De DGA-kaart beschrijft aandacht voor ondernemingswaarde, opvolging, verkoop en vermogensstructuur, eveneens bij relatief zeldzame aankopen. De gedeelde lage tijdsvoorkeur laat zien dat beide profielen toekomstige waarde serieus meewegen.
Maar een meerjarige investering kan voor de CEO alleen verantwoord zijn wanneer uitvoering, reputatie en governance beheersbaar zijn. Voor de DGA moet ook duidelijk worden wat die investering betekent voor de bedrijfswaarde, financieringsruimte en eigen zeggenschap. Het tempo van een echte beslissing hangt af van de omvang, de contractvorm, alternatieven en de andere betrokkenen. Dat leid je niet uit k af.
De eerste bezwaren vragen om andere antwoorden
De CEO-kaart noemt drie concrete bezwaren: te operationeel voor mijn niveau, geen aansluiting op de strategische agenda en te veel reputatierisico. Weerleg die met een samenvatting op bestuursniveau, een duidelijke strategische koppeling, senior betrokkenheid en een uitvoeringsplan met toetsbare beslismomenten. De CEO hoeft niet door elk implementatiescherm te klikken om de richting te beoordelen.
De DGA-kaart noemt een heel ander eerste bezwaar: er is al een accountant of adviseur. Hier werkt een andere aanpak. Maak duidelijk welke lacune je vult, welke deliverables worden geleverd, hoe de bestaande adviseur kan meekijken en hoe de vergoeding zich verhoudt tot de mogelijke waarde. Een generiek antwoord met 'wij zijn strategische partner' lost dit bezwaar niet op.
Praktijkvoorbeeld: één programma voor weerbaarheid en groei
Stel dat een specialist een fictief strategisch verbeterprogramma verkoopt dat besluitinformatie, risico-overzicht en uitvoering samenbrengt. Het programma bestaat uit een diagnose, prioriteiten voor verbetering, een beperkte pilot en een besluit over bredere invoering. Dit is een illustratie van het verkoopgesprek, geen Neurofactor-onderzoek, klantcase of gemeten effect.
Aan de CEO presenteert de aanbieder eerst de relevantie voor de strategie, de betrokkenheid van het bestuur, eigenaarschap in de lijn en de manier waarop risico's worden gevolgd. Aan de DGA start dezelfde aanbieder met een waardehypothese: welke kosten en kwetsbaarheden brengen we in kaart, hoe toetsen we de mogelijke meerwaarde, wat is de maximale opdrachtomvang en hoe sluiten bestaande adviseurs aan? Het aanbod blijft hetzelfde. De volgorde van bewijs verschilt.
Pitch en businesscase: wissel de volgorde van bewijs
Voor de CEO open je met de strategische opgave in één zin. Daarna volgen de gevolgen voor uitvoering en reputatie, referenties op bestuursniveau, de beslisstructuur en pas dan de operationele aanpak. De businesscase noemt de aannames die het bestuur moet goedkeuren. Als een investering de reputatie kan raken, moet dat risico zichtbaar en bespreekbaar worden gemaakt.
Voor de DGA begin je bij de waarde die op het spel staat: behoud of verbetering van bedrijfswaarde, transparante investering en risicovermindering. Vervolgens laat je de cijfermatige opzet, vergelijkbare ondernemerscases, het honorarium en de rol van de accountant zien. Beide varianten verdienen dezelfde eerlijke scenario's. Een financieel uitgangspunt mag niet worden opgepoetst omdat de ander gevoelig zou zijn voor rendement.
Demo en pilot: laat verschillende beslissingen nemen
Een CEO wil vaak geen uitgebreide productdemo, maar een overtuigende route van strategie naar uitvoering. Laat in een korte sessie zien welke besluitpunten er zijn, hoe eigenaarschap wordt belegd en wat het management kan bijsturen als de aanpak vastloopt. De demo moet bestuurlijke grip laten zien zonder te suggereren dat één dashboard de organisatie volledig verklaart.
Bij de DGA is de nuttigste demo vaker een transparante analyse van de eigen onderneming: een voorbeelddossier met scenario's, kostenrubrieken, resterende onzekerheid en expliciete grenzen van het advies. Een kleine afgebakende diagnose kan helpen voordat een grotere opdracht wordt verstrekt. Maak de voorwaarden vooraf helder. Een pilot heeft pas bewijskracht als vooraf is afgesproken welke uitkomst welk besluit ondersteunt.
Contact en follow-up: de vertrouwensroute hoort bij het bewijs
De CEO-kaart noemt een introductie via een commissaris, collega-CEO of vertrouwd adviseur, gevolgd door een persoonlijk gesprek. LinkedIn fungeert vooral als podium en nieuwsbron; directe reacties zijn zeldzaam. Een korte inhoudelijke aanleiding, een senior gesprekspartner en een zorgvuldige follow-up passen daarbij beter dan een geautomatiseerde reeks productberichten.
De DGA-kaart noemt een aanbeveling van de accountant of adviseur en daarna een inhoudelijk gesprek onder vier ogen. LinkedIn wordt selectief gebruikt, naast vakmedia en het persoonlijke netwerk. Wanneer je via dit netwerk binnenkomt, moet de meerwaarde voor de bestaande adviseur meteen duidelijk zijn. Een follow-up met transparante kosten, onderzoeksvragen en een afgebakende vervolgstap is bruikbaarder dan een algemene brochure.
Waar deze profielen wél op elkaar lijken
Beide functiekaarten noemen relatief weinig, maar impactvolle aankopen, een lange tijdshorizon en een voorkeur voor goed onderbouwd advies. Beide kopers hebben weinig aan vaag managementjargon of een adviseur die belooft en vervolgens verdwijnt. Ze willen senior deskundigheid, duidelijkheid over eigenaarschap en echte voortgang.
Vermijd daarom de karikatuur dat de CEO uitsluitend de organisatie dient en de DGA alleen aan persoonlijk geld denkt. Reputatie en bedrijfswaarde kunnen bij beiden spelen. Eigenaarschap, bestuursstructuur, bedrijfsgrootte en sector zijn mede bepalend. Bovendien vergelijkt de bronkaart een CEO in een grotere organisatie met een eigenaar-bestuurder. De verschillen zijn dus functie- en contextpatronen, geen universele persoonlijkheidstypen.
De checklist voor je volgende verkoopgesprek
Stel vóór je pitch zes vragen. Wie neemt formeel de beslissing? Wie kan haar tegenhouden? Welk verlies zou deze koper persoonlijk en zakelijk het zwaarst wegen? Welk strategisch of financieel resultaat moet toetsbaar worden? Welk bewijs is voor deze organisatie geloofwaardig? En wie is de vertrouwde persoon via wie het gesprek begint? De antwoorden bepalen welke case je vooraan zet.
Maak twee versies van één feitenbasis: een bestuursmemo met strategische impact, reputatie, governance en uitvoeringsrisico; daarnaast een eigenaarsoverzicht met bedrijfswaarde, kosten, onzekerheden, externe adviseurs en contractvoorwaarden. Spreek nergens over gegarandeerde winst zonder onderzoek en leg aannames vast. Zo wordt personalisatie geen andere waarheid, maar een andere relevante volgorde.
Wat de doelgroepkaart onderbouwt en wat nog getoetst moet worden
De onderliggende kaarten zijn brede, onderbouwde functieprofielen op basis van terugkerende patronen uit jaren Neurofactor-onderzoek met deze en vergelijkbare doelgroepen. Ze bevatten per functie veertig vaste velden, waaronder koopmotieven, pijnpunten, angsten, bezwaren, bewijsbehoefte, contactvoorkeur en BIS/BAS/k. Het zijn geen persoonlijke diagnoses, representatieve populatiegemiddelden of causale bewijzen dat eigenaarschap één specifieke beslissing veroorzaakt.
Voor een specifieke propositie zijn branche, bedrijfsgrootte, prijs, aandeelhoudersstructuur, besluitmoment en huidige leveranciers bepalend. Onderzoek met een doelgroepkaart welke risico's echt zwaar wegen en breng met een associatiekaart in kaart wat begrippen als waarde en zekerheid oproepen. Lees ook verkopen aan directie, verkopen aan ondernemers en founder versus DGA. Gebruik de waarden als richtinggevend vergelijkingskader en toets de werkelijkheid bij de koper.
Begrippen
- CEO
- Chief Executive Officer, eindverantwoordelijke voor de richting, resultaten en reputatie van een organisatie.
- DGA
- Directeur-grootaandeelhouder, iemand die zeggenschap als bestuurder met een belangrijk eigendomsbelang combineert.
- BIS
- Behavioral Inhibition System, concept voor gevoeligheid voor dreiging of mogelijke negatieve uitkomsten.
- BAS
- Behavioral Activation System, concept voor benadering van mogelijke beloningen en kansen.
- k-waarde
- Parameter voor delay discounting; in deze kaarten afzonderlijk van BIS/BAS gebruikt en niet als aankoopkans.
- Governance
- Afspraken en toezicht rond wie besluiten neemt, verantwoordt en controleert.
- Reputatierisico
- Mogelijkheid dat een besluit het vertrouwen in een leider of organisatie schaadt.
- Ondernemingswaarde
- Economische waarde die aan het bedrijf wordt toegeschreven, afhankelijk van aannames en waarderingsmethode.
- Bestuursmemo
- Beknopte onderbouwing van een besluit met strategische doelen, risico's en keuzes voor het bestuur.
- Trackrecord
- Controleerbaar overzicht van vergelijkbare ervaring en resultaten van een aanbieder.
- Associatiekaart
- Onderzoeksmatige weergave van betekenissen en associaties rond een doelgroep en propositie.
Veelgestelde vragen
Wat is het belangrijkste verschil tussen een CEO en een DGA als koper?
De CEO-kaart legt de nadruk op bestuurlijke verantwoording en reputatie van de organisatie. De DGA-kaart legt daarnaast nadruk op eigen vermogen, ondernemingswaarde en de waarde van bestaande adviseurs. In specifieke bedrijven kunnen verantwoordelijkheden overlappen.
Zijn de CEO en DGA even risicoavers?
Nee, de brede functiekaarten geven CEO BIS 6 en DGA BIS 7. Dat is een richtinggevend contrast, geen bewezen individuele eigenschap en geen representatief gemiddelde.
Waarom hebben ze allebei k 0,10?
Beide functieprofielen beschrijven aandacht voor toekomstige waarde. k is hier een afzonderlijke delay-discountparameter; de gelijke waarde voorspelt geen gelijke verkoopduur of koopkans.
Welk bewijs verwacht een CEO volgens de kaart?
Bekende organisatiereferenties, senior gesprekspartners en een aantoonbaar bestuurlijk trackrecord. Het voorstel moet op de strategische agenda passen en uitvoerbaar zijn.
Wat overtuigt een DGA bij een strategische investering?
Een cijfermatige onderbouwing, relevant trackrecord bij vergelijkbare ondernemingen, inhoudelijke autoriteit, transparante tarieven en een heldere aanvulling op accountant of adviseur.
Hoe maak ik één propositie relevant voor beide rollen?
Gebruik één eerlijke feitenbasis met twee routes: strategische impact en governance voor de CEO; ondernemingswaarde, risico, kosten en adviseurssamenwerking voor de DGA. Toets de aannames met een productspecifieke doelgroep- en associatiekaart.
Bronnen
- 1.>5 jaar doelgroeponderzoek van Neurofactor - Neurofactor
- 2.Carver & White (1994), Behavioral Inhibition, Behavioral Activation, and Affective Responses to Impending Reward and Punishment - Journal of Personality and Social Psychology (1994)
- 3.Frederick, Loewenstein & O'Donoghue (2002), Time Discounting and Time Preference: A Critical Review - Journal of Economic Literature (2002)
Deze serie
Aan wie verkoop je eigenlijk?Synthese van deze categorie
36 functies, vier beslispatronen: wat functietitels verbergen over B2B-kopersLees verder
Verwante onderwerpen
Gecontroleerd door: Martijn den Otter · Laatst gecontroleerd: 11-10-2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →