
CFO versus finance director: wanneer is financieel bewijs echt overtuigend?
Een finance director wil weten of een oplossing binnen budget en zonder fouten kan worden geïmplementeerd. Een CFO wil weten of dezelfde investering zich aantoonbaar terugverdient en financieel verantwoord is. Daarom is een succesvolle implementatiecase nog geen overtuigende investeringscase.
In deze vergelijking zie je waar beide brede Neurofactor-functieprofielen van elkaar verschillen, welke bewijzen ze verwachten en hoe je één propositie vertaalt naar een geloofwaardige financebusinesscase.
De businesscase kan financieel kloppen en toch niet door de CFO komen
Een finance director heeft een voorstel voor het automatiseren van de maandafsluiting op tafel. De processen zijn bekeken, de bestaande systemen kunnen worden aangesloten en het implementatiebudget past binnen het boekjaar. De besparing in uren is aannemelijk. Voor de finance director is dit een voorstel waar je concreet mee verder kunt.
Dan schuift dezelfde businesscase naar de CFO. Die stelt een andere vraag: wat gebeurt er als de implementatie langer duurt, het verwachte effect tegenvalt of we kapitaal aan deze oplossing vastzetten terwijl andere investeringen urgenter zijn? Het probleem is niet dat de CFO de besparing niet ziet. Hij moet de investering verantwoorden in relatie tot het totale financiële risico en de langetermijnwaarde van het bedrijf.
Daarom is meer detail in dezelfde projectpresentatie niet altijd de oplossing. Je hebt twee bewijsniveaus nodig: bewijs dat het financeproces beter gaat werken en bewijs dat de investering financieel en strategisch verantwoord is.
Twee financebeslissers, maar niet hetzelfde bewijs
| Dimensie | Finance director | CFO |
|---|---|---|
| Verantwoordelijkheid | Planning, budgetten, rapportages, financiële processen en financeteam | Financiële gezondheid, risico, kapitaal, compliance en verantwoording |
| Belangrijkste pijnpunt | Bewerkelijke processen en systemen kosten te veel uren en fte | Onvoldoende tijdig en betrouwbaar inzicht om financieel te sturen |
| Oorzaak | Verouderde systemen, ontbrekende integraties, een team dat vooral verwerkt | Versnipperde systemen en bedrijfsonderdelen, handmatige rapportages |
| Emotionele pijn | Steeds achter de feiten aanlopen met verouderde middelen | Bang voor een grote financiële verrassing |
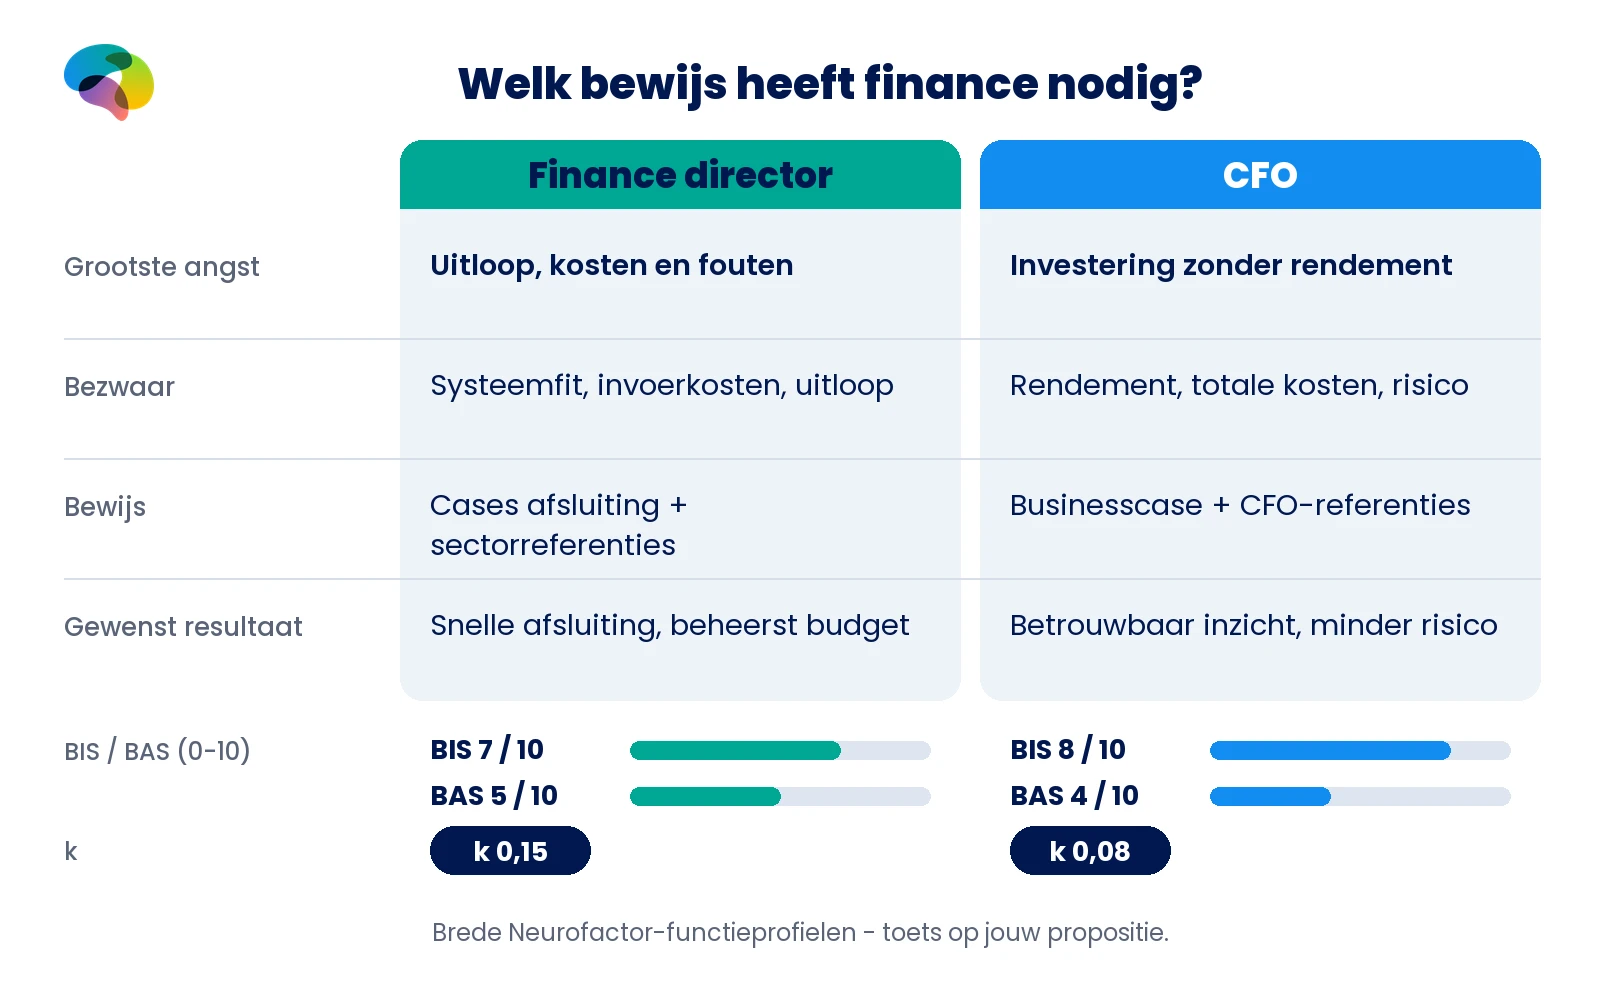
| Grootste angst | Implementatie loopt uit, kosten stijgen en cijfers raken ontregeld | Investering rendeert niet of veroorzaakt financiële schade |
| Bezwaar | Systeemfit, implementatiekosten, uitloop | Rendement, totale kosten, risico, noodzaak |
| Gewenst bewijs | Besparingscijfers en afsluittijden uit vergelijkbare cases, sectorreferenties | Cijfermatige businesscase met aannames, CFO-referenties, relevante certificeringen |
| Gewenste situatie | Een soepel draaiende financefunctie, snelle afsluiting en beheerste kosten | Tijdige, betrouwbare stuurinformatie, beheerst risico en gezonde ondernemingswaarde |
| Voorkeursroute | Collega-directeur of accountant, daarna demo en implementatiegesprek | Accountant, bank of collega-CFO, daarna inhoudelijk businesscasegesprek |
Het echte verschil is welke mislukking een beslisser moet voorkomen
Het hoofdprobleem uit de finance-directorkaart is concreet: de financiële processen en systemen kosten te veel tijd en personele capaciteit. Tegelijkertijd zijn goede financials schaars. De finance director wil verbetering, maar voelt het risico dat de gekozen software niet integreert en dat het team tijdens de invoering minder betrouwbaar gaat rapporteren.
De CFO zit hoger in dezelfde financiële keten. Zijn grootste pijnpunt is onvoldoende betrouwbaar en tijdig inzicht om de organisatie te sturen. De zwaarste angst is echter een investering die niet rendeert of schade veroorzaakt. Daarbij spelen verantwoording richting aandeelhouders, banken en toezicht mee.
Een leverancier die bij beide functies alleen over automatisering spreekt, mist daardoor de eigenlijke beslisvraag. De finance director vraagt: kunnen wij dit invoeren zonder grip te verliezen? De CFO vraagt: waarom is dit de juiste inzet van geld en risico voor de onderneming?
De finance director wil grip, geen nieuw veranderproject dat uitloopt
Volgens de oorspronkelijke doelgroepkaart zijn verouderde systemen, ontbrekende integraties en een team dat vooral bezig is met verwerken belangrijke oorzaken van het probleem. Losse tools per proces, extra tijdelijke krachten en outsourcing zonder grip hebben in dit brede profiel niet de gewenste structurele verbetering gebracht. De gedachte dat nieuwe software processen vanzelf beter maakt, is een bekende valkuil.
Dat verklaart waarom de finance director niet genoeg heeft aan een demo waarin alles soepel loopt. Hij wil weten welke ERP-koppelingen daadwerkelijk bestaan, wie datamigratie uitvoert, hoe uitzonderingen worden afgehandeld en hoeveel van het team tijdens de invoering nodig is. De kaart noemt een praktische implementatie met heldere planning en een vast tarief als gewenste manier van werken.
Wat als het project twee maanden vertraagt? Wat als het team de oude rapportage nog parallel moet bijhouden? Wat als de eerste maandafsluiting na livegang niet klopt? Dit zijn in een concreet verkoopgesprek relevante toetsvragen, geen gemeten respondentquotes.
De CFO ziet achter dezelfde software een kapitaalbeslissing
De CFO wil niet alleen een beter proces, maar een organisatie met betrouwbare stuurinformatie, beheersbare risico's en een financierbare strategie. Vanuit de doelgroepkaart gaat het om rendement per geïnvesteerde euro, compliance en de positie richting aandeelhouders en banken. Een project dat de finance director binnen zijn eigen budget kan organiseren, kan voor de CFO nog steeds concurreren met andere investeringen.
Zijn brongebonden bezwaren zijn direct: wat is het rendement, wat zijn de totale kosten, welk risico komt erbij en hebben we deze investering werkelijk nodig? In de kaart komen ook ervaringen terug met ERP-trajecten die uitliepen en kostenreducties die geen blijvend effect opleverden. Een opgeblazen ROI-percentage zonder onderbouwde aannames kan daardoor eerder wantrouwen oproepen dan overtuigen.
Voor deze functie moet je dus duidelijk scheiden welke opbrengsten hard aantoonbaar zijn, welke realistische aannames zijn en welke waarde niet zonder meer in euro's is uit te drukken. Ook het alternatief van niet investeren hoort in de vergelijking.
De echte BIS-, BAS- en k-waarden van beide financeprofielen
| Profielwaarde | Finance director | CFO |
|---|---|---|
| BIS - schaal 0-10 | 7 - wil uitloop, kostenoverschrijding en fouten vermijden | 8 - sterk gericht op het vermijden van financieel risico |
| BAS - schaal 0-10 | 5 - ziet kansen in efficiëntieverbetering | 4 - benadert kansen bij aantoonbaar rendement |
| Delay-discount-rate k - aparte maat | 0,15 - lage tijdsvoorkeur, denkt in budgetcycli | 0,08 - zeer lage tijdsvoorkeur, denkt in boekjaren en meerjarenplannen |
De bronwaarden zijn onderdeel van brede Neurofactor-functieprofielen. BIS en BAS zijn geen aankooppercentages; k is geen kans op aankoop en mag niet op dezelfde 0-10-schaal worden gezet. De waarden beschrijven ook niet letterlijk iedere finance director of CFO.
Waarom een lagere k geen langere beslisprocedure voorspelt
De finance director heeft in de kaart k 0,15; de CFO k 0,08. In het gebruikte profiel duidt een lagere delay-discount-rate op relatief minder afwaarderen van latere voordelen. De finance director denkt vaker binnen budgetcycli; de CFO houdt de meerjarenpositie sterker in beeld.
Dat betekent niet dat de CFO per definitie langzaam beslist. Een acute liquiditeits- of compliancedreiging kan ook bij een CFO een onmiddellijke keuze noodzakelijk maken. En een finance director kan een implementatie juist uitstellen als een migratierisico te groot is. De tijdsparameter beschrijft een brede voorkeursweging, geen vergadertempo of voorspelde besluitdatum.
Commercieel betekent het dat je bij de finance director de overgang van huidige naar nieuwe werkwijze concreet maakt, terwijl je voor de CFO laat zien wat de oplossing doet met meerjarige totale kosten, financierbaarheid, risico en waarde.
Voor de finance director wordt bewijs zichtbaar in het proces
De doelgroepkaart noemt cases met besparingscijfers en afsluittijden, aangevuld met referenties van financieel directeuren uit dezelfde sector. Dat geeft aanwijzingen voor de eerste bewijslijn. Laat zien hoeveel verwerkingstappen verdwijnen, welke controles blijven bestaan en of de periodeafsluiting werkelijk betrouwbaarder wordt.
Maak de implementatie niet kleiner dan hij is. Benoem de gebruikte systemen, integraties, verantwoordelijkheden, beschikbare capaciteit, afhankelijkheden en vaste of variabele kosten. Laat ook zien hoe een terugvalscenario eruitziet als de eerste overgang niet goed loopt.
De finance director hoeft niet alleen te geloven dat het kan werken. Hij moet het kunnen uitleggen aan de directie en aan het team dat ermee gaat werken. Een case uit een vergelijkbare omgeving is daarom sterker dan een generieke belofte van efficiëntie.
Voor de CFO wordt bewijs zichtbaar in de investering
De CFO-kaart noemt cijfermatige businesscases, CFO-referenties en certificeringen als bewijs. Hier verschuift de vraag van proceswinst naar investeringskwaliteit. Presenteer het volledige kostenbeeld: licenties, implementatie, migratie, beheer, training, risicoreserve en eventuele afhankelijkheid van een leverancier.
Werk minstens met een realistisch basisscenario en een scenario waarin de invoering tegenvalt. Maak inzichtelijk wat werkelijk wordt bespaard, welke capaciteit vrijkomt, of die capaciteit daadwerkelijk financiële waarde oplevert en wat niet direct kan worden gekwantificeerd. Een tijdsbesparing is niet automatisch een even grote kasbesparing.
Verbind de uitkomst vervolgens aan de relevante bestuursvraag: betere controle, betrouwbare rapportage, lagere operationele kwetsbaarheid of ruimte voor andere investeringen. De CFO moet niet alleen kunnen uitleggen dat het project goed wordt uitgevoerd, maar waarom dit project de juiste prioriteit verdient.
Van operationeel bewijs naar strategisch bewijs in zes stappen
- Begin bij het echte pijnpunt: breng in kaart welke financeprocessen tijd, fouten of te late stuurinformatie veroorzaken.
- Maak met de finance director een nulmeting van doorlooptijden, correcties, integraties en beschikbare implementatiecapaciteit.
- Leg de operationele verbetering vast met een beperkte demo of pilot en definieer vooraf wanneer die overtuigend is.
- Bereken voor de CFO het totale kostenplaatje en onderscheid harde opbrengsten, aannames en niet-financiële waarde.
- Voeg expliciete risico's, alternatieven, eigenaarschap en een conservatief tegenvallerscenario toe.
- Sluit per functie anders af: met de finance director een implementatiestap; met de CFO een investerings- en prioriteringsbesluit.
Begin bij bewezen waarde op procesniveau, maar forceer dat bewijs niet tot een stellige rendementsclaim. Pas wanneer de rekensom is gebaseerd op de eigen organisatie, wordt de brug van efficiëntie naar strategisch rendement geloofwaardig.
Hetzelfde rapportageplatform. Twee verschillende eerste vragen
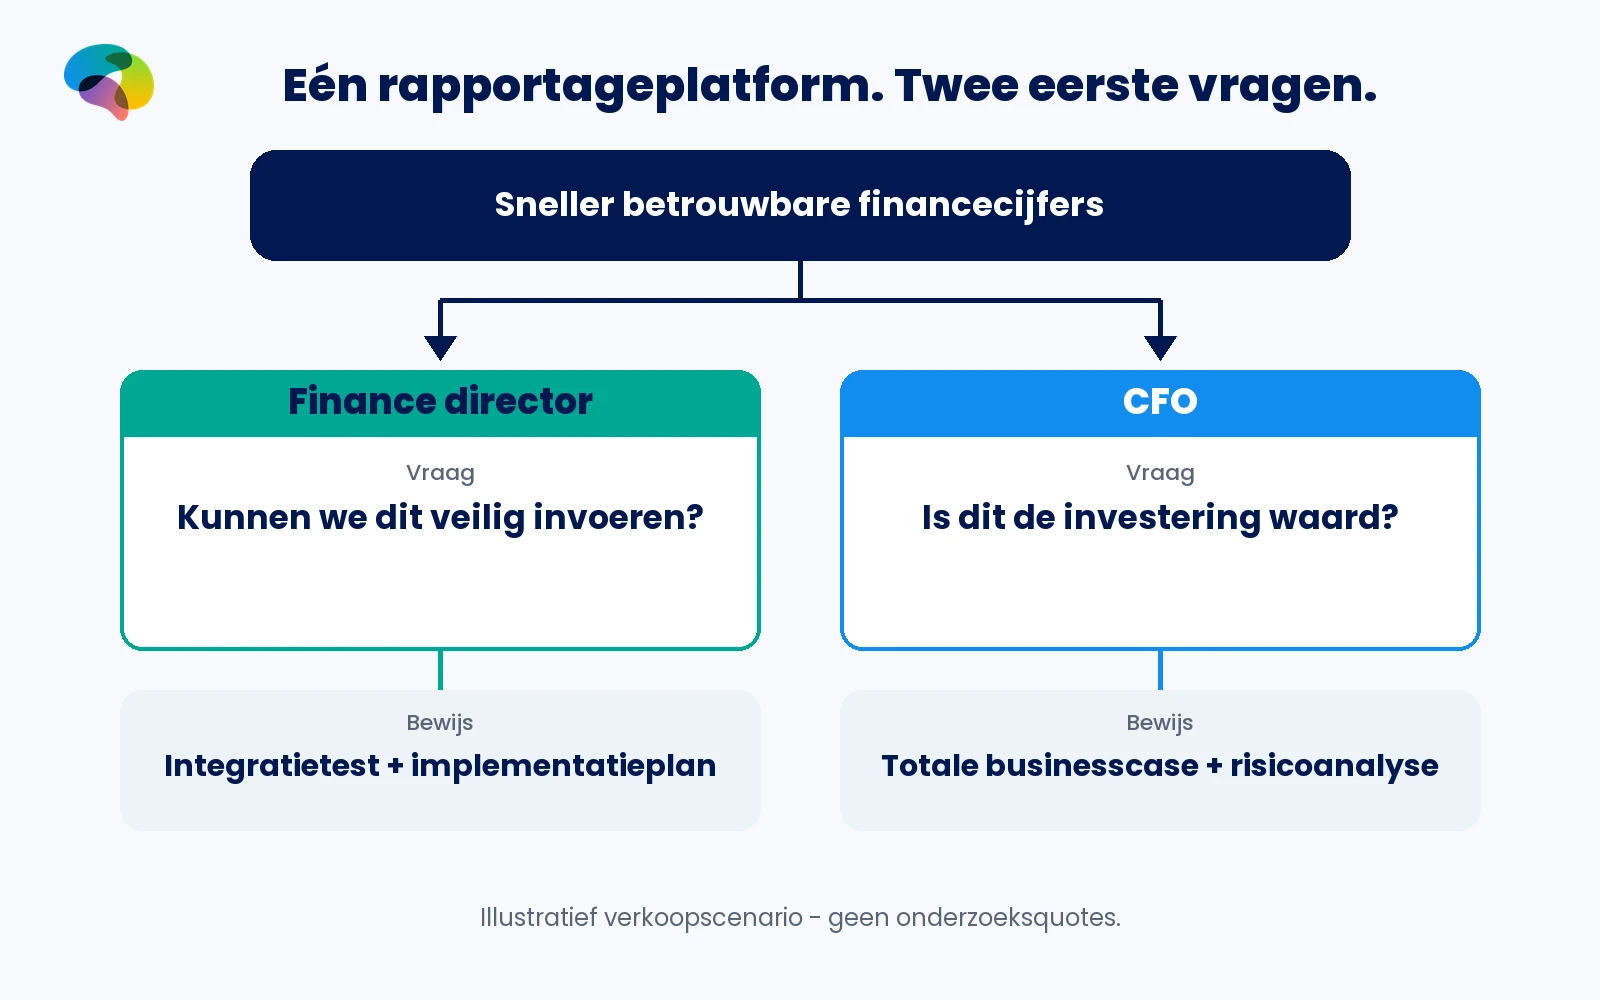
Fictief verkoopscenario. Een leverancier biedt een platform aan dat gegevens uit meerdere financiële systemen combineert en de maandrapportage sneller beschikbaar moet maken. De openingsbelofte luidt: "Krijg sneller betrouwbare financiële rapportages met minder handwerk."
De finance director denkt: sluit dit aan op ons ERP, welk deel kunnen we binnen ons budget invoeren, en wat gebeurt er als de maandafsluiting tijdens de migratie vertraagt? Om hem te overtuigen, zijn een technische fit-check, een afgebakend implementatieplan, cases met afsluittijden en een duidelijke kostenafspraak nodig.
De CFO hoort dezelfde belofte en denkt: wat kost dit volledig, welk risico vermijden we, welke besparing is aantoonbaar en waarom is dit nu een betere kapitaalbestemming dan andere voorstellen? Hij krijgt een businesscase met aannames, gevoeligheden, referenties en een realistische risicoanalyse.
Het product is identiek. De eerste vraag verschilt, omdat beide functies over een ander deel van dezelfde beslissing verantwoordelijkheid dragen.
Twee manieren om exact hetzelfde aanbod te openen
Bericht aan een finance director: "Hoeveel tijd verliest jouw team nu aan het samenvoegen van financiële data? Ik kan je laten zien hoe we de koppelingen, maandafsluiting en invoering bij een vergelijkbare omgeving aanpakken, inclusief planning en implementatiekosten."
Bericht aan een CFO: "Als je betrouwbare stuurinformatie wilt versnellen, moet de investering ook verdedigbaar zijn. Ik laat graag zien hoe wij de totale kosten, operationele risico's en het rendement van zo'n traject transparant onderbouwen."
Deze zinnen zijn illustratieve voorstellen voor een verkoopgesprek. Ze zijn geen letterlijke onderzoeksquotes en garanderen geen respons. De boodschap komt uit het verschil tussen de bewijsbehoeften, niet uit een aanname dat elke persoon hetzelfde reageert.
Wie benader je eerst als beide functies in het koopproces zitten?
Soms is de finance director de projectverantwoordelijke en de CFO de formele investeringsbeslisser. Soms is de finance director binnen een zelfstandig bedrijfsonderdeel zelf budgethouder, of neemt een CFO de implementatie inhoudelijk in handen. Ga dus niet uitsluitend af op de titel.
Vraag wie het probleem dagelijks ervaart, wie het project uitvoert, wie financiële kaders vastlegt en wie de finale beslissing neemt. Het zijn verschillende rollen die in één persoon kunnen samenkomen.
Maak vervolgens één gedeeld dossier met twee leesroutes. De finance director ziet procesimpact, integraties, planning en teamcapaciteit. De CFO ziet totale kosten, financiële scenario's, risico, verantwoording en prioriteit. Zo hoeven stakeholders niet tegen elkaar te worden uitgespeeld.
De profielen komen uit onderzoek, maar jouw aanbod bepaalt welke associaties relevant worden
Deze functieprofielen zijn gebaseerd op terugkerende patronen uit onderzoeken die Neurofactor over meerdere jaren bij deze en vergelijkbare doelgroepen heeft uitgevoerd. Ze vormen daarmee onderbouwde brede functieprofielen die je voor B2B-communicatie en verkoop als vertrekpunt kunt gebruiken.
Dat blijft een veralgemenisering. Sector, bedrijfsgrootte, prijs, product of dienst, propositie en de concrete keuzecontext kunnen het patroon verschuiven. Bij een kleine onderneming kan de CFO dicht op de uitvoering zitten. Bij een internationale groep kan een finance director grotere investeringsbesluiten voorbereiden of nemen. De scores zijn geen individuele diagnose en geen rechtstreeks gemeten succespercentages.
Voor maximale voorspellende en commerciële waarde moet je daarom het brede profiel verbinden aan de eigen propositie. Dat doen we met een doelgroepkaart en een associatiekaart: welke betekenissen roept jouw specifieke aanbod op, welke bezwaren worden geactiveerd en welk bewijs werkt daadwerkelijk in deze context?
Wil je weten hoe finance directors en CFO's naar jouw product of dienst kijken? Neem contact op met Neurofactor en laat het brede profiel vertalen naar jouw propositie.
Van algemeen functieprofiel naar jouw specifieke businesscase
- Leg vast of je verkoopt aan een CFO, finance director of een gezamenlijke finance-beslisgroep en bepaal het echte mandaat.
- Bekijk welke angsten uit het bewijsprofiel en de bezwaaranalyse voor deze categorie product concreet relevant worden.
- Onderzoek in een associatiekaart hoe begrippen zoals kostenbesparing, automatisering, controle en risico aan jouw merk worden gekoppeld.
- Formuleer voor de finance director een implementatiebelofte die controleerbaar is en voor de CFO een investeringsbelofte met herleidbare aannames.
- Laat de betrokkenen dezelfde onderliggende feiten zien, maar stel de bewijsvolgorde af op hun verantwoordelijkheden.
Meer weten over de betekenis van deze scores? Lees de kennisbank over BIS, BAS en delay-discount-rate k. Bekijk ook de vergelijking van financebeslissers en CFO versus controller.
Dezelfde euro moet voor beide functies iets anders bewijzen
Voor de finance director wordt een investering aantrekkelijk als zij het financeproces aantoonbaar verbetert zonder dat de uitvoering ontspoort. Voor de CFO wordt dezelfde investering aantrekkelijk als de verbetering financieel verantwoord, risicobewust en relevant voor de hele onderneming is.
Wie alleen proceswinst bewijst, heeft nog geen strategische businesscase. Wie alleen een mooi rendement presenteert zonder geloofwaardige implementatie, heeft nog geen operationeel draagvlak.
Een sterke financepropositie verbindt bewijs dat het werkt met bewijs dat het waard is om ervoor te kiezen.
Lees ook Verkopen aan finance voor het totaaloverzicht en CFO versus controller voor de overdracht tussen gebruiker en beslisser.
Begrippen
- Finance director
- Financieel directeur die planning, rapportage, budgetten, financiële processen en het financeteam aanstuurt.
- CFO
- Chief financial officer; eindverantwoordelijke voor financieel beleid, kapitaal, risico en verantwoording.
- BIS
- Behavioral Inhibition System: binnen deze profielmethodiek een maat voor gevoeligheid voor mogelijke nadelige uitkomsten; schaal 0-10.
- BAS
- Behavioral Activation System: binnen deze profielmethodiek een maat voor gevoeligheid voor kansen en gewenste opbrengsten; schaal 0-10.
- Delay-discount-rate (k)
- Parameter die beschrijft hoeveel toekomstige voordelen relatief worden afgewaardeerd; geen koopkans of datum.
- Totale kosten
- Alle relevante kosten van aanschaf, integratie, gebruik, beheer en mogelijke risico's tijdens de levensduur van een oplossing.
- Bewijsbehoefte
- Het soort onderbouwing dat nodig is om een specifieke keuze geloofwaardig en verantwoord te maken.
- Doelgroepkaart
- Geordende kaart van relevante besluitkenmerken van een doelgroep, afgestemd op een concrete propositie.
- Associatiekaart
- Onderzoeksmatige weergave van betekenissen en verbindingen die een doelgroep met een product, dienst, thema of merk legt.
- Strategische businesscase
- Afweging van baten, totale kosten, risico's, alternatieven en de bijdrage van een investering aan organisatiedoelen.
Veelgestelde vragen
Wat is het belangrijkste verschil tussen een CFO en finance director bij een aankoop?
Een finance director vraagt vooral naar betrouwbare procesverbetering, systeemfit, invoertijd en kosten binnen het budget. Een CFO kijkt daarnaast naar het totale rendement, investeringsrisico en de financiële positie van de organisatie.
Waarom overtuigen besparingscijfers niet automatisch een CFO?
Procesbesparingen zijn slechts één deel van de investeringsafweging. De CFO wil ook totale kosten, aannames, risico's, alternatieven en de effecten op langere termijn begrijpen.
Welk bewijs werkt bij een finance director?
De doelgroepkaart noemt besparingscijfers, kortere afsluittijden, referenties binnen de sector en een praktische implementatie met duidelijke planning en kosten.
Welk bewijs verwacht een CFO?
Een transparante cijfermatige businesscase met expliciete aannames, CFO-referenties, relevante certificeringen en een heldere kosten- en risicoanalyse.
Wat zeggen BIS 8 en k 0,08 over een individuele CFO?
Ze beschrijven een breed functieprofiel, geen persoon. BIS 8 staat in dit profiel voor hoge gevoeligheid voor financieel risico; k 0,08 voor relatief weinig afwaardering van latere opbrengsten. Het is geen koopkans of beslistermijn.
Hoe maak je deze profielen geschikt voor mijn eigen product of dienst?
Begin bij de doelgroepkaart en onderzoek vervolgens met een associatiekaart welke waarden, angsten en bewijsbehoeften door jouw specifieke propositie en keuzecontext worden geactiveerd.
Bronnen
- 1.202609 - LinkedIn doelgroepen - Doelgroepkaarten - Neurofactor.xlsx; tabblad 7 Finance; kolom D (CFO), kolom E (FID), rijen 7-46 - Neurofactor (2026-09)
- 2.Neurofactor_Sitemap_Master_Blogserie_39_2026-10-05(2).xlsx; tabblad Blogserie_LinkedIn_Doelgroepen; rij NF-BLOG-LI-FIN-02 - Neurofactor (2026-10)
Deze serie
Aan wie verkoop je eigenlijk?Synthese van deze categorie
Degene met de grootste urgentie hoeft niet degene met het mandaat te zijnLees verder
Verwante onderwerpen
Gecontroleerd door: Martijn den Otter · Laatst gecontroleerd: 9-10-2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →