
CFO versus controller: de een voelt de urgentie, de ander draagt het risico
De controller wil vandaag minder handmatig werk en betrouwbare cijfers. De CFO wil weten of een investering over meerdere jaren rendeert en geen financieel risico toevoegt. Dat verschil verklaart waarom enthousiasme bij de gebruiker nog geen akkoord van de budgethouder betekent.
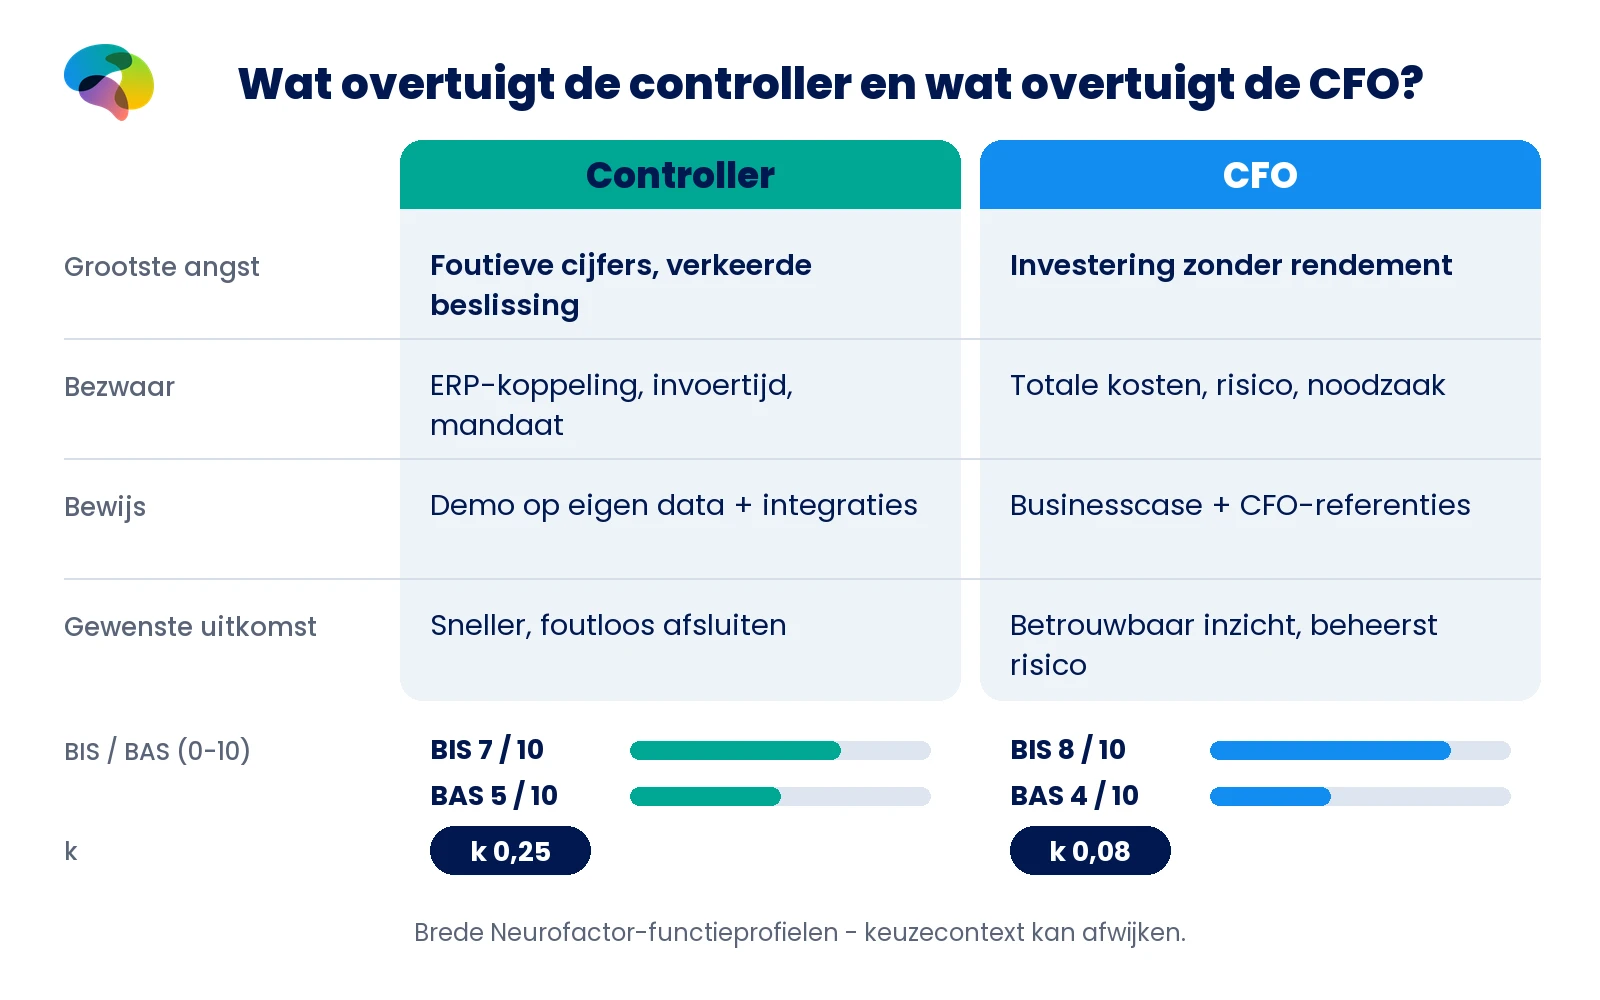
De originele Neurofactor-functiekaarten maken dit concreet: de controller heeft BIS 7, BAS 5 en k 0,25; de CFO BIS 8, BAS 4 en k 0,08. De scores ondersteunen het verschil in risicoperspectief en tijdsweging, maar vooral de angsten en bewijsbehoeften uit de kaarten vertellen wat je in je verkoop anders moet doen.
De controller heeft het probleem al opgelost. De CFO moet de investering nog goedkeuren
Een controller zit opnieuw tot laat over de maandafsluiting gebogen. De cijfers uit het ERP, de bank en de rapportagetool sluiten niet direct op elkaar aan. Een leverancier demonstreert hoe reconciliaties automatisch kunnen verlopen. De controller ziet direct wat dat scheelt: minder handwerk, minder herstelwerk en eindelijk tijd om analyses te maken.
Toch wordt de offerte niet meteen getekend. De CFO stelt een andere vraag: wat kosten licenties, implementatie, beveiliging, beheer en eventuele uitval samen, en welk aantoonbaar rendement staat daar tegenover? Dezelfde oplossing verlicht voor de controller een dagelijks probleem, maar is voor de CFO een investeringsbesluit waarvoor hij verantwoordelijkheid draagt.
De fout in veel B2B-verkoop zit precies hier. De enthousiasmevolle gebruiker wordt behandeld alsof hij ook het investeringsmandaat heeft. De CFO ontvangt vervolgens dezelfde demo, terwijl hij een andere beslissing moet nemen.
Twee financefuncties, twee soorten beslisdruk
| Kenmerk | Controller | CFO |
|---|---|---|
| Verantwoordelijkheid | Rapportages, maandafsluiting, analyses en correctheid van cijfers | Financiële gezondheid, kapitaal, risico en verantwoordbaarheid |
| Hoofdpijnpunt | Te veel handwerk in Excel; te weinig tijd voor analyse | Te weinig betrouwbaar en tijdig inzicht om financieel te sturen |
| Oorzaak | Niet-aansluitende systemen en herhaalde datacleaning | Versnipperde systemen, bedrijfsonderdelen en handmatige rapportage |
| Emotionele pijn | Werk is nooit af en wordt zelden gezien | Zorg om een financiële verrassing die niet meer te herstellen is |
| Grootste angst | Een fout in cijfers die management tot een verkeerde beslissing brengt | Een investering zonder rendement of een risico dat de organisatie schaadt |
| Typisch bezwaar | Geen mandaat; past het op ERP; kost de invoering tijd? | Wat is het rendement; de totale prijs; het risico; de noodzaak? |
| Gewenst bewijs | Demo op eigen data, andere controllers, bewezen integraties | Transparante businesscase, CFO-referenties, relevante certificeringen |
| Voorkeursroute | Collega-controller of webinar, gevolgd door demo op eigen data | Introductie via accountant, bank of collega-CFO; inhoudelijk gesprek |
| Gewenste uitkomst | Snellere foutloze afsluiting en ruimte voor analyse | Tijdige betrouwbare stuurinformatie, beheerst risico, rendement |
Urgentie en mandaat zijn twee verschillende vragen
De controller uit de originele doelgroepkaart heeft beperkte autonomie voor kleine tools. Bij grotere contracten bereidt hij de keuze voor en adviseert hij. Hij kan dus een waardevolle interne medestander worden zonder automatisch de budgethouder te zijn. Een CFO heeft vaak meer beslisbevoegdheid, maar verantwoordt grotere keuzes tegenover directie, aandeelhouders of toezicht. Zijn mandaat is bovendien afhankelijk van het soort investering en de governance van de organisatie.
De controller kijkt vanuit de maandafsluiting: wat moet deze maand eenvoudiger, sneller en nauwkeuriger? De CFO kijkt vanuit de financiële positie van de hele organisatie: is dit noodzakelijk, verdedigbaar en beheersbaar over meerdere boekjaren? Niet omdat de een zakelijker is dan de ander, maar omdat het gevolg van een verkeerde keuze op een ander niveau ligt.
Waar de controller werkelijk bang voor is
In de doelgroepkaart is de grootste angst van de controller niet simpelweg een lange werkdag. Het is een fout in de cijfers waardoor het management een verkeerde beslissing neemt. Dat geeft tijdwinst een andere betekenis. Een leverancier die alleen zegt dat rapportages sneller worden, laat de helft van het probleem liggen. Het gaat om een sneller proces dat controleerbaar en betrouwbaar blijft.
De bron noemt mislukte Excel-macro's, zelfgebouwde koppelingen en dashboards die niemand onderhoudt. Het eerste bewijs moet daarom tastbaar zijn: importeer een beperkte, representatieve dataset, laat verschillen en uitzonderingen zien en demonstreer hoe correcties traceerbaar blijven. Pas daarna wordt de tijdsbesparing geloofwaardig.
Zijn praktische bezwaar luidt ook: kan ik dit wel zelf beslissen, sluit het aan op ons ERP en kost het me weken inrichting? Een overtuigende demo heeft dus óók een eenvoudige implementatieroute nodig.
Waar de CFO werkelijk bang voor is
De CFO kent het probleem van de cijfers, maar beoordeelt de investering in een breder financieel verband. Het zwaarste negatieve scenario uit de kaart is een investering die niet rendeert of een risico dat de organisatie financieel schaadt. Een mooie demo lost dat bezwaar niet op. De CFO wil een businesscase waarin aannames zichtbaar zijn, alle relevante kosten zijn opgenomen en de risico's beheersbaar blijven.
Het gaat daarbij niet alleen om een besparing op uren. Denk aan eigenaarschap van het project, afhankelijkheid van leveranciers, continuïteit, kwaliteit van rapportage en de gevolgen voor compliance. De bronkaart noemt ook eerdere ERP-trajecten die uitliepen en kostenprogramma's zonder blijvend effect. Een leverancier die deze ervaringen negeert, verliest juist op het moment dat het om serieuze investeringen gaat zijn geloofwaardigheid.
De profielwaarden maken de verschillende tijdsweging zichtbaar
| Profielwaarde | Controller | CFO |
|---|---|---|
| BIS (schaal 0-10) | 7 - wil fouten en misgaand werk vermijden | 8 - sterk gericht op vermijden van financieel risico |
| BAS (schaal 0-10) | 5 - waardeert kansen op aantoonbare tijdwinst | 4 - benadert kansen als het rendement helder is |
| Delay-discount-rate k (aparte schaal) | 0,25 - eerder resultaat weegt relatief zwaarder | 0,08 - voordelen en gevolgen over langere termijn wegen relatief zwaarder |
Dit zijn waarden van de brede Neurofactor-functieprofielen, geen procenten, koopkansen, persoonsdiagnoses of een voorspelde besluitdatum. Een hogere k zegt dat een eerdere beloning relatief sterker wordt gewogen, niet dat iemand impulsief een contract zal tekenen.
Wat BIS, BAS en k hier wel en niet verklaren
Beide profielen zijn in de bron relatief sterk gericht op het vermijden van nadelige uitkomsten. De controller heeft BIS 7 en de CFO BIS 8. Het verschil is dus niet dat de controller geen risico ziet. Hij probeert vooral fouten in het maandwerk en onbetrouwbare rapportages te voorkomen. De CFO kijkt naar een investering waarvan de consequenties breder en moeilijker omkeerbaar kunnen zijn.
De controller heeft BAS 5 en k 0,25. Zijn ervaring van tijdwinst en foutreductie kan snel relevant worden. De CFO heeft BAS 4 en k 0,08. Binnen dit brede profiel telt de balans tussen lange-termijnrendement en risico relatief zwaar. Die combinatie vraagt een andere opbouw van bewijs, maar het blijft een richtinggevend functieprofiel. Je kunt er geen aankoopgedrag van één CFO of controller mee berekenen.
Voor de controller is een demo bewijs. Voor de CFO is het een onderdeel van bewijs
De oorspronkelijke kaart noemt voor de controller drie sterke bewijsankers: een demo op eigen data, referenties van andere controllers en bewezen integraties. Begin daarom niet met een grote visie op finance-transformatie, maar met de workflow die hij iedere maand herhaalt. Toon hoeveel handmatige stappen verdwijnen, welke uitzonderingen overblijven en wie ze controleert.
Bij de CFO noemt de kaart cijfermatige businesscases, CFO-referenties en certificeringen. Een korte demonstratie van nauwkeurige rapportages kan de technische haalbaarheid ondersteunen. Maar de daadwerkelijke investeringsvraag vraagt ook een totale kostenopbouw, expliciete aannames, implementatierisico, eigenaarschap en een realistische terugverdienlogica. Een mooi percentage zonder herleidbare basis is hier zwakker bewijs dan een conservatief en transparant model.
De bezwaren vragen om twee verschillende antwoorden
Vraag je de controller naar zijn twijfel, dan hoor je volgens de kaart vooral: ik mag dit niet zelf beslissen, gaat het werken met ons ERP en kost de inrichting mij tijd? De juiste reactie is niet harder drukken op de close. Help de controller bij de technische en organisatorische onderbouwing, zodat hij intern geen risico neemt door je oplossing aan te bevelen.
Bij de CFO klinkt de twijfel anders: wat levert het op, hoeveel kost het werkelijk, welk risico voegen we toe en waarom is dit nu nodig? Die vragen vragen een zakelijke afweging ten opzichte van het alternatief. Laat bijvoorbeeld zien wat niets veranderen kost, maar gebruik alleen aantoonbare gegevens uit de organisatie en presenteer aannames als aannames.
Zo bouw je één verkooproute die beide functies helpt
- 1. Begin bij het echte werk. Vraag de controller welke stappen bij de laatste afsluiting handmatig waren, waar verschillen ontstonden en hoe fouten worden opgespoord.
- 2. Maak de proef klein en controleerbaar. Gebruik eigen data in een afgebakend proces, zonder claims over volledige automatisering voordat die zijn aangetoond.
- 3. Leg de uitgangssituatie vast. Noteer doorlooptijd, aantal correcties, gebruikte systemen en werkelijk bestede uren, met definities die finance herkent.
- 4. Bouw samen een beslisdocument. Vertaal tijdwinst en kwaliteitswinst naar een businesscase; onderscheid directe besparing, vrijgespeelde capaciteit en potentiële risicoreductie.
- 5. Breng het mandaat expliciet in kaart. Vraag wie eigenaar is van budget, security, IT-koppelingen, implementatie en uiteindelijke goedkeuring.
- 6. Geef de CFO een andere eerste pagina. Start met aannames, totale kosten, scenario's, risico's en besluitvoorwaarden; verwijs pas daarna naar de demo.
- 7. Houd de controller betrokken. Laat hem de feiten verifiëren, niet als verkoopinstrument maar als de persoon die het proces daadwerkelijk kent.
Dezelfde rapportagetool, twee totaal verschillende reacties
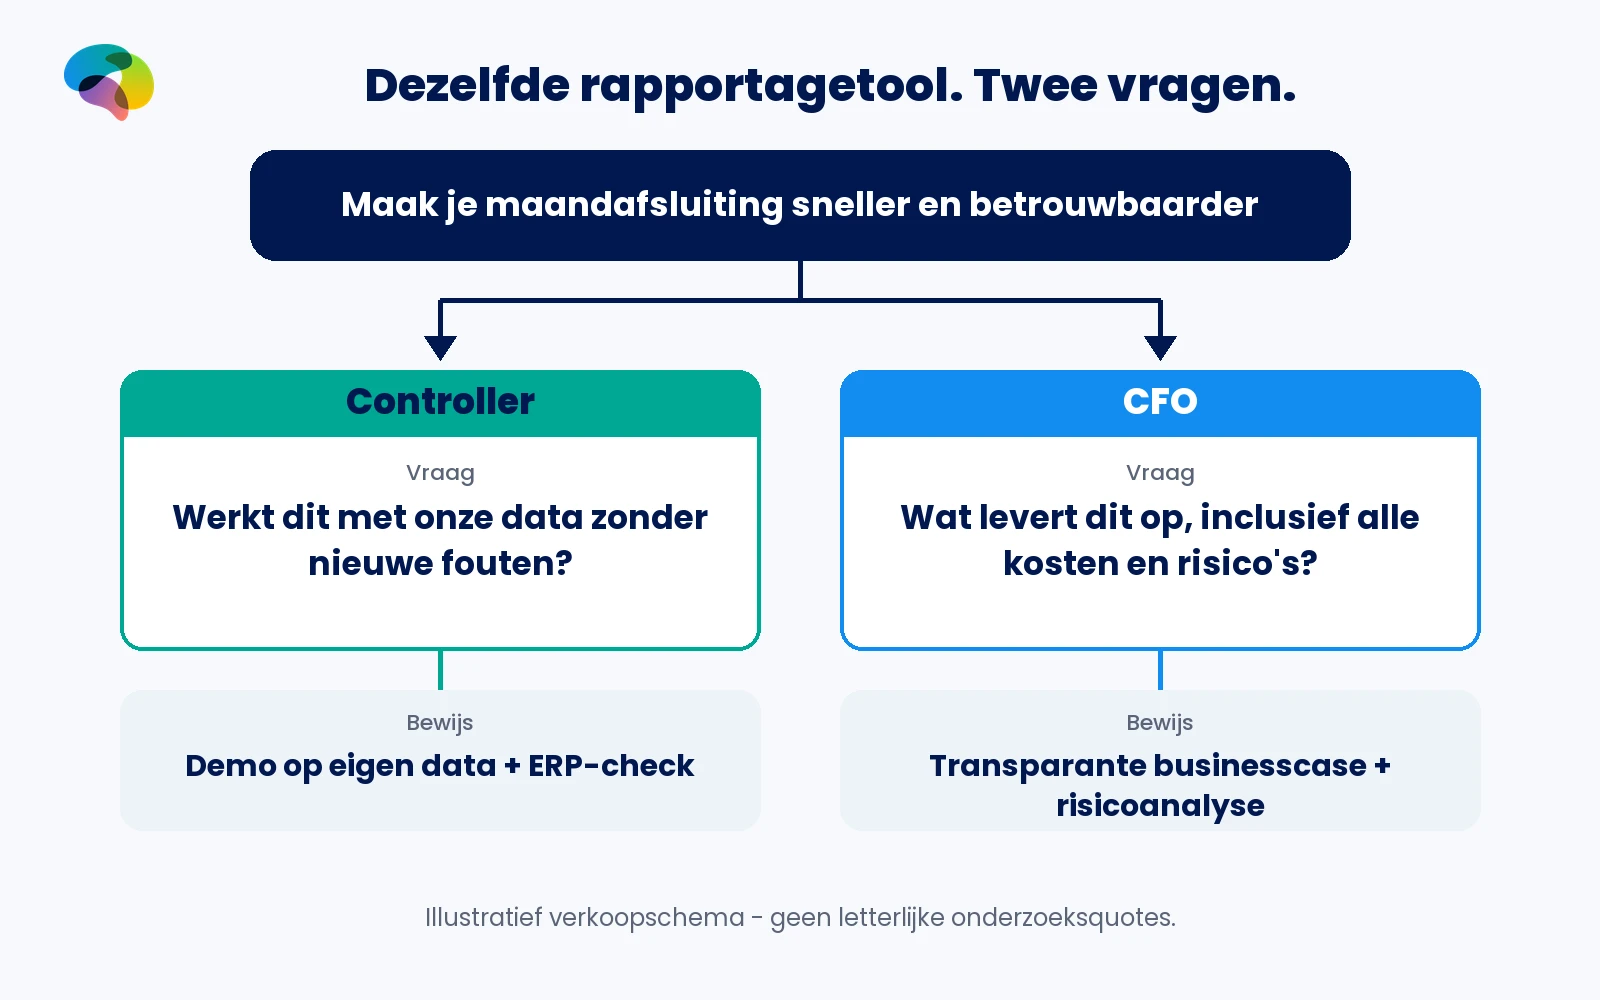
Fictief scenario: je biedt software aan die maandrapportages automatisch samenstelt, cijfers reconcilieert en afwijkingen zichtbaar maakt. De propositie luidt: "Maak je maandafsluiting sneller en betrouwbaarder."
De controller hoort: "Kan ik mijn Excel-bestanden eindelijk vervangen zonder nieuwe fouten te introduceren? Werkt dit met onze gegevens, en zie ik bij de volgende afsluiting al verlichting?" Zijn gewenste volgende stap is een afgebakende demo met eigen datasets en een korte integratiecheck.
De CFO hoort: "Wat leveren snellere cijfers op voor de organisatie, wat kost de hele oplossing over meerdere jaren en wat kan er financieel misgaan tijdens de overgang?" Zijn gewenste volgende stap is een onderbouwde businesscase met kosten, risico's, referenties en duidelijke besluitvoorwaarden.
Beide reacties zijn rationeel vanuit een andere verantwoordelijkheid. De verkoopfout is om dezelfde presentatie nog een keer te geven en te hopen dat ook de CFO vanzelf enthousiast wordt.
Twee openingszinnen die het gesprek op het juiste niveau beginnen
Aan de controller: "Welke controles en Excel-stappen kosten jouw team iedere maand de meeste tijd? Als we die op een kleine dataset kunnen vereenvoudigen zonder aan controleerbaarheid in te leveren, heb je meteen een bruikbaar vertrekpunt."
Aan de CFO: "Als we de afsluiting betrouwbaarder maken, welke financiële waarde moet dat aantoonbaar opleveren voordat het de investering rechtvaardigt? Ik wil de totale kosten, de aannames en de belangrijkste implementatierisico's naast elkaar zetten."
Het verschil zit niet in toneelspel of psychologische trucjes. Je begint bij de vraag waarop iedere functie professioneel moet kunnen antwoorden. Deze openingszinnen zijn fictieve toepassingsvoorbeelden, geen letterlijke uitspraken van onderzochte respondenten.
Een interne medestander is niet automatisch een beslisser
De controller kan de technische waarde vaststellen, de finance director kan de implementatie bewaken en de CFO kan de businesscase beoordelen. Maar niet iedere organisatie gebruikt deze functieverdeling. In een klein bedrijf kan één persoon meerdere rollen hebben; in een grote organisatie kunnen IT, procurement, security en de directie aanvullende goedkeuring vereisen.
Breng daarom altijd het werkelijke beslisproces in kaart. Vraag niet alleen wie "ja" zegt, maar ook wie de verandering gebruikt, wie de risico's draagt, wie van de voordelen profiteert en wie nee kan zeggen. De functiekaart helpt je de juiste vragen stellen. Het mandaat moet je in het concrete verkoopproces vaststellen.
Brede, onderbouwde functieprofielen zijn nog geen profiel van jouw prospect
Deze profielen zijn gebaseerd op terugkerende patronen uit onderzoeken die Neurofactor over meerdere jaren bij deze en vergelijkbare doelgroepen heeft uitgevoerd. Ze vormen daarmee een onderbouwd breed functieprofiel. Ze blijven wel veralgemeniseerd: sector, bedrijfsgrootte, product, dienst, prijs, propositie en keuzecontext kunnen de relevantie en onderlinge weging van deze kenmerken verschuiven.
Een controller die verantwoordelijk is voor een internationale consolidatie kan bijvoorbeeld veel sterker op langetermijnrisico focussen. Een CFO van een snelgroeiende onderneming kan juist behoefte hebben aan aantoonbaar resultaat op korte termijn. Het gaat dus niet om vaste persoonlijke eigenschappen of een diagnose op basis van functietitel. De bruikbaarheid ontstaat wanneer je het brede profiel koppelt aan de concrete keuze.
Wil je weten hoe controllers en CFO's naar jouw product of dienst kijken? Neem contact op met Neurofactor en laat het brede profiel vertalen naar jouw propositie.
Zo maak je de finance-profielen productspecifiek
Een BI-dashboard, externe accountant, verzekeringsoplossing en financieel automatiseringsplatform roepen elk andere associaties op. Bij een dashboard kan de controller denken aan datakwaliteit; bij een ERP-vervanging aan migratierisico. De CFO kan bij hetzelfde aanbod achtereenvolgens denken aan kapitaalbeslag, compliance, zekerheid of rendement. Dat bepaal je niet betrouwbaar met de functietitel alleen.
Met de doelgroepkaart verdiep je welke pijnpunten, doelen, bezwaren en bewijsankers bij jouw propositie daadwerkelijk een rol spelen. De associatiekaart helpt zichtbaar maken welke betekenissen en verwachtingen de doelgroep al aan je product, dienst of categorie verbindt. Zo bouw je een boodschap die niet alleen de functie noemt, maar een concrete keuze beïnvloedt.
Wil je weten hoe deze profielen eruitzien voor jouw product of dienst? Dan is de vraag niet welke van de twee functies belangrijker is, maar welk bezwaar en welk bewijs jouw aanbod op dat moment beslissend maken.
Wie het probleem voelt, hoeft het investeringsrisico niet te dragen
De controller wil de maandafsluiting sneller en betrouwbaarder maken. De CFO wil voorkomen dat de organisatie geld of beheersing verliest aan een investering die onvoldoende onderbouwd is. Je kunt beiden met dezelfde oplossing helpen. Maar pas als je van een aantoonbaar werkende oplossing een verdedigbare investering maakt, overbrug je de afstand tussen urgentie en mandaat.
Een succesvolle finance-pitch verandert daarom niet alleen de boodschap. Hij verbindt bewijs uit het dagelijkse werk met de afweging die op directieniveau moet worden gemaakt.
Bekijk het brede overzicht verkopen aan finance. Verder lezen over B2B-doelgroepen op LinkedIn. Daarna: CFO versus finance director.
Begrippen
- CFO
- Eindverantwoordelijke voor financiële gezondheid, investeringsafweging, risicobeheersing en rapportage aan bestuur en stakeholders.
- Controller
- Financeprofessional die cijfers opstelt, controleert en interpreteert voor afsluiting, rapportage en besluitvorming.
- Investeringsmandaat
- Formele bevoegdheid om een uitgave of contract binnen de governance van een organisatie goed te keuren.
- Interne medestander
- Medewerker die een oplossing inhoudelijk steunt en helpt evalueren, zonder noodzakelijkerwijs het budget te beheren.
- Bewijsbehoefte
- Welke informatie en onderbouwing nodig zijn om twijfel over een specifieke beslissing te verminderen.
- BIS
- Behavioral Inhibition System: kader voor gevoeligheid voor mogelijk negatieve uitkomsten; de gebruikte functieprofielscores lopen van 0 tot 10.
- BAS
- Behavioral Activation System: kader voor gerichtheid op gewenste beloningen en kansen; hier als functieprofielscore van 0 tot 10.
- Delay-discount-rate (k)
- Parameter voor de relatieve voorkeur voor een eerdere boven een latere beloning; heeft een eigen schaal en is geen koopkans.
- Doelgroepkaart
- Onderzoeksinstrument om behoeften, belemmeringen, bewijsmotieven en relevante besliscontext van een doelgroep in kaart te brengen.
- Associatiekaart
- Overzicht van de betekenissen en associaties die mensen verbinden aan een merk, product, dienst of keuze.
Veelgestelde vragen
Wat is het belangrijkste verschil tussen een CFO en een controller als koper?
De controller beoordeelt vooral of een oplossing maandwerk sneller en betrouwbaarder maakt. De CFO beoordeelt of diezelfde oplossing financieel verantwoord is en voldoende rendement biedt tegenover alle kosten en risico's.
Waarom is de controller vaak sneller enthousiast dan de CFO?
De controller ervaart het handwerk direct. De CFO moet een grotere investering beoordelen, inclusief risico's en meerjarige consequenties. In de brede Neurofactor-profielen heeft de controller k 0,25 tegenover k 0,08 bij de CFO.
Welke cijfers horen bij CFO en controller in de doelgroepkaarten?
Controller: BIS 7, BAS 5, k 0,25. CFO: BIS 8, BAS 4, k 0,08. Deze waarden typeren brede functieprofielen en vormen geen percentages, populatiegemiddelden of voorspellingen voor individuen.
Welk bewijs werkt beter bij een controller?
Een afgebakende demo met eigen data, aantoonbaar werkende ERP-integraties en referenties van andere controllers. Maak zichtbaar dat foutreductie en controleerbaarheid niet verloren gaan.
Wat wil een CFO zien voordat hij een financiële oplossing goedkeurt?
Een herleidbare businesscase met aannames, totale kosten, relevante risico's, realistische waardecreatie en passende CFO-referenties of certificeringen. Welke goedkeuring nodig is verschilt per organisatie.
Hoe vertaal ik deze brede profielen naar mijn product of dienst?
Verdiep de functieprofielen met een productspecifieke doelgroepkaart en associatiekaart. Zo ontdek je welke risico's, verwachtingen, bezwaren en bewijsstukken in jouw keuzecontext echt relevant zijn.
Bronnen
- 1.202609 - LinkedIn doelgroepen - Doelgroepkaarten - Neurofactor.xlsx; tabblad 7 Finance, kolom D (CFO), kolom F (CTR), rijen 7-46 - Neurofactor (2026-09)
- 2.Neurofactor_Sitemap_Master_Blogserie_39_2026-10-05(2).xlsx; tabblad Blogserie_LinkedIn_Doelgroepen; rij NF-BLOG-LI-FIN-01 - Neurofactor (2026-10)
Deze serie
Aan wie verkoop je eigenlijk?Synthese van deze categorie
Degene met de grootste urgentie hoeft niet degene met het mandaat te zijnLees verder
Verwante onderwerpen
Gecontroleerd door: Martijn den Otter · Laatst gecontroleerd: 9-10-2026
Martijn den Otter
Oprichter van Neurofactor. Expert in neuromarketing en consumentenpsychologie.
LinkedIn →